Dólar deve refletir corrida eleitoral, apostas para os juros americanos, IPCA-15 e preocupações com IA
- Altista
- Uma redução do otimismo por uma alternância de governo e de uma condução fiscal mais conservadora no Brasil pode elevar a percepção de riscos dos ativos nacionais, prejudicando o real.
- Baixista
- A diminuição das apostas por novas altas de juros pelo Fed no curto prazo tende a reduzir o rendimento dos títulos do Tesouro americano (Treasuries) e prejudicar a atração de capitais estrangeiros para o país, enfraquecendo o dólar globalmente.
- Uma leitura mais aquecida da inflação tende a fortalecer as apostas de interrupção do ciclo de cortes de juros pelo Comitê de Política Monetária (Copom), elevando os rendimentos dos títulos públicos nacionais e favorecendo a atração de capitais externos, o que fortaleceria o real.
- Preocupações com o setor de tecnologia americano podem estimular uma diversificação de carteiras de investidores globalmente, o que favoreceria o desempenho de ativos considerados arriscados, como o real.
Resumo da semana passada
- Na semana, o real devolveu parte dos fortes ganhos registrados no mês de outubro, em meio à realização de lucros e à maior cautela dos investidores com a disputa eleitoral brasileira.
- A divulgação de pesquisas indicando empate técnico e melhora das intenções de voto em Lula reduziu as expectativas de uma vitória de Flávio Bolsonaro, elevando a percepção de risco dos ativos nacionais e pressionando o real.
- No cenário externo, a inflação persistente nos EUA foi contrabalançada por declarações mais cautelosas de dirigentes do Fed, limitando as expectativas de novas altas de juros no curto prazo.
Dólar comercial (US$/R$) e Dollar Index (pontos)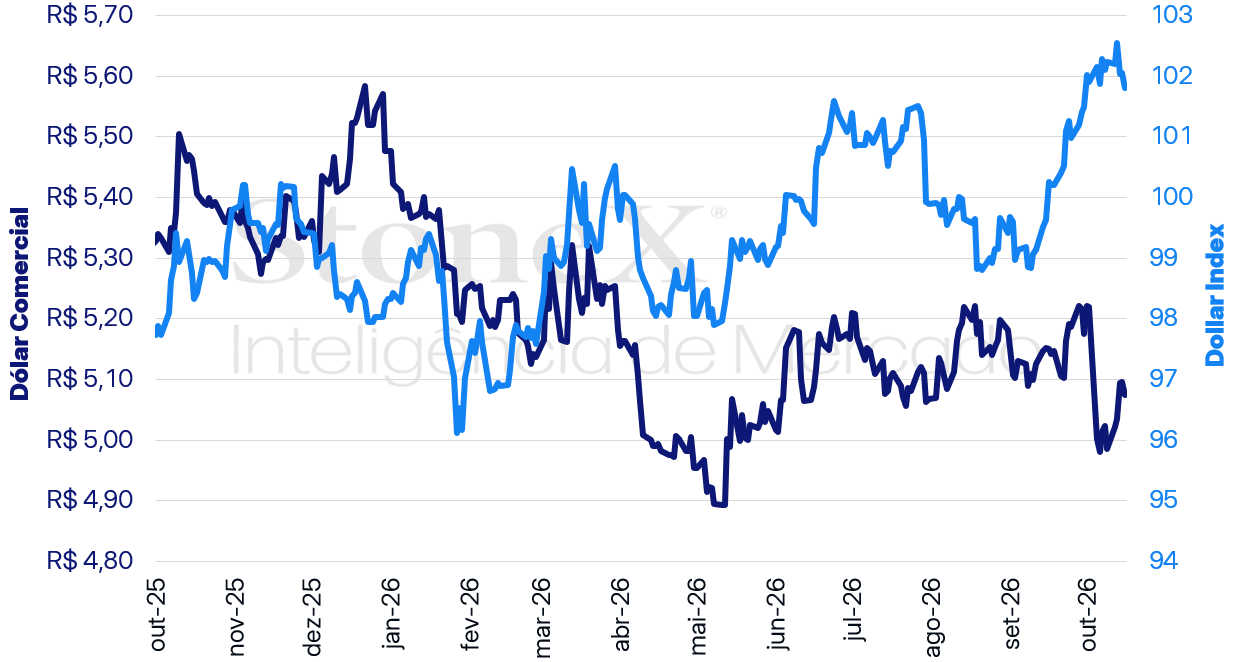
Fonte: StoneX cmdtyView. Elaboração: StoneX.
Variações do dólar comercial | Diária: -0,44% | Semanal: +1,78% | Mensal: -1,96% | Anual: -7,36% | Em 12 meses: -6,78%
Variações do dollar index | Diária: -0,24% | Semanal: -0,42% | Mensal: +0,30% | Anual: +3,55% | Em 12 meses: +3,54%
O MAIS IMPORTANTE: Corrida eleitoral acirrada
Impacto esperado na taxa de câmbio do real: altista
Após a onda de otimismo com uma possível mudança de governo após o primeiro turno das eleições, as pesquisas de intenção de voto mais recentes têm indicado um estreitamento da distância entre os candidatos Flávio Bolsonaro e Lula, reforçando a percepção de uma disputa acirrada no segundo turno.
- Nesse contexto, investidores seguem acompanhando a última semana de campanha e as novas pesquisas eleitorais, que devem contribuir para a calibração das expectativas para o resultado da disputa.
- No domingo (18), o senador Flávio Bolsonaro e o presidente Lula devem participar do primeiro debate presidencial do segundo turno, na TV Band.
- Na segunda-feira (19), pesquisas da Atlasintel, BTG Pactual/Nexus e PoderData/Aya devem ser divulgadas.
- Por fim, na sexta-feira (23), os candidatos devem participais de mais um debate, na TV Globo.
Por que isto é importante: Uma disputa eleitoral acirrada pode diminuir a previsibilidade sobre as políticas econômicas brasileiras para os próximos quatro anos, aumentando a percepção de riscos de ativos nacionais, amplificando a volatilidade e prejudicando o desempenho do real.
- Em particular, as reações recentes dos agentes do mercado financeiro revelam uma preferência pela eleição de um novo presidente, que poderia ser mais conservador em sua política fiscal.
- Por isso, a menor perspectiva de mudança de governo tende a aumentar a percepção de risco de ativos nacionais e prejudicar o desempenho do real.
Últimas pesquisas: Apesar de Flávio manter a liderança numérica na maioria das pesquisas, os levantamentos mais recentes indicaram uma tendência de estreitamento da distância entre os candidatos, reforçando a percepção de que as eleições devem permanecer acirradas.
- O levantamento do Datafolha apontou que as intenções de voto em Flávio recuaram de 49% para 47%, enquanto as de Lula mantiveram-se em 45%, configurando empate técnico.
- Já a pesquisa PoderData/Aya apontou que as intenções de voto em Flávio recuaram de 51% para 50% dos votos válidos, enquanto Lula subiu de 49% para 50%.
- Por sua vez, a pesquisa Quaest apontou para empate técnico, em que Flávio tinha 46% das intenções de voto contra 44% de Lula, com ambos os candidatos elevando sua intenção de voto em 2 pontos percentuais.
Medidas recentes do governo: Durante a semana, o principal projeto aprovado pelo governo no Congress Nacional foi a Proposta de Emenda à Constituição (PEC) sobre o fim da escala 6x1, que deve alterar os turnos de trabalho nos próximos meses.
- Além disso, o governo anunciou medidas de crédito e perdão de dívida para microempreendedores individuais (MEIs) e o envio de uma PEC ao Congresso Nacional para garantir passe livre nos transportes públicos nacionais aos finais de semana.
- Possíveis impactos eleitorais desses anúncios não foram captados pelas últimas pesquisas de intenção de voto, o que aumenta a expectativa dos investidores pelos próximos levantamentos.
Mudança de postura: Nos últimos dias, a campanha do presidente Lula mudou sua estratégia de comunicação, focando em influenciadores e articulação em redes sociais e aplicativos de comunicação.
- Além disso, as manifestações pró-Lula em diferentes cidades do país trouxeram fôlego à campanha do presidente, que busca trazer para as urnas os eleitores que se ausentaram no primeiro turno.
- Esse conjunto de fatores, somado aos últimos anúncios do governo, tendem a favorecer uma recuperação do presidente Lula nas urnas, embora o cenário de disputas acirradas permaneça.
Recuo nas apostas de altas de juros nos EUA
Impacto esperado na taxa de câmbio do real: baixista
Probabilidade de uma alta de juros na decisão de juros do Federal Reserve de 28 de outubro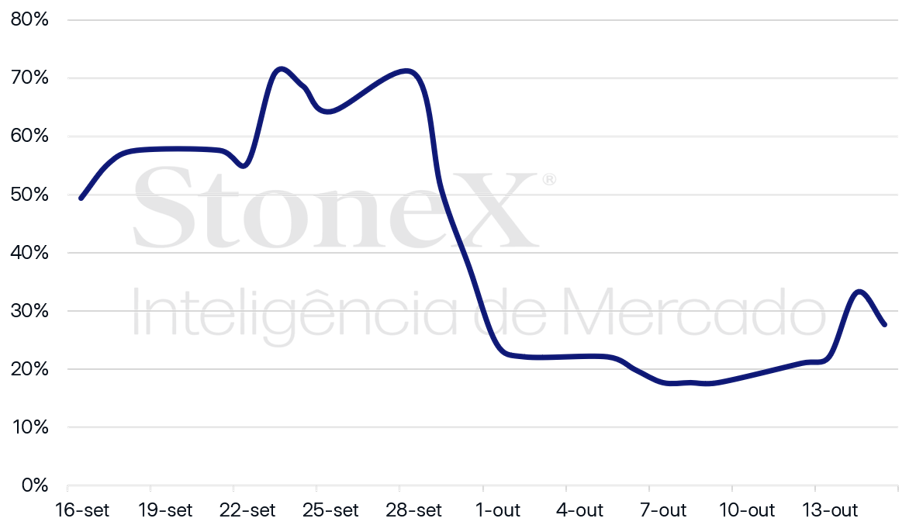
Fonte: CME FedWatch Tool. Elaboração: StoneX.
No cenário externo, o mercado de divisas deve repercutir à diminuição das apostas de investidores por uma alta de juros pelo Federal Reserve na sua decisão de outubro, mesmo após números mais aquecidos para a inflação americana.
Por que isso é importante: A diminuição das apostas por novas altas de juros pelo Fed no curto prazo tende a reduzir o rendimento dos títulos do Tesouro americano (Treasuries) e prejudicar a atração de capitais estrangeiros para o país, enfraquecendo o dólar globalmente.
Inflação mais aquecida: Na semana passada, os números para a inflação nos Estados Unidos surpreenderam ao mostrar leituras mais aquecidas que o antecipado, sugerindo pressões de preços mais persistentes e disseminadas.
- O Índice de Preços ao Consumidor (CPI) acelerou em 0,6% no mês, em linha com as estimativas, impulsionado pelo avanço dos preços de combustíveis.
- O núcleo do CPI, que exclui os componentes mais voláteis de alimentação e energia, cresceu em 0,3%, acima da expectativa mediana de 0,2%, impulsionado pelo aumento de passagens aéreas, aluguel e bens tecnológicos como computadores e monitores, impactados pela escassez global de semicondutores causada pela expansão dos investimentos em infraestrutura relacionada à inteligência artificial.
- Já o Índice de Preços ao Produtor (PPI) avançou em 1,3% no mês, acima da expectativa de alta de 0,5%, enquanto seu núcleo acelerou em 0,7%, acima da expectativa mediana de 0,3%.
Medidas de inflação para os Estados Unidos, acumuladas em 12 meses (%)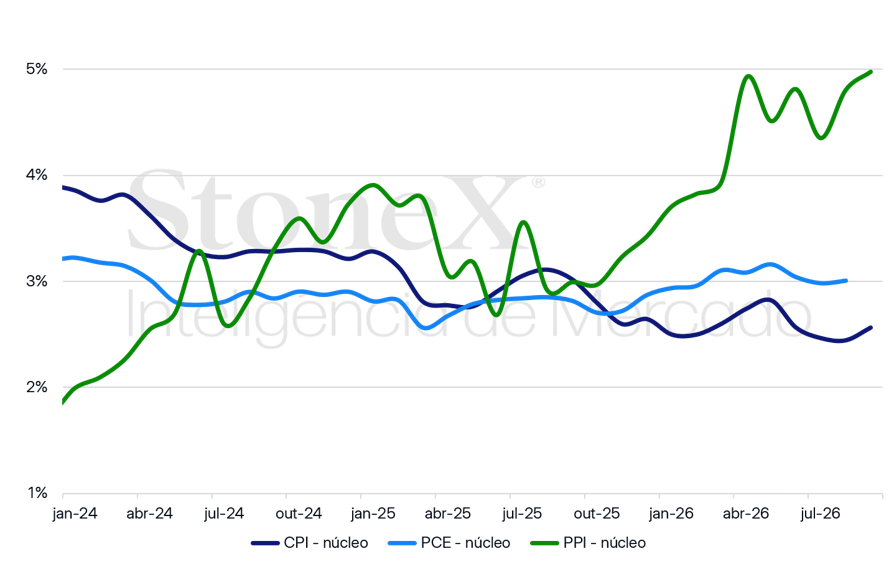
Fonte: U.S. Bureau of Economic Analysis (BEA), U.S. Bureau of Labor Statistics (BLS), Federal Reserve Bank of St. Louis. Elaboração: StoneX.
Decomposição do Índice de Preços ao Consumidor (CPI) dos Estados Unidos, acumulado em 12 meses (%)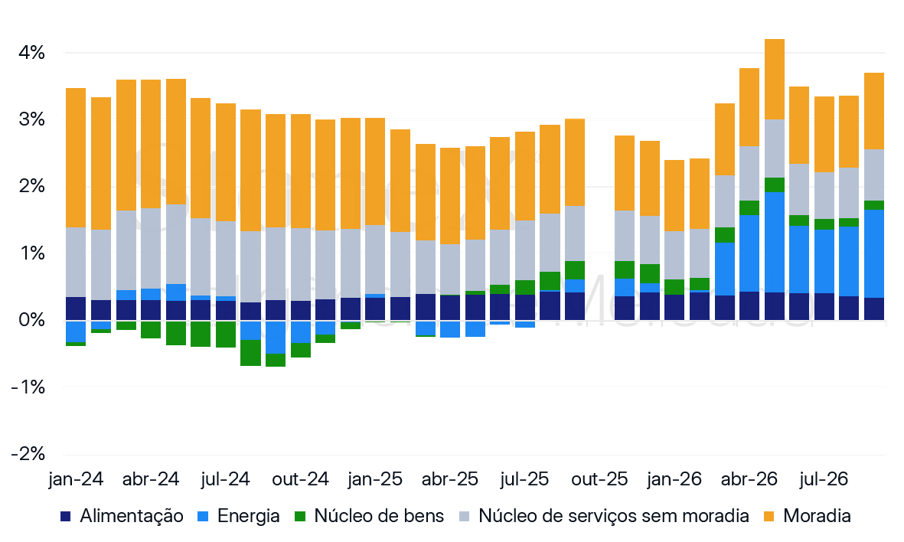
Fonte: Federal Reserve Bank of San Francisco. Elaboração: StoneX.
Nota: núcleo exclui os bens e serviços de alimentação e energia.
Apostas inalteradas: Porém, investidores continuaram apostando em uma manutenção da taxa de juros pelo Fed na decisão de outubro mesmo após números mais aquecidos para a inflação.
- Além disso, a ausência de perspectivas de melhora no curto prazo para a navegação marítima no Oriente Médio deve manter os preços de petróleo e derivados elevados e pressionar a inflação globalmente.
- Essa contradição aparente parece ser resultado, principalmente, de falas de lideranças seniores do Federal Reserve, o presidente do Fed de Nova Iorque, John Williams, e o vice-presidente do Fed, Philip Jefferson, que defenderam não haver urgência em aumentar os juros nos EUA e que o Fed possui tempo para reunir mais informações antes da próxima alta de juros.
Comunicação menos transparente de Warsh: É importante destacar que essas contradições aparentes são reflexo das mudanças implantadas pelo presidente do Federal Reserve, Kevin Warsh, que tornaram a comunicação do banco central mais resumidas, genéricas e menos informativas.
- Por exemplo, as falas de Warsh na coletiva de imprensa da decisão de juros de 16 de setembro foram interpretadas como uma sugestão clara de que o Fed estava começando um ciclo firme de altas de juros.
- Porém, a ata dessa decisão mostrou que, embora a decisão de elevar os juros em 0,25 p.p. tenha sido unânime, houve divergências para as razões para essa alta (e suas implicações).
- De acordo com a ata, “muitos participantes” defenderam aumentar juros para diminuir riscos de uma nova aceleração inflacionária, enquanto “um número de participantes” defendeu que essa alta era necessária por conta de suas estimativas para a inflação e pela necessidade de manter as expectativas inflacionárias ancoradas.
- Ou seja, para a maior parte, a alta de juros foi um exercício preventivo de gestão de riscos, enquanto apenas a menor parte entendeu que os juros estavam baixos demais para conseguir recuperar a estabilização de preços.
- Essa explicação difere significativamente das razões expostas por Warsh na coletiva de imprensa, que representaram mal o posicionamento do Comitê Federal de Mercado Aberto (FOMC).
Resistência vocal: Em função desse estilo genérico e resumido de comunicação e pela recusa de Warsh em analisar e discutir o panorama econômico americano, os demais integrantes do Federal Reserve intensificaram suas participações em eventos, palestras e entrevistas.
- Desde a decisão de juros de 16 de setembro, foram mais de 40 falas públicas dos demais integrantes do FOMC buscando dar maior clareza para a trajetória dos juros dos Estados Unidos.
- Isso aumenta a importância de falas de autoridades como Williams e Jefferson, que acabam ocupando o papel de direcionamento sobre a condução da política monetária abandonado por Warsh.
Dados de inflação no Brasil
Impacto esperado na taxa de câmbio do real: baixista
No cenário doméstico, os investidores devem acompanhar o Índice Nacional de Preços ao Consumidor 15 (IPCA-15), buscando calibrar suas expectativas para a trajetória inflacionária e condução da política econômica no país.
- A estimativa mediana dos investidores aponta para uma alta de 0,4% em outubro, o que elevaria a inflação acumulada em 12 meses de 4,47% para 4,6%, acima do teto de tolerância das metas.
Por que isso é importante: Uma leitura mais aquecida da inflação tende a fortalecer as apostas dos investidores por uma interrupção do ciclo de cortes da taxa básica de juros (Selic), elevando os rendimentos dos títulos públicos nacionais e favorecendo a atração de capitais externos, o que fortaleceria o real.
Últimos dados: A última leitura do Índice Nacional de Preços ao Consumidor Amplo (IPCA) sinalizou uma inflação mais aquecida que o projetado pelos investidores, reforçando as apostas de interrupção no ciclo de cortes de juros.
- Em setembro, o IPCA mediu uma alta de 0,70% no mês, acima das expectativas 0,53% dos preços, favorecida pelo fim do Bônus de Itaipu.
- O núcleo do indicador, que exclui bens voláteis como alimentação e energia, avançou de 0,12% para 0,42%, reforçando a leitura de pressões inflacionárias disseminadas.
Preocupações com sustentabilidade de investimentos em IA
Impacto esperado na taxa de câmbio do real: baixista
Por fim, o mercado de divisas pode repercutir a preocupação mais elevada de investidores com a rentabilidade dos investimentos relacionados a tecnologias de inteligência artificial (IA), que levou a fortes perdas de ações de empresas do segmento na semana passada.
Por que isso é importante: Por um lado, temores com a rentabilidade das empresas de IA pode gerar maior aversão global a riscos, o que tende a favorecer o desempenho de ativos considerados portos seguros para momentos de estresse e incerteza, como o dólar.
- Por outro, essas preocupações podem incentivar uma maior diversificação das carteiras dos investidores, que podem redirecionar parte de seu portfólio para ativos considerados mais arriscados, como moedas de economias emergentes.
Receios com “bolha” da IA: Na semana passada, investidores mostraram preocupações de que a demanda por inteligência artificial possa não crescer tão rapidamente quanto necessário para tornar rentável a intensa expansão de investimentos no setor, o que faria da expansão recente uma “bolha”.
- Nos últimos anos, operadores do mercado financeiro apostaram pesadamente em ações e em títulos de dívida de empresas fornecedoras de tecnologia de IA e de empresas fornecedoras de infraestrutura e insumos essenciais, como chips, semicondutores, datacenters e energia elétrica.
- Essas apostas eram fundamentadas na expectativa de crescimento intenso da demanda por essas tecnologias, acreditando que elas resultariam em ganhos significativos de produtividade em múltiplos setores.
- Contudo, um questionamento dessa expectativa de crescimento intenso da demanda somada a uma crescente competição chinesa tanto na produção de infraestrutura e insumos como de modelos mais baratos de IA levaram investidores a questionarem a sustentabilidade das apostas iniciais e a se desfazerem de posições em empresas mais alavancadas ou pior posicionadas.
Diversificação da carteira: Em tese, essas preocupações com um investimento excessivo das empresas de tecnologia deveriam resultar em um cenário de aversão a riscos e busca por ativos de segurança, o que costuma fortalecer o dólar globalmente.
- Contudo, observou-se um movimento de diversificação de investimentos tanto dentro dos EUA como para fora do país.
- Os maiores ganhadores com esse movimento foram os títulos de dívida americana (Treasuries), reflexo provável da busca por alternativas de renda fixa, mais previsíveis, e moedas de economias avançadas, como o franco suíço, o euro e a libra esterlina.
- Isso resultou em um enfraquecimento da moeda americana e também beneficiou o desempenho de moedas de economias emergentes.
- Por isso, caso essas preocupações se estendam para esta semana, elas podem acabar beneficiando o desempenho do real.
TABELA DE INDICADORES ECONÔMICOS
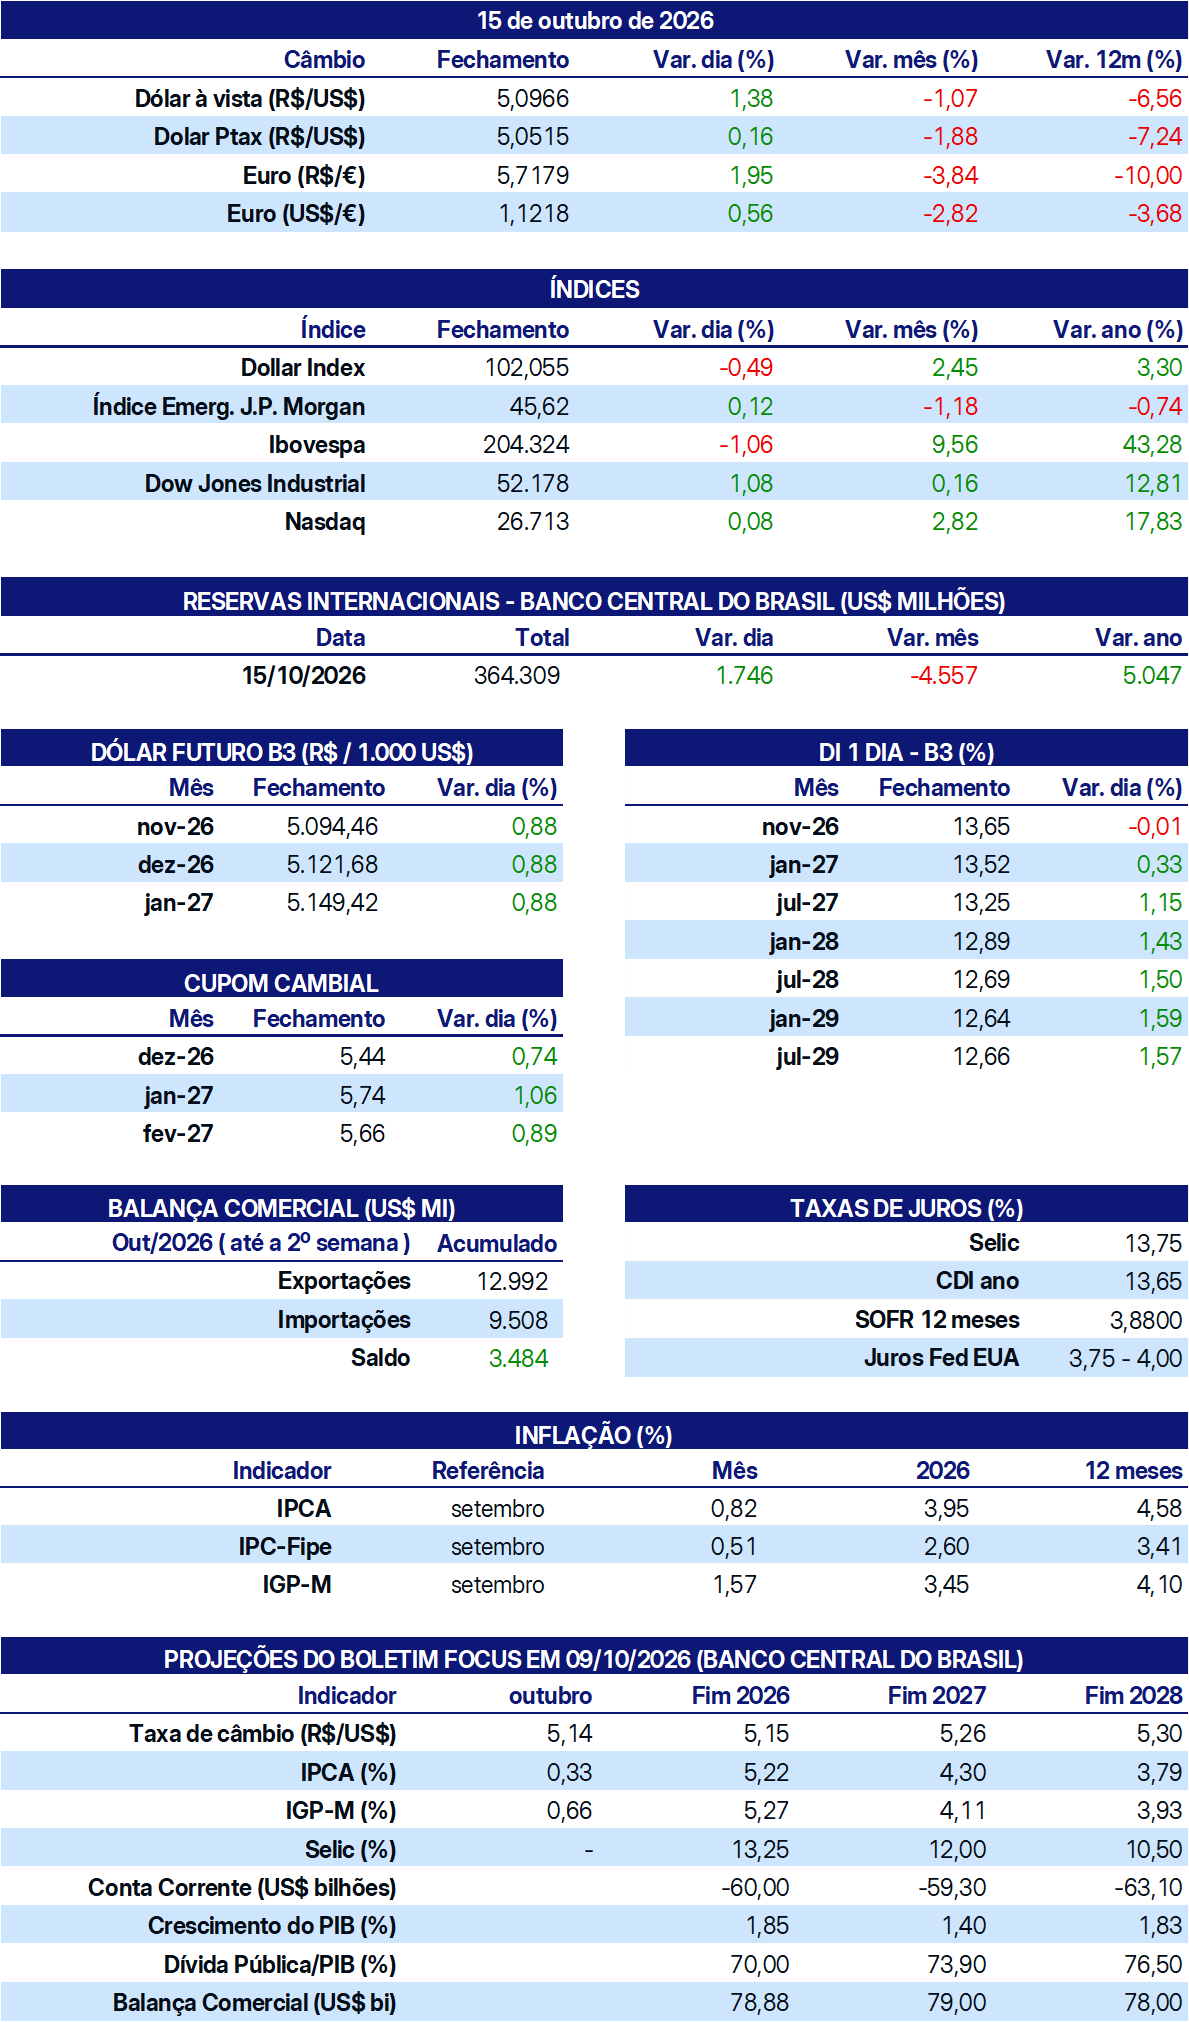
Fontes: Banco Central do Brasil; B3; IBGE; Fipe; FGV; MDIC; IPEA e StoneX cmdtyView.