8 de outubro: o petróleo opera em alta e os futuros das bolsas indicam abertura negativa, enquanto o VIX volta a superar o nível de 15,7. A escalada da retórica e os ataques iranianos contínuos a embarcações na região, somados aos impactos do furacão sobre a produção no Golfo dos EUA, levam o WTI de vencimento mais próximo a subir quase 4% no dia. Ele é negociado no maior nível da semana, perto de US$ 92,40. O Brent de vencimento mais próximo avança ainda mais, 4,6%, e atinge a máxima em três semanas, próximo de US$ 104,80. A alta do petróleo e mais uma semana de dados fortes do mercado de trabalho americano elevam as expectativas para os juros. Isso aparece na valorização do dólar, que sobe mais 0,1% e é negociado perto de 102,35, e também nos rendimentos dos Treasuries, que avançam com mais força na ponta curta da curva. O rendimento do título de 2 anos sobe 5 pontos-base, para 4,814%. O de 10 anos ganha 3 pontos-base, para 5,307%, e o de 30 anos avança pouco mais de 1 ponto-base, para 5,674%. Os agrícolas abrem mistos e sem grandes movimentos. A maior fraqueza está no complexo soja, enquanto o trigo oscila levemente acima da estabilidade.
Os produtores do Golfo dos EUA paralisaram cerca de 25% da produção de petróleo e 16,4% da de gás natural com a chegada do furacão Isaias, segundo a Marine Minerals Administration. Por precaução, funcionários estão sendo retirados das plataformas offshore próximas à rota prevista. O Isaias é oficialmente o primeiro furacão da temporada de 2026 no Atlântico. Os modelos indicam que ele deve se intensificar ao longo de hoje e no início de amanhã e depois perder força antes de tocar o solo, entre a noite de sexta-feira e a manhã de sábado. A trajetória esperada está centrada na região de Mobile Bay, no extremo leste do cinturão de produção offshore. O mercado vai acompanhar de perto essa trajetória hoje e amanhã para ver se a rota ou a intensidade mudam, já que as exportações de energia dos EUA ganham cada vez mais peso no mercado global diante das interrupções de oferta em outras regiões. Para os agrícolas, a atenção não fica só nos possíveis problemas na logística de exportação. Também importa como as chuvas fortes previstas vão afetar a colheita e a qualidade do algodão no Sudeste e até onde, ao norte, o sistema vai levar umidade capaz de atrasar a colheita de milho e soja no Vale do Rio Ohio e no leste do Corn Belt como um todo.
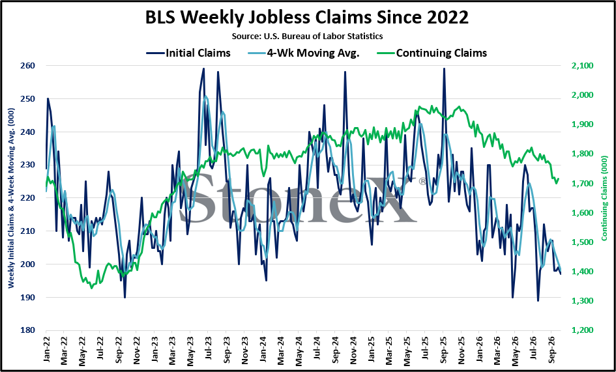
Os pedidos iniciais de seguro-desemprego vieram novamente abaixo do esperado, em 197 mil na semana encerrada em 3 de outubro. O número ficou um pouco abaixo dos 199 mil da semana anterior, que foram revisados para cima (o dado original era de 197 mil), e 3 mil abaixo da estimativa média dos analistas. Com isso, a média móvel de quatro semanas dos pedidos iniciais caiu para apenas 198 mil, oficialmente o menor nível em exatamente quatro anos. Os pedidos contínuos subiram para 1,716 milhão, ante 1,699 milhão na semana anterior, dado revisado para baixo que representava a mínima em três anos e meio. O resultado também ficou acima da estimativa média dos analistas, que previa uma alta mais moderada, para 1,708 milhão. De modo geral, o mercado de trabalho americano segue mostrando muito mais resiliência do que o esperado. Isso é um bom sinal para a saúde da economia, mas é cada vez mais visto como um aval para que o Fed continue subindo os juros.
A ata da reunião de setembro do Fed, divulgada ontem à tarde, reforçou a perspectiva de juros mais altos por mais tempo. O documento mostra um Fed cada vez mais preocupado com uma inflação persistente, ligada ao mercado de energia e à demanda por investimentos em inteligência artificial. Ao mesmo tempo, os membros avaliam que o crescimento econômico e as condições do mercado de trabalho estão fortes o bastante para justificar pelo menos mais uma alta de juros até o fim do ano. Apesar da votação unânime de 12 a 0 pela alta, um ponto de atenção é a divisão interna sobre a origem da inflação. De um lado, alguns dirigentes veem as pressões recentes como resultado, em grande parte, de choques de oferta, sobretudo de energia. De outro, há quem se preocupe cada vez mais com a possibilidade de que a demanda forte, o consumo resiliente e os investimentos em IA estejam criando uma inflação mais persistente, que pode exigir mais aperto monetário. Esse debate deve ganhar força na próxima reunião, marcada para 27 e 28 de outubro. Em linhas gerais, o FOMC claramente avalia a economia americana como persistentemente forte e vê menos motivos de preocupação com o mercado de trabalho do que antes, e os dados desta manhã só reforçam essa visão. Mais uma vez, é o tipo de notícia que parece positiva à primeira vista, mas que as bolsas podem receber mal, já que reforça a justificativa para juros mais altos por mais tempo. Na minha leitura, o trecho mais hawkish da ata de setembro foi este: "vários participantes afirmaram considerar a taxa de juros atual como não restritiva ou apenas levemente restritiva". Isso indica que esses membros consideram as condições atuais frouxas demais ou que a taxa neutra é mais alta do que se imaginava.
No fim das contas, os próximos passos do Fed devem depender dos dados, e há muita coisa a ser divulgada até a reunião de outubro. Na semana que vem sai o primeiro retrato da inflação de setembro, com o CPI na quarta-feira (14/10) e o PPI na quinta-feira (15/10). O mercado aposta com força na manutenção dos juros pelo FOMC em outubro, com probabilidade de cerca de 79% nesta manhã, segundo o FedWatch da CME. Ainda assim, as atenções devem se concentrar na reunião seguinte, em dezembro, para a qual o mercado já precifica a próxima alta de 25 pontos-base, com probabilidade em torno de 69%. Vale notar que a chance de duas altas até o fim de 2026 está sendo precificada um pouco acima da chance de nenhuma alta até lá, o que mostra o viés hawkish das expectativas. Ainda nesta manhã sai a atualização do GDPNow do Fed de Atlanta para o terceiro trimestre. Os operadores vão acompanhar os sinais sobre as expectativas de crescimento da economia americana, que funcionam como mais um aval para novas altas de juros.