20 de outubro – Os futuros das bolsas americanas apontam para uma abertura em queda. O setor de tecnologia se prepara para os balanços de SpaceX e Netflix após o fechamento de hoje, seguidos por Meta, Tesla, Texas Instruments e IBM amanhã. Os gastos expressivos com IA estarão no centro das atenções, sobretudo com a alta dos custos de financiamento, já que os investidores precisam ver um crescimento correspondente das receitas para justificar novos investimentos. O VIX sobe levemente e oscila perto de 18,7 no momento em que este texto é escrito. O dólar começa o dia em leve queda, recuando cerca de 0,2%, para perto de 101,75. Os rendimentos dos Treasuries abrem mistos. A taxa de 2 anos sobe levemente, para perto de 4,765%, enquanto os vencimentos mais longos recuam um pouco, com a de 10 anos perto de 5,105% e a de 30 anos logo abaixo de 5,43%. O petróleo renovou máximas nesta manhã. O WTI de primeiro vencimento superou US$ 100 pela primeira vez em um mês no início da sessão, mas agora gira em torno de US$ 99,70. Já o Brent de primeiro vencimento atingiu a máxima de cinco meses, perto de US$ 112, e agora é negociado perto de US$ 110,30. Os agrícolas devem abrir majoritariamente em alta, com grãos e oleaginosas buscando uma recuperação nesta terça-feira.
O presidente ucraniano Volodymyr Zelensky deve se reunir hoje com o enviado dos EUA, Steve Witkoff, na Noruega, numa tentativa de reparar a relação com o governo americano. Nas últimas semanas, Trump vem ampliando o apoio público à Rússia e pressionando Zelensky a deixar o cargo. Apesar da tentativa de um cessar-fogo energético entre os dois países, os ataques à infraestrutura de energia continuaram dos dois lados. Durante a noite, a Rússia ampliou as ofensivas contra o setor energético ucraniano, atingindo estruturas de petróleo, gás e eletricidade em todo o país, na campanha que repete todos os anos para enfraquecer a capacidade de aquecimento antes do inverno. A capacidade da Ucrânia de interceptar esses ataques certamente estará na pauta. Há relatos críveis e declarações diretas de Zelensky de que interceptadores Patriot, já pagos por governos aliados, estão sendo retidos pelo processo de aprovação dos EUA. Se isso é uma retenção deliberada para obter vantagem política, por enquanto é uma acusação do lado ucraniano e não uma política americana confirmada publicamente. Ainda assim, a pressão sobre a Ucrânia ficou bastante evidente nas últimas semanas. O porta-voz do Kremlin, Dmitry Peskov, disse hoje que a Rússia espera um encontro entre Witkoff e Putin na sequência, afirmando que "o Sr. Witkoff poderá informar o presidente Putin sobre seus contatos com os ucranianos e com os europeus". Com a Europa mantendo o esforço de rearmamento e o apoio público à Ucrânia, segue difícil vislumbrar um fim efetivo da guerra no curto prazo, apesar da pressão. Assim, as restrições ao fluxo de commodities da região devem continuar.
A colheita de milho e soja nos EUA avançou mais devagar do que o esperado na última semana. O milho avançou 11 pontos percentuais na semana e chegou a 44% da área colhida, 5 pontos abaixo da média das estimativas dos analistas. A soja avançou 18 pontos e chegou a 64%, 2 pontos abaixo do esperado. A colheita das duas culturas segue com o início mais lento desde a safra encharcada de 2019, e ambas estão atrás de seus ritmos médios. Os maiores atrasos continuam no coração do Corn Belt. Iowa (-24 p.p.) é o estado mais atrasado no milho em relação à média dos últimos cinco anos, enquanto Nebraska (-19 p.p.) é o mais atrasado na soja. Os dois estados devem voltar a operar plenamente no início desta semana, e as previsões indicam chance de retorno das chuvas à região no fim de semana, o que incentiva os produtores a avançar o máximo possível nos próximos dias. Quanto às condições, as avaliações da soja deixaram de ser publicadas porque a colheita passou da metade na semana passada. Já as do milho ficaram estáveis em 56% entre boas e excelentes, em linha com as expectativas.
O plantio de trigo de inverno nos EUA segue com o início mais lento já registrado. A semeadura avançou mais 12 pontos percentuais na semana e chegou a 63% da área, um pouco abaixo da média das estimativas dos analistas, de 65%. O maior avanço ocorreu na região do trigo vermelho mole, no leste do Meio-Oeste. Illinois (+25 p.p.), Ohio (+21 p.p.) e Michigan (+18 p.p.) registraram os maiores avanços semanais, mas vale destacar que Ohio continua o estado mais atrasado em relação à média dos últimos cinco anos, 24 pontos abaixo. Na região do trigo vermelho duro, nas Planícies, as áreas do norte e do oeste conseguiram recuperar o atraso, e Dakota do Sul, Nebraska e Colorado já estão no ritmo médio. Kansas (-9 p.p. ante a média de 5 anos) e Oklahoma (-22 p.p.) seguem atrasados. Chuvas fortes atingiram boa parte do Texas, de Oklahoma e áreas do Kansas na semana passada. Isso manteve as máquinas fora do campo, mas deve dar o reforço necessário à umidade do solo para que os produtores acelerem os trabalhos assim que o clima permitir. As previsões indicam novos sistemas esparsos sobre a região nas próximas semanas, então será preciso acompanhar se vão se confirmar. O incentivo financeiro para um aumento da área de trigo de inverno neste outono certamente existe, mas os produtores ainda precisam conseguir entrar no campo para que isso aconteça.
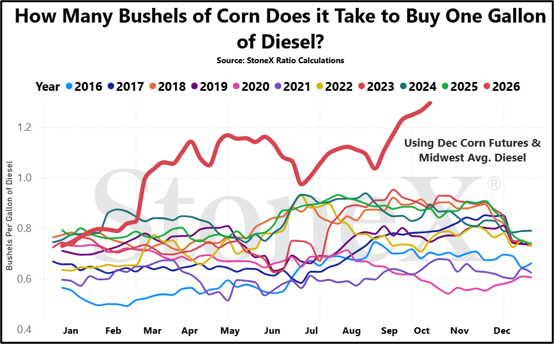
Em plena temporada de trabalhos de campo do outono, os custos recordes do diesel ganharam destaque. Em um evento na região de Wichita, no Kansas, ontem à noite, o presidente Trump anunciou que o USDA vai "lançar um novo programa de alívio de combustível para a colheita, com US$ 8 bilhões em apoio aos nossos produtores para compensar os custos do diesel nesta safra". Os detalhes completos do programa ainda não são conhecidos. Ele será administrado pela FSA e terá estrutura semelhante à do Farmer Bridge Assistance (FBA), programa que pagou outros US$ 12 bilhões em parcela única aos produtores no início deste ano. As taxas de pagamento por commodity só serão divulgadas no próximo mês. Já se sabe que o programa usará uma "fórmula uniforme para cobrir parte das perdas modeladas no ano-safra 2026" e, segundo o USDA, terá como base a área plantada declarada à FSA, as estimativas de custo de produção do ERS e as produtividades e preços do WASDE. É claro que a medida ajuda os produtores, que enfrentam custos de diesel que já bateram recordes e seguem perto das máximas, comprimindo as margens. A relação entre o preço médio do diesel no Meio-Oeste e os futuros de milho da nova safra está no pior nível em décadas.
No entanto, vale lembrar que essa entrada de dinheiro durante ou após a colheita deve impulsionar a demanda por fertilizantes na temporada de aplicação do outono. Entre os três principais nutrientes, o nitrogênio passou por uma correção expressiva no segundo semestre de 2026, depois da disparada inicial com a guerra no Irã nesta primavera. Com isso, sua acessibilidade voltou a ficar mais ou menos em linha com a média recente de cinco anos, enquanto o potássio segue barato. O problema real está no fosfato (e no enxofre), cujos preços até agora só foram contidos pela destruição de demanda. Se os produtores terminarem a colheita com produtividades acima do esperado e, em seguida, receberem novos pagamentos, essa demanda pode voltar bem mais rápido do que o previsto. A oferta já está bastante restrita, tanto nos EUA quanto no mundo, porque os produtores de fosfato cortaram a produção diante da disparada dos custos de insumos, principalmente enxofre e amônia, por causa das interrupções contínuas no Oriente Médio. Nesse cenário, qualquer retomada inesperada da demanda neste outono, ou mesmo na primavera de 2027, pode acabar levando os preços ainda mais para cima.