21 de outubro – Os futuros das bolsas apontam para uma abertura forte, liderada pelo Nasdaq, de forte peso tecnológico, após o balanço da SpaceX divulgado ontem, que comentaremos em mais detalhes abaixo. O VIX recua levemente no início do dia e, no momento em que este texto é escrito, gira em torno de 17,1, seu menor nível até agora nesta semana. O dólar opera pouco abaixo da estabilidade, perto de 101,71, depois de tocar ontem a mínima em três semanas, pouco acima de 101,5. Os rendimentos dos Treasuries começam o dia em queda: o de 2 anos é negociado a 4,774%, o de 10 anos a 5,098% e o de 30 anos a 5,409%. O petróleo cai moderadamente, com os contratos mais próximos do WTI e do Brent recuando 0,8%, negociados perto de US$ 97,40 e US$ 107,90, respectivamente. As commodities agrícolas operam majoritariamente no vermelho, com as perdas mais acentuadas no complexo do trigo, em meio ao novo esforço diplomático entre Rússia e Ucrânia nesta semana.
Os balanços das big techs estão em foco hoje e nos próximos dias, com a SpaceX trazendo uma nova dose de otimismo em seus resultados do 3º trimestre, divulgados após o fechamento de ontem. A empresa passou oficialmente ao lucro, com lucro líquido de US$ 4,4 bilhões no trimestre e receita de US$ 14,6 bilhões, um aumento expressivo de 161% na comparação anual. As ambiciosas metas de receita foram mantidas. O sinal mais relevante para o mercado como um todo foi a intenção da empresa de seguir com investimentos excepcionalmente fortes em infraestrutura de IA, diante de uma enorme demanda por computação em nuvem. Isso favorece a tese de investimento em IA e a demanda por chips, equipamentos de rede, equipamentos de energia e infraestrutura de data centers. Esse gasto agressivo, com US$ 19,6 bilhões em capex no 3º trimestre e previsão de US$ 35 bilhões a US$ 40 bilhões no 4º, não preocupa enquanto o crescimento segue explosivo. Ainda assim, os investidores estão cada vez mais sensíveis a qualquer desaceleração no avanço da receita correspondente.
A Netflix também divulgou seus resultados do 3º trimestre após o fechamento de ontem. O lucro veio acima do esperado e a receita subiu cerca de 12% na comparação anual, para US$ 12,87 bilhões. Mesmo assim, a ação sofreu pressão imediata e aponta para uma abertura em gap de baixa no pré-mercado, rumo à mínima em cerca de dois anos. O movimento reflete o guidance mais fraco que o esperado para o 4º trimestre e a redução das expectativas de receita com publicidade. A Netflix já fez parte do seleto grupo de empresas capazes de mover todo o setor de tecnologia, mas perdeu relevância à medida que o foco do mercado migrou do crescimento do streaming para IA, computação em nuvem, semicondutores e investimentos em infraestrutura de hiperescala.
Outros grandes nomes da tecnologia divulgam resultados após o fechamento de hoje, entre eles Meta, Tesla, Texas Instruments e Lam Research. Depois da liquidação puxada pela IA na semana passada, os investidores devem concentrar a atenção nas projeções de gastos para 2027 nesta temporada de balanços. Do grupo de hoje, a Meta deve ser a mais escrutinada, já que está entre os maiores investidores em IA do mundo sem contar com as fontes de receita de computação em nuvem que sustentam seus pares. No caso da Tesla, o foco deve recair mais sobre os comentários de Musk a respeito do avanço dos robotáxis e de uma possível fusão futura entre Tesla e SpaceX. A Texas Instruments dará ao mercado uma leitura ampla da demanda por chips industriais e automotivos, enquanto a Lam Research é vista como termômetro dos gastos com equipamentos de semicondutores impulsionados pela IA. Os resultados de hoje podem gerar volatilidade com a rotação de recursos entre setores, e a próxima semana também promete agitação: Microsoft e Alphabet, controladora do Google, divulgam resultados na próxima quarta-feira (28/10), seguidas pela Amazon na quinta-feira (29/10) e pela Apple na segunda-feira seguinte (02/11).
O enviado dos EUA, Steve Witkoff, se reúne hoje com o presidente russo, Vladimir Putin, em São Petersburgo, após o encontro de ontem com o presidente ucraniano, Volodymyr Zelensky, na Noruega. Não se esperavam grandes avanços nas conversas de ontem, mas houve progresso na estabilização da relação entre EUA e Ucrânia, depois da deterioração significativa observada no último mês. Os participantes de todos os lados classificaram as conversas como construtivas, positivas e produtivas. Também houve um esforço para retomar as negociações trilaterais entre Ucrânia, Rússia e EUA, proposta que Witkoff levou a Putin na reunião de hoje. Na prática, as relações parecem ter melhorado: Zelensky afirmou que o compartilhamento de inteligência dos EUA sobre ataques com mísseis "agora funciona", embora ainda haja divergências sobre as restrições à Starlink. Outro ponto concreto foi que as conversas de hoje com a Rússia começaram com a libertação do cidadão americano Stephen Hubbard, mantido em cativeiro na Rússia desde 2022. O enviado de investimentos de Putin, Kirill Dmitriev, também participou das conversas e reforçou o potencial de cooperação econômica entre EUA e Rússia. Putin voltou a defender um encontro trilateral entre ele, o presidente dos EUA, Donald Trump, e o presidente chinês, Xi Jinping, à margem da cúpula da APEC no próximo mês, na China. Ainda é muito cedo para um otimismo exagerado quanto ao fim da guerra, que se aproxima de cinco anos, mas a retomada do esforço diplomático parece estar retirando parte do prêmio de risco do mercado. No campo de batalha, porém, o Ministério da Defesa da Rússia informou ter atingido ontem três navios de carga no porto ucraniano de Reni, no Danúbio, além de outras duas embarcações a caminho de Odessa. É o episódio mais recente das contínuas interrupções no Mar Negro, que seguem limitando de forma significativa o fluxo de commodities da região.
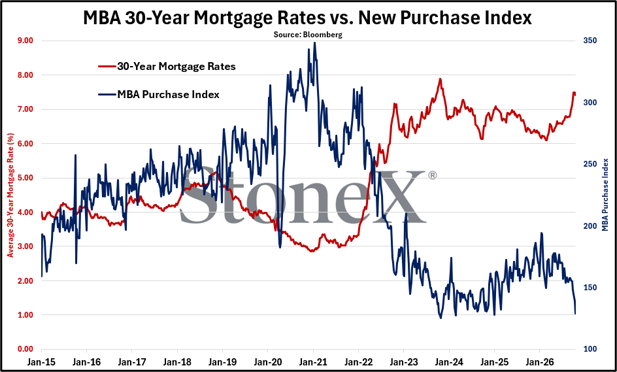
A taxa média das hipotecas de 30 anos recuou para 7,41% na semana encerrada em 16 de outubro, ante a máxima em três anos de 7,50% registrada na semana anterior, interrompendo uma sequência de oito altas semanais consecutivas. Ainda assim, o volume total de pedidos de hipoteca caiu 5,3% na comparação semanal e marcou uma nova mínima desde a primeira semana de 2025. Os pedidos de refinanciamento recuaram 2,0% na semana, mas a principal fraqueza agora está nos pedidos para compra de imóveis, que caíram bem mais, 7,3%. Ambos estão em níveis não vistos desde a primeira semana de 2025. Os dados do setor imobiliário desta semana foram francamente ruins: a confiança das construtoras atingiu a mínima em 14 anos em outubro, e as vendas pendentes de imóveis e o início de construções de setembro tiveram quedas bem mais acentuadas que o previsto. A primeira queda semanal em cerca de dois meses é animadora, mas a diferença entre uma hipoteca de 7,41% e uma de 7,50% pouco muda para potenciais compradores, o que deve manter a pressão sobre o mercado imobiliário no curto prazo.