23 de outubro – O Nasdaq, índice com forte presença de empresas de tecnologia, registrou ontem seu pior desempenho diário desde junho, encerrando o pregão em queda de 2,9%. As preocupações com a sustentabilidade da expansão da infraestrutura de inteligência artificial, em um cenário de custos de financiamento mais altos e aumento das dívidas soberanas, levaram investidores a buscar ativos de segurança, como evidenciado pelo forte movimento de compra nos mercados de títulos. Os futuros das bolsas apontam para mais uma abertura em baixa hoje, embora os do Nasdaq apresentem as menores perdas entre os principais índices, um possível sinal de alívio da pressão vendedora no setor de tecnologia. O VIX sobe 6% no início do dia e, no momento da redação, opera pouco abaixo de 20,2 pontos, próximo do maior nível desde a última sexta-feira. O dólar inicia o dia sem grandes movimentos, após uma semana também pouco movimentada, com leve alta, perto de 101,68 pontos. Os rendimentos dos títulos do Tesouro americano avançam moderadamente nesta manhã, após recuarem de forma expressiva ao longo da semana: os papéis de dois anos rendem 4,66%; os de dez anos, 4,97%; e os de 30 anos, pouco acima de 5,29%. Os preços do petróleo sobem com a recomposição do prêmio de risco geopolítico, diante da escalada das declarações entre Estados Unidos, Israel e Irã, que aumenta os temores de uma nova troca de ataques, potencialmente ainda mais intensa. O contrato de vencimento mais próximo do WTI avança 2,5% no início do dia e atinge US$ 101,60 no momento da redação, uma nova máxima em cinco semanas. Já o Brent sobe mais 1,35%, para perto de US$ 114,70, aproximando-se da máxima em seis meses. Enquanto isso, os mercados de commodities agrícolas sinalizam uma abertura de movimentos modestos e sem direção única.
O presidente Trump acionou ontem a Lei de Produção de Defesa para a produção e o refino de petróleo, na mais recente medida voltada à redução dos preços dos combustíveis antes das eleições legislativas de meio de mandato, em 3 de novembro. Para o mercado de petróleo, a iniciativa tem mais peso como sinalização política e influência sobre o sentimento dos investidores do que como uma mudança imediata na oferta. Para o diesel, porém, o impacto pode ser um pouco maior caso o governo consiga direcionar recursos à ampliação de refinarias ou a projetos de eliminação de gargalos operacionais. Do ponto de vista dos fundamentos, no entanto, a questão central é o prazo. Mesmo sob poderes emergenciais, o aumento da produção, a expansão das refinarias e as melhorias de infraestrutura geralmente levam meses ou anos para alterar de maneira relevante o balanço de oferta e demanda de combustíveis. Assim, o anúncio, por si só, dificilmente mudará de forma significativa a oferta de petróleo ou os estoques de diesel durante o inverno. A disposição do governo de utilizar recursos federais e poderes emergenciais pode ajudar a conter o viés de alta nos mercados de derivados, mas pouco contribui para resolver as interrupções geopolíticas que estão na origem dos atuais preços elevados da energia, sobretudo se os rumores de novos ataques dos Estados Unidos e de Israel contra o Irã se concretizarem.
A expectativa é de que a Moody’s rebaixe a classificação de crédito soberano da França após o fechamento dos mercados de hoje, ampliando a pressão sobre o governo francês, que já enfrenta crescente insatisfação popular e agitação social. A projeção é de um rebaixamento para Aa3, o que alinharia a avaliação da Moody’s às da S&P e da Fitch, que já reduziram suas notas anteriormente. Embora o movimento pareça amplamente precificado no mercado de títulos franceses, onde os rendimentos dos papéis de dez anos atingiram os maiores níveis desde 2002 e o diferencial em relação aos títulos alemães alcançou o maior patamar em 15 anos, o principal foco estará na perspectiva atribuída pela Moody’s. Os investidores avaliarão se a deterioração fiscal, o impasse político e a intensificação das tensões sociais apontam para novos rebaixamentos à frente. Nos mercados americanos, o impacto imediato provavelmente ocorreria por meio dos canais globais de renda fixa: uma pressão adicional sobre a dívida soberana francesa e de outros países da zona do euro poderia apertar as condições financeiras, elevar os rendimentos dos títulos globalmente e estimular a busca por segurança nos títulos do Tesouro americano. Esse movimento pode estar desempenhando um papel importante na queda expressiva dos rendimentos dos títulos americanos de prazo mais longo nesta semana. Embora a decisão de hoje, isoladamente, dificilmente provoque grandes turbulências, qualquer sinal de que a França caminha para as faixas inferiores do grau de investimento aumentaria as preocupações com vendas forçadas por investidores, a estabilidade financeira europeia e possíveis efeitos sobre os mercados globais de crédito na entrada de 2027. Novos protestos estão previstos para este fim de semana, o que pode enfraquecer ainda mais a confiança na capacidade do governo de implementar reformas fiscais e manter o tema em evidência.
Um ataque russo com drones afundou mais uma embarcação no Mar Negro nesta sexta-feira, deixando ao menos um marinheiro morto e outros três desaparecidos, desta vez a 13 milhas náuticas da costa da Romênia. Segundo relatos, o Khoryv, de bandeira de Comores, seguia para Sulina, que se tornou um ponto de passagem crucial para o corredor alternativo de exportação da Ucrânia pelo Danúbio, enquanto seus principais portos no Mar Negro continuam, na prática, bloqueados. Apesar da melhora significativa no tom das declarações nesta semana e dos avanços para a retomada das negociações trilaterais, seguidos por uma forte onda de vendas nos mercados de trigo, ainda não houve nenhuma melhora efetiva no terreno. O ataque de hoje é mais um lembrete de que a Rússia continua testando os limites da Otan e atuando de forma coordenada contra as rotas alternativas de exportação da Ucrânia, com o objetivo de reduzir sua capacidade de financiar o esforço de guerra. Isso se torna particularmente crítico à medida que o apoio americano diminui. Continuo cético quanto à possibilidade de a atual ofensiva diplomática encerrar o conflito no curto prazo, especialmente porque a Rússia não demonstra sinais de reduzir seus ataques. O risco de uma nova escalada no Mar Negro permanece, diante do anúncio, nesta semana, de que a Otan enviará mais meios militares à região em resposta à crescente frequência dos ataques russos contra embarcações dentro ou nas proximidades das águas territoriais de países-membros. O episódio de hoje é apenas o mais recente.
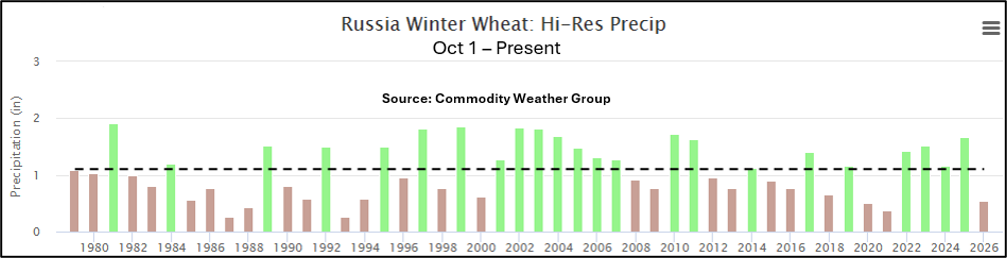
Do lado dos fundamentos, a região produtora de trigo de inverno da Rússia enfrenta seu outubro mais seco desde 2021, considerando a precipitação ponderada pela área cultivada, conforme mostrado abaixo. As previsões indicam a continuidade do tempo seco durante o fim de semana, mas apontam chances de chuva na janela de seis a 15 dias. Por enquanto, porém, a expectativa é de que essas precipitações se concentrem no extremo sul da região produtora. Vale lembrar que os produtores russos e ucranianos enfrentam um cenário financeiro difícil no curto prazo, em meio às persistentes interrupções de seus principais canais de exportação. Essa pressão já reduziu as expectativas para o plantio de trigo de inverno na região. Caso um problema climático se some a esse quadro, a redução da área cultivada poderá ser mais expressiva nos dois países.