Dólar deve refletir ata do Copom, dados de inflação nos EUA e preocupações com a política econômica nacional
- Altista
- Pessimismo e ceticismo de investidores com cenário fiscal no novo governo Lula devem aumentar a percepção de risco fiscais de ativos brasileiros, o que tende a enfraquecer o real.
- As leituras para o CPI e o PPI devem reforçar a percepção de um balanço de riscos inclinado para a inflação, aumentando as apostas de aumentos de juros pelo Federal Reserve nos próximos meses e fortalecendo o dólar globalmente.
- Baixista
- Ata do Copom deve reforçar sinalização de cautela e aumentar as apostas de investidores de interrupção do ciclo de cortes de juros, elevando o rendimento dos títulos domésticos e favorecendo o desempenho do real.
Resumo da semana passada
- Na semana, o real seguiu pressionado pela indefinição sobre a política econômica do quarto mandato de Lula, com especulações de interferência na taxa básica de juros (Selic) elevando a percepção de risco dos ativos nacionais.
- O Comitê de Política Monetária (Copom) manteve a Selic em 13,75% ao ano e adotou um tom conservador em seu comunicado, o que ajudou a manter as expectativas de inflação ancoradas e a mitigar as perdas dos ativos nacionais
- No cenário externo, a vitória democrata nas midterms reforçou a perspectiva de bloqueios à agenda de Trump e de regulação ao setor de inteligência artificial, alimentando um ambiente de aversão a riscos que prejudicou as moedas emergentes.
Dólar comercial (US$/R$) e Dollar Index (pontos)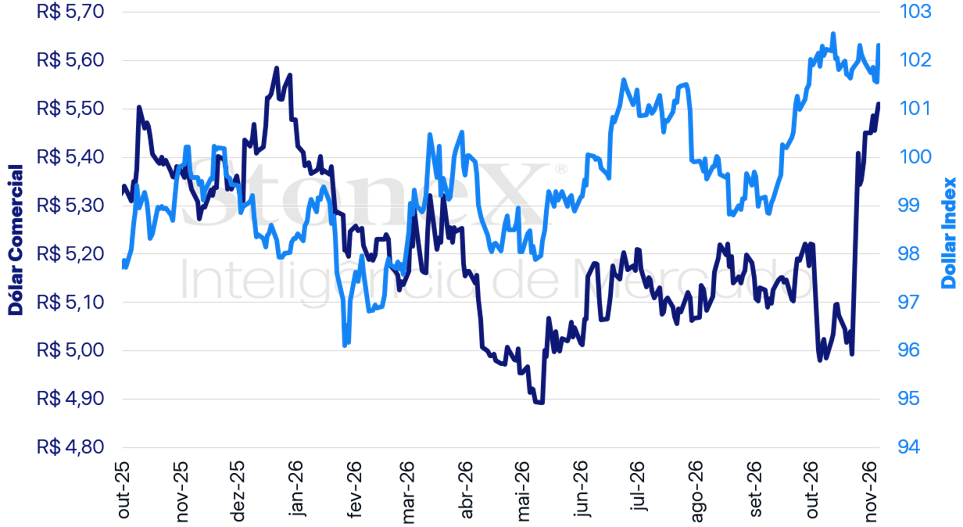
Fonte: StoneX cmdtyView. Elaboração: StoneX.
Variações do dolar comercial | Diária: +0,35% | Semanal: +1,09% | Mensal: +1,09% | Anual: +0,60% | Em 12 meses: +3,00%
Variações do dollar index | Diária: +0,76% | Semanal: +0,37% | Mensal: +0,37% | Anual: +4,06% | Em 12 meses: +2,59%
O MAIS IMPORTANTE: Ata do Copom
Impacto esperado na taxa de câmbio do real: baixista
Brasil: Histórico e expectativa para a taxa de juros – boletim Focus de 30 de outubro de 2026 (% a.a.)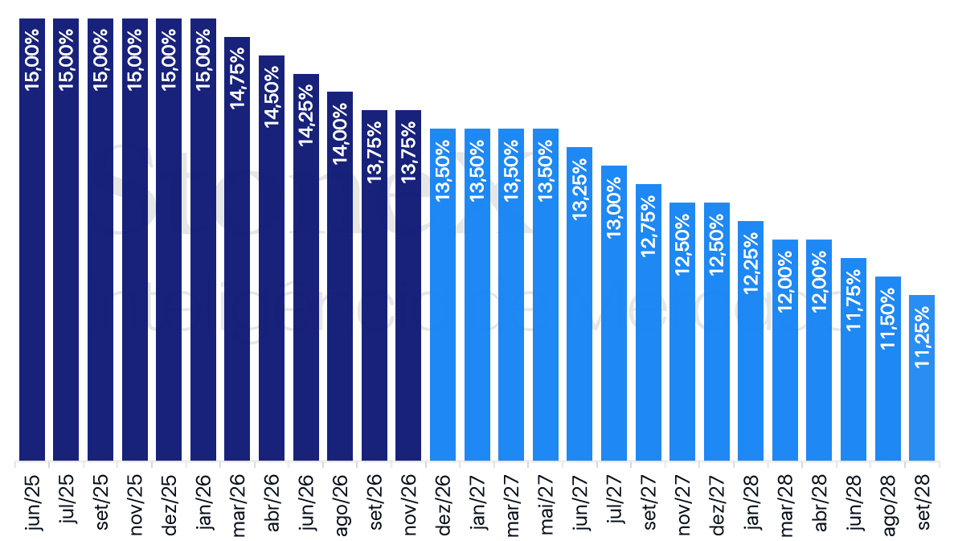
Fonte: Banco Central do Brasil. Elaboração: StoneX.
Na terça-feira (10), o Comitê de Política Monetária (Copom) irá divulgar a ata referente à última decisão, que manteve a taxa básica de juros (Selic) em 13,75% ao ano, interrompendo uma sequência de cinco cortes.
- Em meio ao cenário de elevada incerteza para a condução da política econômica nos próximos anos com o governo Lula, somado aos riscos inflacionários e de desaceleração econômica, o Copom adotou um tom neutro no comunicado emitido após a decisão, deixando os próximos passos em aberto.
- Nesse contexto, a ata será importante para uma melhor compreensão da leitura do Comitê sobre o cenário econômico, e que deve ajudar os investidores a calibrarem suas expectativas.
Por que isso é importante? Caso o documento reforce o tom neutro e a postura de cautela pelo Copom, os investidores devem elevar as apostas de interrupção do ciclo de cortes de juros, elevando o rendimento dos títulos domésticos e a atração de capitais externos, o que tende a favorecer o desempenho do real.
- Além disso, em meio às incertezas para a condução da política fiscal nos próximos quatro anos, a postura mais cautelosa na política monetária tende a limitar o descolamento das expectativas inflacionárias e suavizar as perdas dos ativos nacionais.
Cenário inflacionário desafiador: No comunicado emitido após a decisão, o Copom elevou suas projeções de inflação para a inflação acumulada em 2026 e 2027 para 5,6% e 4,7%, respectivamente, se afastando ainda mais do centro da meta.
- Além da alta nas projeções, o comunicado destacou o cenário inflacionário desafiador, com aceleração das medidas de núcleo para a inflação corrente, preços elevados do petróleo por período prolongado e mercado de trabalho ainda resiliente.
- Adicionalmente, o Comitê mencionou a desancoragem das expectativas inflacionárias, sem mencionar que esse movimento decorreu da reeleição de Lula.
- Por fim, embora o comunicado não mencione, as perspectivas de forte El Niño até o primeiro semestre de 2027, impactando o preço dos alimentos, e a desvalorização recente da taxa de câmbio se somam ao desafio para o controle inflacionário.
Sinais de desaceleração econômica: Simultaneamente ao quadro inflacionário desafiador, os indicadores recentes fortalecem a percepção de arrefecimento da atividade econômica.
- Sobre isso, o Copom descreve uma “desaceleração mais acentuada” por conta de uma política monetária “substancialmente contracionista”.
- Nas últimas decisões, apesar da inflação seguir acima da meta, a percepção de enfraquecimento da economia resultou no ciclo de cortes.
- Porém, com a deterioração das expectativas dos investidores, o Comitê optou pela interrupção do ciclo e uma postura mais cautelosa, o que interrompe a sequência de estímulos econômicos observada nos últimos meses.
Risco de estagflação? Nesse contexto, o Copom enfrenta um cenário de riscos opostos, que não podem ser mitigados simultaneamente.
- Por um lado, o cenário inflacionário desafiador e os riscos de desancoragem das expectativas de investidores demandam uma política monetária mais restritiva para contribuir na estabilização de preços.
- Por outro, a desaceleração mais intensa da atividade econômica demanda juros mais baixos para estimular a produção e a demanda.
- A possibilidade de uma economia com juros elevados, inflação alta e desaceleração econômica, isto é, de uma estagflação, dificulta a condução da política monetária, exigindo que o Copom escolha qual o maior risco enfrentado e opte por enfrentar apenas um dos riscos.
- Na última decisão, o Comitê entendeu que era mais urgente evitar uma desancoragem ainda maior das expectativas inflacionárias, optando por manter a Selic inalterada e reforçar a postura de cautela.
IPCA: Nesse sentido, na quinta-feira (12), os investidores devem repercutir a leitura de outubro do Índice Nacional de Preços ao Consumidor Amplo (IPCA), que deve apontar para um recuo da inflação mensal de 0,82% em setembro para 0,30% em outubro.
- Apesar da leitura representar uma desaceleração em relação ao mês anterior, a inflação acumulada em 12 meses deve avançar de 4,58% para 4,80%, se afastando do teto da meta de 4,50%.
- Para o núcleo da inflação, que exclui itens voláteis como alimentação e energia, é esperada uma alta entre 0,30% e 0,40%, reforçando a percepção de pressões inflacionárias disseminadas, fortalecendo as apostas de interrupção do ciclo de cortes da Selic.
IPCA acumulado em 12 meses e projeções Focus (%)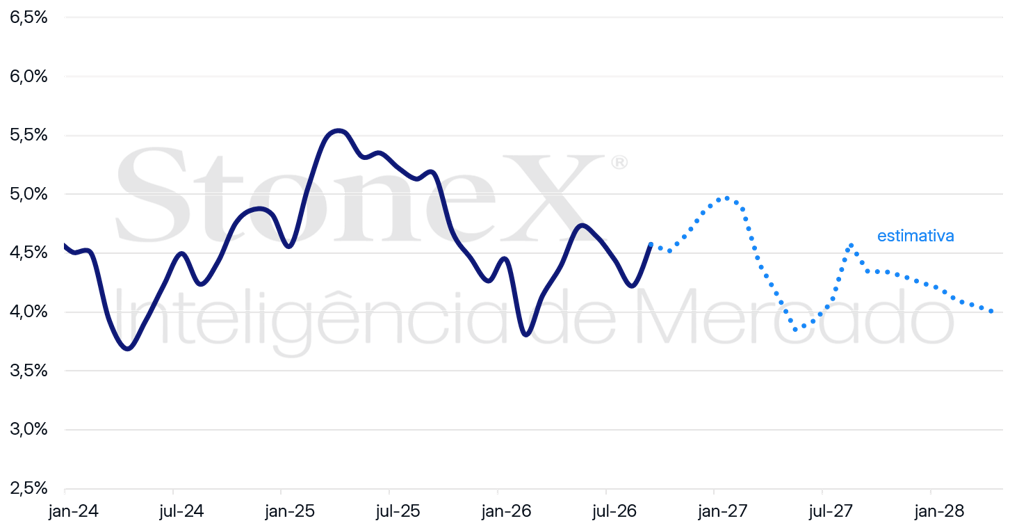
Fontes: Banco Central do Brasil e IBGE. Elaboração: StoneX.
Preocupação com políticas econômicas brasileiras
Impacto esperado na taxa de câmbio do real: altista
Os investidores devem seguir repercutindo o ambiente de pessimismo e ceticismo com as políticas econômicas no quarto mandato do presidente Luiz Inácio Lula da Silva, monitorando atentamente por sinalizações sobre a condução da política fiscal e da composição de sua equipe econômica.
- Essas definições, entretanto, devem ficar para depois de 17 de novembro, quando Lula retornar de viagem para Turquia e Filipinas.
Por que isto é importante: Investidores antecipam uma política fiscal mais expansionista no novo governo Lula e, com isso, uma aceleração mais rápida do nível de endividamento nacional.
- Como resultado, há um aumento na percepção de risco fiscais de ativos brasileiros e elevação na exigência de prêmios de risco de investidores, o que tende a enfraquecer o real.
Pronunciamento de Lula: Buscando aliviar as preocupações do mercado financeiro, Lula gravou um pronunciamento nacional que será veiculado no domingo (08).
- No pronunciamento, é esperado que o presidente enfatize o compromisso com a responsabilidade fiscal, mas sem anunciar medidas concretas.
- Adicionalmente, Lula deve reafirmar sua promessa de manter e ampliar as políticas sociais em seu próximo governo.
Rumores sobre propostas: Reportagens de imprensa afirmam que o governo debate a possibilidade de adotar o centro da meta fiscal para contingenciamento de recursos, ampliar em 20% a base de despesas sujeitas ao contingenciamento e reduzir o limite máximo do crescimento real das despesas a cada ano.
- Adicionalmente, reportou-se que o governo estaria estudando tributar títulos com isenção de imposto de renda, como LCAs, LCIs, CRAs, CRIs e debêntures incentivadas.
- A medida seria feita através da mudança da alíquota do Imposto sobre Operações Financeiras por meio de decreto, o que dispensaria a votação no Congresso Nacional e uma possível derrubada da decisão.
- Esse conjunto de medidas teria como objetivo alcançar um superávit primário de 1,5% do PIB até o seu último ano do próximo mandato.
Dados de inflação nos EUA
Impacto esperado na taxa de câmbio do real: altista
Apostas para a decisão de juros do Federal Reserve de 09 de dezembro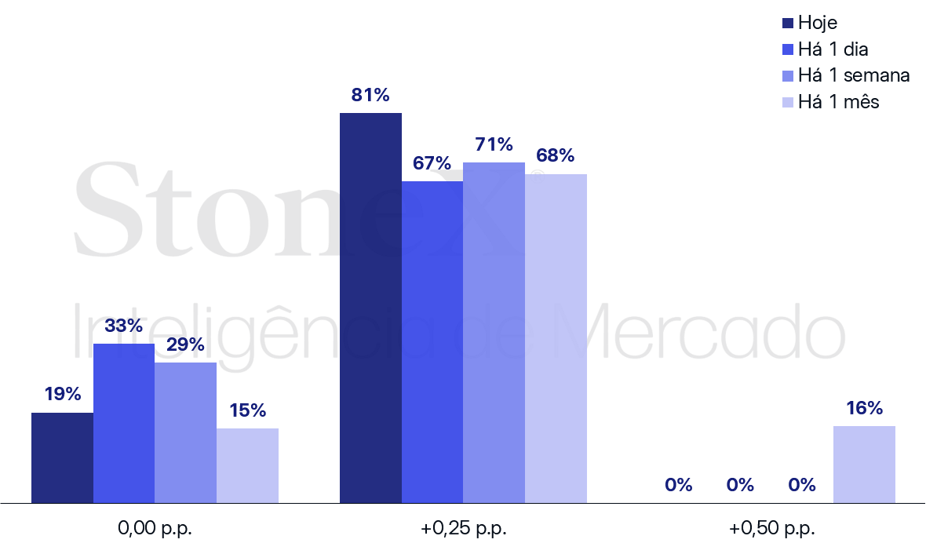
Fonte: CME FedWatch Tool. Elaboração: StoneX. Probabilidades no mercado futuro de juros referentes a 06 de novembro de 2026.
No exterior, o mercado de divisas deve repercutir a divulgação do Índice de Preços ao Consumidor (CPI) e ao Produtor (PPI) de outubro nos Estados Unidos, última leitura dos indicadores antes de decisão de juros de 09 de dezembro do Federal Reserve.
- Embora se antecipe uma desaceleração das altas mensais de ambos os índices, ela não deve ser suficiente para mudar a percepção de um balanço de riscos inclinado para a inflação.
Por que isso é importante: As leituras para o CPI e o PPI devem reforçar a percepção de um balanço de riscos inclinado para a inflação, aumentando as apostas de aumentos de juros pelo Federal Reserve nos próximos meses.
- Isto, por sua vez, tende a elevar o rendimento dos títulos do Tesouro americano (Treasuries) e favorecer a atração de capitais estrangeiros para o país, fortalecendo o dólar globalmente.
Estimativas: A mediana das estimativas para o CPI aponta que a variação mensal deve se reduzir de 0,6% em setembro para 0,3% em outubro, enquanto a variação mensal do núcleo do indicador, que exclui os componentes mais voláteis de alimentação e energia, deve recuar de 0,3% para 0,2% no período.
- Essa moderação do núcleo seria impulsionada por uma alta mais contida dos preços de carros usados, bens de consumo eletrônicos e aluguel.
- Ainda assim, se confirmada essas projeções, a alta acumulada em 12 meses subiria de 12 meses de 3,7% para 3,9% no índice cheio e de 2,6% para 2,7% em seu núcleo.
- Já a estimativa mediana para o PPI aponta que a variação mensal deve se reduzir de 1,3% em setembro para 0,4% em outubro, e de 0,7% para 0,3% em seu núcleo.
- Tal resultado levaria a alta acumulada em 12 meses pelo PPI de 6,3% para 6,6% no índice cheio, enquanto a do núcleo se manteria em 5,0%.
Riscos inflacionários: Embora se antecipe uma desaceleração das altas mensais de ambos os índices, ela não deve ser suficiente para mudar a percepção de um balanço de riscos inclinado para a inflação.
- Primeiramente, por serem insuficientes para sugerir uma tendência de estabilização de preços.
- Além disso, a perspectiva de escassez prolongada de petróleo e derivados, por conta de conflitos geopolíticos, e de semicondutores, por conta da rápida expansão de infraestrutura relacionada à inteligência artificial, devem manter pressões de custos mais elevadas sobre a economia americana.
Economia aquecida: Reforça a percepção de um balanço de riscos inclinado para a inflação nos Estados Unidos, também, o bom desempenho de indicadores de atividade produtiva e mercado de trabalho.
- Na semana passada, o Índice Gerentes de Compras (PMI) industrial acelerou seu ritmo de alta de 54,5 pontos em setembro para 55,5 pontos em outubro, enquanto o PMI de serviços desacelerou de 54,9 pontos para 54,5 pontos no período (leituras acima de 50 pontos indicam expansão).
- Esses números são condizentes com uma expansão mais forte da atividade produtiva, em linha com a primeira prévia do Produto Interno Bruto americano do terceiro trimestre, que acelerou sua taxa anualizada de crescimento trimestral de 2,2% para 3,4%, impulsionado pela elevação do consumo e do investimento.
“Payroll” mais forte que o esperado: Já o Relatório da Situação de Emprego apontou uma criação líquida de 165 mil empregos nos EUA em outubro, bem acima da estimativa mediana de 62 mil.
- Adicionalmente, o saldo líquido de empregos de agosto e de setembro foram revisados para cima, apontando 84 mil empregos a mais do que o inicialmente reportado.
- A taxa de desemprego, por sua vez, recuou de 4,2% para 4,1%, também melhor que o projetado.
- Os ganhos de emprego foram bem distribuídos entre os setores, com destaque para segmentos mais relacionados à demanda doméstica, como construção e indústria.
- Estes números indicam uma expansão mais rápida do que se antecipava para o mercado de trabalho, que pode resultar em um crescimento mais acelerado do consumo e, nesse caso, resultar em uma nova fonte de pressão inflacionária para a economia.
Variação no total de empregos urbanos nos Estados Unidos – média de 3 meses (mil pessoas)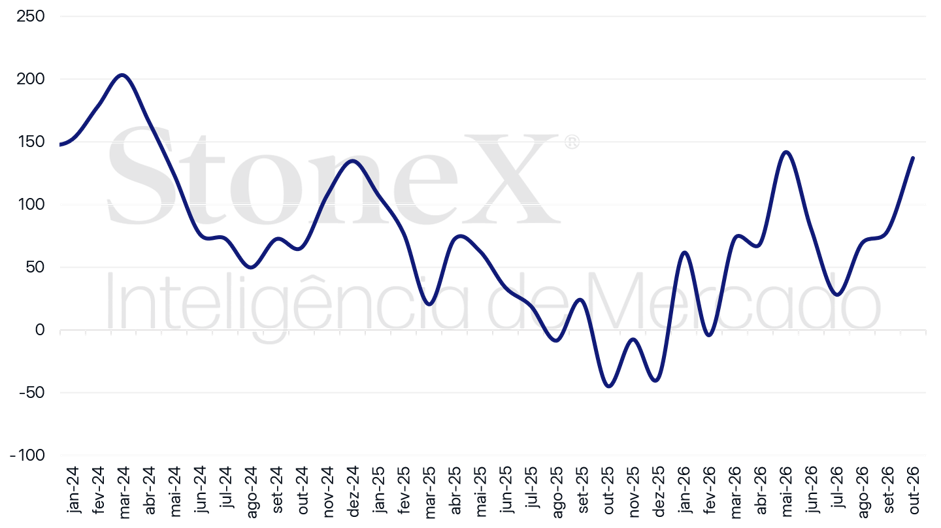
Fonte: U.S. Bureau of Labor Statistics (BLS), Federal Reserve Bank of St. Louis. Elaboração: StoneX.
TABELA DE INDICADORES ECONÔMICOS
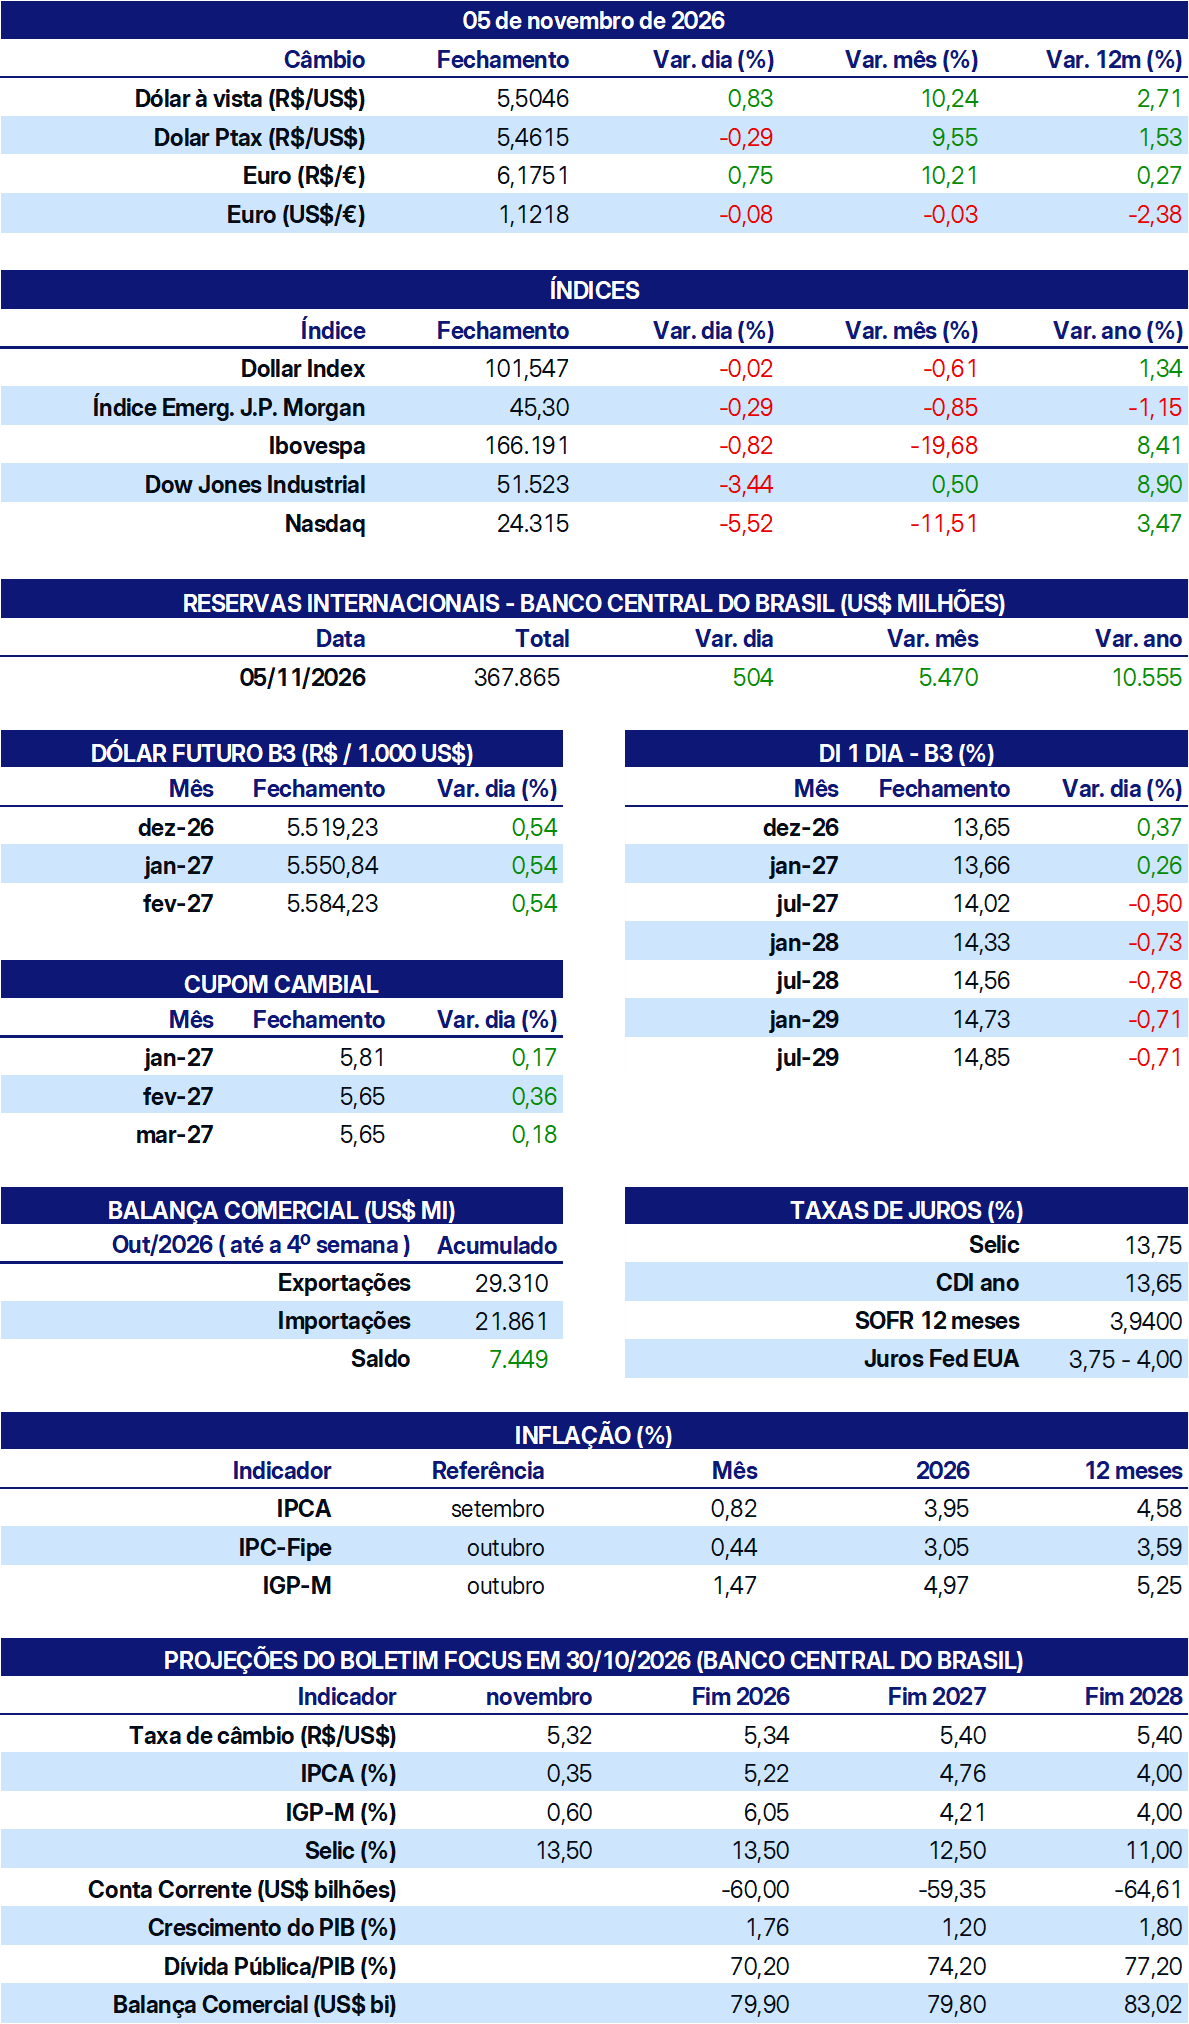
Fontes: Banco Central do Brasil; B3; IBGE; Fipe; FGV; MDIC; IPEA e StoneX cmdtyView.