Quebra na produção de beterraba recoloca União Europeia como importadora líquida de açúcar
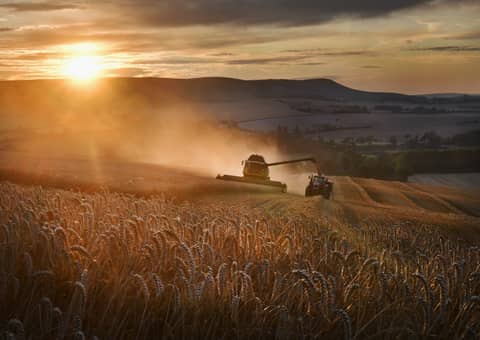
Ondas de calor e um verão seco reduziram significativamente a safra de beterraba açucareira da União Europeia, com a produção de açúcar do bloco caminhando para uma queda de mais de 3 milhões de toneladas métricas na próxima safra. Esse déficit faz a União Europeia voltar à posição de importadora líquida de açúcar, algo que não acontecia nas últimas três temporadas. O bloco pode precisar de importações líquidas superiores a 1 milhão de toneladas métricas, adicionando um novo comprador a um mercado global de açúcar que já enfrenta um cenário de aperto diante do déficit projetado para 2026/27. Com os resultados da colheita na França e na Alemanha confirmando o desempenho desfavorável da safra, a demanda europeia passa a ocupar uma posição central nos fluxos globais do comércio de açúcar.
Marcelo Bonifacio, analista de Inteligência de Mercado da StoneX Brasil, acompanha os mercados de açúcar e etanol da América Latina para a equipe de pesquisa da companhia na América do Sul. O especialista monitora a produção global de açúcar e os fluxos comerciais no Brasil, Índia e Ásia, além da região Centro-Sul do Brasil, principal fornecedor capaz de equilibrar o mercado quando outras origens apresentam oferta insuficiente.
Destaques
A produção de açúcar da União Europeia caminha para uma queda superior a 3 milhões de toneladas métricas.
Ondas de calor e chuvas abaixo do esperado durante o verão reduziram as estimativas para a produção de beterraba açucareira na França, Alemanha, Países Baixos e Bélgica.
A União Europeia volta à posição de importadora líquida de açúcar pela primeira vez em três temporadas.
Safra europeia de beterraba açucareira sofre com falta de chuvas no verão e estimativas recuam
Organizações nacionais da França, Alemanha, Países Baixos e Bélgica reduziram suas estimativas para a safra europeia de beterraba açucareira após um verão marcado por calor intenso e chuvas insuficientes. O período crítico para o desenvolvimento da cultura ocorre entre junho e agosto, os três meses anteriores ao início da colheita, em meados de setembro, quando as lavouras do norte da França e do sul da Alemanha precisam de chuvas regulares para se desenvolver.
“Observamos muitas ondas de calor entre julho e agosto na União Europeia e, naturalmente, também no Reino Unido”, afirma Bonifacio, destacando também o baixo volume de chuvas registrado ao longo do verão europeu. Vale ressaltar que as revisões para baixo nas estimativas de produção ocorreram quando a colheita já estava começando, deixando pouca margem para uma recuperação da safra.
Déficit de açúcar faz União Europeia voltar à posição de importadora líquida
“Estamos vendo a União Europeia voltar à posição de importadora líquida de açúcar. Isso não acontecia nas últimas três temporadas.”
Segundo o analista, a produção de açúcar da União Europeia caminha para uma redução superior a 3 milhões de toneladas métricas, o que deve levar o bloco a precisar de importações líquidas superiores a 1 milhão de toneladas métricas.
Os fundos de hedge que atuam nos futuros de açúcar em Nova York já precificaram o déficit europeu, enquanto os resultados da colheita na França e na Alemanha começam a confirmar o fraco desempenho da safra. Como consequência, um mercado europeu que conseguiu atender às próprias necessidades nas últimas três temporadas agora passa a competir pelo açúcar importado, acrescentando uma nova fonte de demanda ao balanço global da commodity.
Necessidade de importações da UE coincide com a entressafra brasileira
A necessidade de importação de açúcar pela União Europeia aumenta durante o intervalo entre a colheita europeia de beterraba e a chegada do açúcar da safra 2027/28 do Centro-Sul do Brasil aos mercados de exportação. É justamente nesse período que o déficit global de açúcar se torna mais evidente nos fluxos físicos de comércio.
As usinas do Centro-Sul brasileiro têm pouco açúcar disponível durante a entressafra, reduzindo a oferta do principal fornecedor capaz de equilibrar o mercado justamente no momento em que as compras europeias aumentam.
Outras origens também oferecem cobertura limitada. Segundo Bonifacio, “a Tailândia não terá muito açúcar para exportar, já que sua safra deverá diminuir, e a Índia também não estará presente no mercado de exportação”.
A moagem de cana-de-açúcar do Centro-Sul do Brasil para 2027/28 é estimada em níveis recordes. No entanto, esse açúcar só ganha maior relevância nos mercados de exportação alguns meses após o início da safra, deixando, nesse intervalo, os compradores da União Europeia disputando uma oferta restrita de açúcar bruto.
Baixe o Relatório de Perspectivas para Commodities da StoneX
Acesse análises sobre os mercados agrícolas, de energia, metais e macroeconomia, além de insights essenciais sobre os fatores que devem influenciar esses mercados ao longo do próximo trimestre.
--- Texto de Frédéric Guétin, Produtor de Mídia da StoneX
--- Especialista: Marcelo Bonifacio, analista de Inteligência de Mercado da StoneX Brasil
Açúcar
STONEX é o nome comercial usado pela STONEX GROUP INC. e todas as suas entidades associadas e subsidiárias. A StoneX Group Inc. oferece serviços financeiros em todo o mundo por meio de suas subsidiárias, incluindo commodities físicas, títulos, derivativos OTC e negociados em bolsa, gestão de risco, pagamentos globais e produtos em moeda estrangeira, de acordo com a legislação aplicável nas jurisdições em que os serviços são prestados. O grupo de empresas StoneX somente negocia com clientes que satisfaçam os critérios de elegibilidade pertinentes à legislação aplicável à cada empresa específica dentro do grupo. A StoneX Consultoria em Futuros e Commodities é autorizada pela CVM como consultoria de valores mobiliários. A StoneX não é responsável por qualquer redistribuição deste material por terceiros, ou quaisquer decisões comerciais tomadas por pessoas a partir deste material. As informações e/ou fatos contidos neste documento foram obtidas de fontes que acreditamos ser de confiança, mas não há garantias quanto à sua exatidão ou integridade. Estes materiais representam as opiniões, os pontos de vista e as projeções do autor, salvo se indicado o contrário, e não necessariamente refletem os pontos de vista e estratégias de negociação empregadas pela StoneX. Todas as previsões de condições de mercado são inerentemente subjetivas e especulativas, e resultados reais e previsões subsequentes podem variar significativamente em relação a essas previsões. Nenhuma garantia é feita de que essas previsões serão alcançadas, sejam expressas ou implícitas. Todos os exemplos são fornecidos apenas para fins ilustrativos, e não significam a possibilidade de conseguir resultados similares àqueles dos exemplos. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Negociar swaps e derivativos OTC, derivativos negociados em bolsa e opções e títulos envolve riscos substanciais e não é recomendado para todos os investidores. Resultados financeiros passados não são necessariamente indicativos de desempenho futuro. As informações do presente documento não são uma recomendação para negociação nem pesquisa de investimento ou uma oferta de compra ou venda de quaisquer derivativos ou títulos. Elas não levam em conta os seus objetivos específicos de investimento, sua situação financeira ou suas necessidades, e não criam nenhuma obrigação vinculante, junto a nenhuma das empresas da StoneX Group Inc., de realizar qualquer tipo de transação com você. Nós o orientamos a realizar uma investigação independente de quaisquer transações, para determinar se elas são adequadas para você. Flutuações nas taxas de câmbio podem ter efeitos adversos sobre o valor ou preço de determinados investimentos, ou sobre a renda derivada de tais investimentos. Possíveis informações de rentabilidade podem estar sujeitas a tributação. Alguns produtos, por suas especificidades, não são garantidos pelo Fundo Garantidor de Crédito (FGC), administrador, gestor ou outros mecanismos de seguro. As informações presentes neste material técnico são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Os produtos e serviços aqui mencionados podem não estar disponíveis em todas as jurisdições. Nossas subsidiárias estrangeiras não são autorizadas pela CVM a oferecer serviços a investidores Brasileiros, porém, de acordo com Parecer de Orientação CVM n. 33/2005 foi firmado um contrato de apresentação de clientes com a StoneX DTVM, que está devidamente registrada no Banco Central do Brasil e a Comissão de Valores Mobiliários, para que a distribuição a residentes Brasileiros seja feita por meio da DTVM. Reclamações devem ser direcionadas para a Ouvidoria através do e-mail ouvidoria@stonex.com ou através do telefone: 0800 9424685 (2ª à 6ª das 9h às 18h). Nenhuma parte deste material pode ser copiada, fotocopiada ou duplicada, de maneira nenhuma, por meio nenhum, nem redistribuída sem o consentimento prévio, por escrito, da StoneX Group Inc.
Utilizamos nosso capital, conhecimento e profunda experiência para proteger as margens de nossos clientes, reduzir custos e fornecer soluções personalizadas para obter sucesso nos mercados globais competitivos de hoje.
Confiança
Valorizamos relacionamentos próximos e de longo prazo com nossos clientes. Ao oferecer o melhor serviço e suporte tecnológico, nossos clientes confiam em nós para entrar nos mercados mais desafiadores e atender aos seus pedidos mais difíceis.
Transparência
Oferecemos preços competitivos e transparentes, além de entrega garantida e segura em mais de 140 moedas em mais de 185 países.
Especialização
Com insights e informações de todo o mundo, fornecemos aos nossos clientes notícias, dados e comentários agregados de todas as vertentes de nossos mercados, desde interconexões de complexos de commodities até fluxos globais de capital.