19 de outubro – Os futuros de ações indicam uma abertura mista no início da semana, com sinais de que o fluxo de recursos volta para o setor de tecnologia após a forte liquidação da semana passada. O Nasdaq mostra a abertura mais forte, enquanto o Dow Jones deve começar o dia no vermelho, o oposto do que se viu na semana passada. O VIX recuou de forma expressiva depois do salto de sexta-feira, quando passou de 22 e atingiu a máxima em três meses, e agora gira em torno de 18,6 no momento em que este texto é escrito. O dólar abre a manhã praticamente estável, levemente acima da linha d'água, perto de 101,83, depois de cair da máxima em 18 meses, próxima de 103, registrada na quarta-feira passada. Os rendimentos dos Treasuries devem começar a semana em leve alta: o de 2 anos está pouco acima de 4,75%, o de 10 anos acima de 5,10% e o de 30 anos em 5,443%. O petróleo devolve parte dos fortes ganhos de sexta-feira, que levaram o WTI de primeiro vencimento à máxima em um mês e o Brent de primeiro vencimento à máxima em cinco meses. Os dois caem cerca de 1,5% no dia e são negociados perto de US$ 97,60 e US$ 107,90, respectivamente. No restante do setor de commodities, os agrícolas começam a semana sem grandes variações, com sinais mistos.
A retórica diplomática continua sugerindo oportunidades de desescalada, mas a atividade militar no fim de semana seguiu na direção oposta, tanto no Oriente Médio quanto no conflito entre Rússia e Ucrânia. No Oriente Médio, o Irã continua intensificando os ataques a embarcações dentro e nos arredores do Estreito de Ormuz. Com isso, os fluxos da região, que vinham melhorando bastante e se aproximavam dos níveis pré-guerra, voltaram a cair. Ainda na região, a escalada entre a Arábia Saudita e os houthis do Iêmen, apoiados pelo Irã, avançou pelo fim de semana. Os dois lados trocaram ataques e os combates em terra seguem intensos. Na diplomacia, o movimento pende cada vez mais para o lado saudita, agora com a entrada do Egito, o mais recente país da região a aderir ao esforço. O suposto cessar-fogo energético entre Rússia e Ucrânia da semana passada não deu resultado. A Ucrânia lançou ataques massivos com drones contra alvos energéticos russos no fim de semana, incluindo instalações petrolíferas nos arredores de São Petersburgo, e a Rússia, por sua vez, continuou atacando a infraestrutura energética ucraniana. Os EUA seguem pendendo cada vez mais para o lado russo depois da ordem executiva de Trump, na sexta-feira, que suspende sanções por 60 dias. Ele mesmo havia sancionado essa legislação no mês passado. Ainda assim, vale notar que os EUA teriam retomado o compartilhamento de inteligência com a Ucrânia no fim de semana. Apesar da pressão, o mercado não parece convencido de que essa mudança de alinhamento vá de fato melhorar de forma relevante o fluxo de commodities, já que pesa o risco de o conflito acabar se prolongando.
Os balanços das big techs nesta semana darão ao mercado uma nova leitura sobre a saúde da expansão da infraestrutura de IA, depois da forte liquidação no setor de tecnologia na semana passada. SpaceX e Netflix divulgam resultados amanhã. Na quarta-feira a agenda fica mais cheia, com Meta, Tesla, Texas Instruments, Lam Research e IBM, e na quinta-feira é a vez da Western Digital. Isso pode aumentar a volatilidade nesta semana, já que os investidores estão cada vez mais atentos a se os gastos elevados com IA estão gerando retorno real para essas empresas. Qualquer sinal de aceleração dos gastos sem um crescimento correspondente da receita costuma pressionar todo o complexo de IA. O Nasdaq, de forte peso tecnológico, perdeu mais de 5% na semana passada e fechou na mínima em um mês. Já o principal referencial do setor de chips, o Índice de Semicondutores da Filadélfia (SOX), caiu quase 11,5% na semana. Ainda assim, o dinheiro claramente tenta permanecer no mercado acionário de forma mais ampla. O Dow Jones, por exemplo, terminou a semana passada no azul. A agenda de balanços desta semana merece atenção, mas a da próxima semana trará ainda mais a analisar: Microsoft e Alphabet, controladora do Google, divulgam na quarta-feira (28/10), Amazon e Intel na quinta-feira (29/10), e Apple e AMD na semana seguinte. De modo geral, espero um escrutínio intenso sobre os sinais de gastos e receitas ligados à IA como tema central nas próximas semanas, à medida que os operadores tentam separar vencedores e perdedores do atual boom da IA, intensivo em capital.
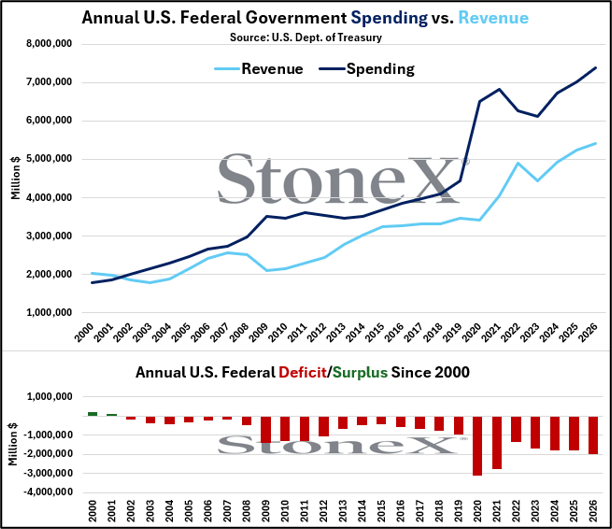
O déficit orçamentário dos EUA no ano fiscal de 2026 chegou a US$ 1,992 trilhão, segundo dados divulgados pelo Tesouro americano na sexta-feira. O valor é 12,3% maior que o do ano anterior e representa o terceiro maior déficit anual da história, atrás apenas dos anos fiscais de 2020 e 2021, no período de recuperação da pandemia. Os gastos totais do governo subiram 5,5% na comparação anual e atingiram a nova máxima histórica de US$ 7,396 trilhões. O valor supera o recorde de US$ 6,883 trilhões do ano fiscal de 2025, que por pouco havia tirado o posto do ano fiscal de 2021, com US$ 6,822 trilhões. Esse crescimento dos gastos superou o avanço de 3,2% das receitas na comparação anual, o que explica o salto do déficit. Com isso, o déficit orçamentário federal chega a quase 6,2% do PIB, acima dos 5,8% do ano anterior e o pior nível desde o ano fiscal de 2021, o que mantém as preocupações sobre a sustentabilidade dessa trajetória.
Também é a primeira vez na história que a despesa anual com juros da dívida pública supera US$ 1 trilhão. O valor subiu US$ 81 bilhões (cerca de 8%) em relação ao ano anterior, e esses custos crescentes pesam cada vez mais sobre o orçamento federal. Isso cria um ciclo difícil: o custo crescente do serviço da dívida amplia os déficits e exige mais emissões do Tesouro, o que pode pressionar ainda mais os custos de financiamento. Essa pressão é maior sobretudo na ponta longa da curva de juros, onde já houve uma alta expressiva, com máximas em várias décadas em 2026. Somam-se a essas preocupações os enormes investimentos exigidos pela expansão da infraestrutura de IA. As empresas de tecnologia recorrem cada vez mais ao mercado de dívida para financiar data centers, geração de energia e outros projetos de infraestrutura. Boa parte desse investimento é financiada com o fluxo de caixa das empresas e capital privado, mas a disputa cada vez maior pelo capital dos investidores acontece num momento em que o governo federal já enfrenta necessidades de financiamento enormes. A preocupação daqui em diante é que a combinação de déficits federais persistentes com a aceleração do endividamento do setor privado mantenha os juros de longo prazo pressionados para cima. Isso pode reduzir o investimento em outras áreas da economia e encarecer o financiamento para famílias, empresas e o próprio governo.