Logotipo da StoneX

Comentários de Abertura

By: Mike Castle, Market Intelligence - Fertilizer Analyst

17 de setembro – O Fed promoveu um aumento de 25 pontos-base na taxa de juros, conforme esperado ontem, elevando sua faixa de referência para 3,75% - 4,00%. Este é oficialmente o primeiro aumento de juros promovido pelo Fed em mais de três anos, desde julho de 2023. O mercado precificava com elevada convicção a expectativa de um aumento dessa magnitude antes da decisão, o que levou a uma reação relativamente moderada nas negociações subsequentes, embora o Dow Jones e o S&P 500 tenham encerrado o pregão de ontem em baixa. No entanto, os mercados buscam recuperação na abertura desta manhã, com os futuros dos índices acionários apontando para uma abertura significativamente mais forte de forma generalizada, enquanto o VIX registra forte queda, recuando abaixo de 15,5 pela primeira vez desde a última terça-feira. O dólar opera em baixa no início do dia após atingir ontem uma nova máxima de seis semanas, de 100,35, sendo negociado próximo de 100,11 no momento da redação deste texto. Os rendimentos dos Treasuries apresentam queda expressiva, especialmente na parte curta da curva, com os títulos de dois anos retornando a 4,675%, os de dez anos em 4,949% e os de trinta anos em 5,307%. O petróleo bruto inicia o dia em queda, com o WTI de primeira posição recuando 1,9% e sendo negociado pouco acima de US$ 100 no momento da redação, enquanto o Brent de primeira posição cai mais 3,6%, para próximo de US$ 102. Enquanto isso, as commodities agrícolas indicam uma abertura majoritariamente negativa.

O aspecto mais surpreendente foi o fato de esta ter sido uma decisão unânime, com votação de 12 a 0 a favor do aumento, representando uma mudança expressiva em relação à divisão de 9 a 3 observada na reunião de julho. O aumento das pressões inflacionárias e a contínua resiliência do mercado de trabalho dos Estados Unidos desde a última reunião parecem ter fornecido evidências suficientes para que os membros que defenderam a manutenção dos juros em julho se juntassem aos dissidentes. Olhando à frente, as novas projeções de política monetária também mostram que a maioria dos membros do FOMC antecipa mais um aumento de 25 pontos-base até o final de 2026, muito provavelmente na reunião de dezembro. O presidente do Fed, Kevin Warsh, tem sido explícito quanto à sua preferência por uma menor sinalização futura por parte da autoridade monetária e por uma menor importância atribuída pelo mercado a essas projeções, como demonstrado por sua recusa em enviar novamente uma projeção para o gráfico de pontos ("dot plot"), mas vale destacar as mudanças observadas. Em vez de apresentar o gráfico completo, a ilustração abaixo mostra a mudança mais ampla nas expectativas medianas de juros ao longo de toda a curva em comparação com a reunião de junho do Fed. Com maior clareza em relação à trajetória de 2026, espera-se que o mercado passe a concentrar mais atenção nos anos seguintes, já que as projeções medianas do FOMC indicam um ajuste altista mais expressivo (+0,50%) tanto para 2027 quanto para 2028. O mercado parece estar dando peso às declarações de Warsh de ontem de que esse aumento “removeu um grau de acomodação”, o que pode sinalizar que este seja apenas o início de um ciclo mais prolongado de elevação dos juros.

As autoridades do Fed elevaram suas expectativas de inflação para 2026 para 3,7%, ante os 3,6% projetados anteriormente, com a inflação recuando posteriormente para 2,3% em 2027, 2,1% em 2028 e, por fim, atingindo a meta de 2,0% em 2029. Em um aspecto mais positivo, as projeções do Fed indicaram uma leve elevação nas expectativas de crescimento, com o PIB avançando 2,3%, ante 2,2% anteriormente, enquanto a taxa de desemprego para os próximos doze meses deverá permanecer em 4,1%, abaixo dos 4,3% projetados anteriormente. A coletiva de imprensa de Kevin Warsh enfatizou a força contínua da economia norte-americana, destacando que o principal foco permanece sendo a inflação, ao afirmar: “mesmo nas últimas semanas, acredito que dispomos agora de dados, em um sentido amplo, que indicam que a economia realmente se fortaleceu. O crescimento subjacente é mais elevado. A inflação é o problema.”

Reforçando a força do mercado de trabalho, os pedidos iniciais semanais de seguro-desemprego caíram para 196 mil na semana encerrada em 12 de setembro, ante 206 mil na semana anterior, ficando significativamente abaixo da estimativa média de 208 mil e marcando o menor resultado semanal dos últimos dois meses. Isso levou a média móvel de quatro semanas para 203,25 mil, contra 206 mil na semana anterior, atingindo o menor nível em cinco semanas. Os pedidos contínuos de seguro-desemprego também demonstraram força significativa, recuando para 1,73 milhão, substancialmente abaixo da estimativa de 1,78 milhão e representando o menor nível observado em quase três anos, desde a primeira semana de 2024. Além disso, os dados da semana anterior foram levemente revisados para baixo, passando a mostrar 1,769 milhão ante os 1,774 milhão divulgados anteriormente. Em síntese, os dados continuam apontando para um mercado de trabalho norte-americano extremamente resiliente. Isso é claramente positivo do ponto de vista do mandato do Fed de maximizar o emprego, mas esse contínuo sinal de permissividade para juros mais elevados adiante pode ser interpretado de forma negativa pelos membros mais favoráveis a uma política monetária acomodatícia.

Os inícios de construção de novas moradias nos Estados Unidos recuaram 2,6% na comparação mensal em agosto para uma taxa anualizada ajustada sazonalmente de 1,275 milhão de unidades, abaixo da estimativa média dos analistas, de 1,309 milhão. Os dados de julho foram revisados significativamente para cima, passando a indicar 1,309 milhão de unidades, ante os 1,239 milhão anteriormente reportados, fazendo com que o resultado divulgado hoje passasse a representar uma queda mensal, em vez de um aumento modesto. Em termos regionais, a maior retração foi observada no Nordeste (-44,5%), seguido pelo Centro-Oeste (-12%), Sul (-1,3%), enquanto o Oeste (+32,4%) registrou uma alta expressiva. Os pedidos de alvarás de construção também vieram abaixo do esperado, totalizando 1,394 milhão em agosto, queda de 2,7% em relação aos 1,433 milhão observados em julho e abaixo da estimativa média de 1,410 milhão. Um padrão regional semelhante foi observado nesse indicador, com a maior queda novamente no Nordeste (-15,8%), seguido pelo Centro-Oeste (-7,6%), Sul (-0,4%), enquanto o Oeste (+1,6%) registrou avanço. De forma geral, os dados divulgados nesta manhã apontam para um mercado imobiliário norte-americano mais fraco, o que não representa grande surpresa diante da alta observada nas taxas de financiamento imobiliário. Haverá uma nova oportunidade de avaliar a saúde do setor imobiliário ainda hoje, com a divulgação iminente dos dados de vendas pendentes de imóveis referentes a agosto.
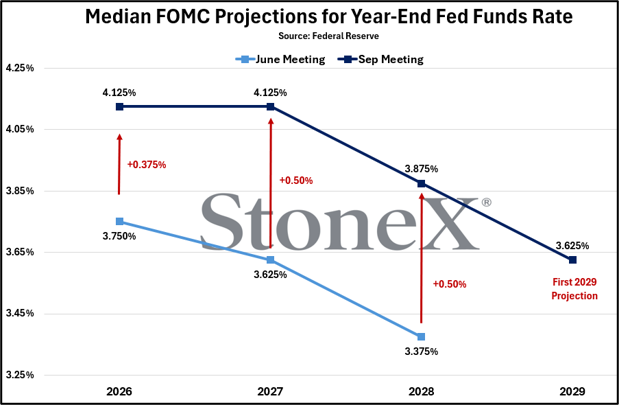
image 137643

  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Este material deve ser interpretado como comentário de mercado e representa as opiniões e pontos de vista do autor, não constituindo aconselhamento personalizado associado a qualquer conta específica.

As opiniões expressas são válidas apenas até a data indicada e estão sujeitas a alterações a qualquer momento em função das condições de mercado ou de outros fatores, e a StoneX Group Inc. (“SGI”) se exime de qualquer responsabilidade de atualizar tais opiniões. Resultados, desempenho ou realizações reais podem diferir materialmente daqueles expressos ou implícitos. As informações baseiam-se em dados obtidos de fontes que acreditamos serem confiáveis. Desempenho passado não garante resultados futuros.

O grupo de empresas da StoneX Group Inc. fornece serviços financeiros em todo o mundo por meio de suas subsidiárias, incluindo commodities físicas, valores mobiliários, derivativos negociados em bolsa e no mercado de balcão, gestão de riscos, pagamentos globais e produtos de câmbio, de acordo com a legislação aplicável nas jurisdições onde os serviços são prestados.

As referências a determinados produtos OTC ou swaps são feitas em nome da StoneX Markets, LLC (SXM), membro da National Futures Association (NFA) e provisoriamente registrada na U.S. Commodity Futures Trading Commission (CFTC) como swap dealer. Os produtos da SXM destinam-se exclusivamente a pessoas físicas ou jurídicas que se qualifiquem, de acordo com as regras da CFTC, como “Eligible Contract Participant” e que tenham sido aceitas como clientes da SXM.

A StoneX Financial Inc. (SFI) é membro da FINRA/NFA/SIPC e registrada junto à MSRB. A SFI está registrada na U.S. Securities and Exchange Commission (SEC) como Broker-Dealer e na CFTC como Futures Commission Merchant e Commodity Trading Advisor. A StoneX Financial (Canada) Inc. (SFCI) é registrada no Canadá e é membro da CIRO e da CIPF. As referências a determinadas negociações de valores mobiliários são feitas em nome da Divisão BD da SFI e destinam-se exclusivamente a um público de clientes institucionais conforme definido pela Regra 4512(c) da FINRA. As referências a determinados futuros e opções negociados em bolsa são feitas em nome da Divisão FCM da SFI. Os serviços de Wealth Management são oferecidos por meio da SA Stone Wealth Management Inc., membro da FINRA/SIPC, e da SA Stone Investment Advisors Inc., consultora de investimentos registrada na SEC, ambas subsidiárias integrais da SGI.

A R.J. O’Brien & Associates, LLC (RJO) é registrada na CFTC como Futures Commission Merchant e é membro da NFA.

A StoneX Financial Ltd (SFL) está registrada na Inglaterra e no País de Gales, sob o número da empresa 5616586. A SFL é autorizada e regulamentada pela Financial Conduct Authority (FCA) (número de registro FRN: 446717) para fornecer serviços a clientes profissionais e elegíveis, incluindo a intermediação, execução e, quando aplicável, a compensação de transações de derivativos em futuros e opções negociados em bolsa. A SFL também está autorizada a intermediar e executar transações em determinados produtos OTC, certas negociações de valores mobiliários, negociação de metais preciosos e serviços de pagamento para clientes elegíveis. A SFL é ainda autorizada e regulamentada pela FCA de acordo com o Payment Services Regulations 2017 para a prestação de serviços de pagamento. A SFL é membro de categoria 1 de ring-dealing da London Metal Exchange. Além disso, a SFL também atua em outros negócios de commodities com entrega física e em outras atividades comerciais gerais que não são regulamentadas nem exigem autorização da FCA.

Esta comunicação é emitida no Espaço Econômico Europeu pela StoneX Financial Europe GmbH (SFEG). StoneX é o nome comercial utilizado pela STONEX GROUP INC. e todas as suas entidades e subsidiárias associadas. A StoneX Financial Europe GmbH (“SFEG”) é uma empresa de negociação de valores registrada na Alemanha sob o número de empresa HRB 80844.

A StoneX Financial Pte Ltd (Nº Reg. 201130598R) (“SFP”) é regulamentada pela Monetary Authority of Singapore e detém uma Licença de Serviços de Mercado de Capitais (para negociação de produtos do mercado de capitais), é um Consultor Financeiro Isento (para aconselhamento sobre produtos de investimento e emissão ou divulgação de análises/relatórios sobre produtos de investimento) e uma Instituição de Pagamento Maior (para serviços de transferências de dinheiro domésticas e internacionais). A SFP pode distribuir análises ou relatórios produzidos por afiliadas estrangeiras do grupo de empresas StoneX conforme um acordo nos termos da Regulamentação 32C do Financial Advisers Regulations. Os destinatários devem entrar em contato com a SFP pelo telefone (65) 6309 1000 para quaisquer assuntos relacionados a este webinar.

A StoneX APAC Pte. Ltd. (“SAP”) (Nº Reg. 200616676W) é regulamentada como Dealer (PS20190001002) nos termos da Precious Stones and Precious Metals (Prevention of Money Laundering and Terrorism Financing) Act 2019 para fins de prevenção à lavagem de dinheiro e financiamento do terrorismo.

A StoneX Financial (HK) Limited (CE No.: BCQ152) (“SHK”) é regulamentada pela Hong Kong Securities and Futures Commission para negociação de valores mobiliários e contratos futuros.

A StoneX Financial Pty Ltd (ACN 141 774 727) detém uma Australian Financial Services Licence (AFSL: 345646) para negociação de valores mobiliários, contratos de derivativos negociados em bolsa, contratos de derivativos OTC e contratos de câmbio, e é regulamentada pela Australian Securities and Investments Commission.

A StoneX Securities Co., Ltd. (“SSJ”) (Nº Reg. 010401047199) é regulamentada pela Japanese Financial Services Agency como Operadora de Instrumentos Financeiros Tipo I (Kanto Local Finance Bureau (FIBO) Nº 291), é membro da Financial Futures Association of Japan para negociação e intermediação de transações de FX e opções de FX, e é membro da Japan Securities Dealers Association para negociação e intermediação de índices de ações e opções.

A negociação de swaps e derivativos de balcão, derivativos e opções negociados em bolsa e valores mobiliários envolve riscos substanciais e não é adequada para todos os investidores. O desempenho passado de qualquer futuro ou opção não é indicativo de sucesso futuro. Indicadores não constituem um sistema de negociação nem são publicados como uma recomendação específica de operação. As informações aqui contidas não constituem uma recomendação para negociar, nem pesquisa de investimento, nem uma oferta de compra ou venda de quaisquer derivativos ou valores mobiliários. Não consideram seus objetivos de investimento específicos, situação financeira ou necessidades, e não criam qualquer obrigação vinculante para qualquer empresa do grupo StoneX de realizar uma transação com você. Recomenda-se que você conduza uma investigação independente de qualquer transação para determinar se ela é adequada para você. Nenhuma parte deste material pode ser copiada, fotocopiada ou reproduzida de qualquer forma ou por qualquer meio, nem redistribuída sem o consentimento prévio por escrito da StoneX Group Inc.

O relatório/análise aqui contido não se destina nem é dirigido à distribuição ou uso por qualquer pessoa ou entidade que seja cidadão, residente ou esteja localizada em qualquer localidade, estado, país ou outra jurisdição onde tal distribuição, publicação, disponibilidade ou uso seja contrário à lei ou regulamentação aplicável.

© 2026 StoneX Group Inc. Todos os direitos reservados.

Vista por satélite da Terra à noite mostrando cidades iluminadas na Ásia e no Oriente Médio

Descubra mais insights

Nossos assinantes têm acesso às análises de mercado da StoneX, abrangendo commodities, ações, moedas e muito mais.

Artigos relacionados para Grãos e Oleaginosas

Comentários de Abertura

17 de setembro – O Fed promoveu um aumento de 25 pontos-base na taxa de juros, conforme esperado ontem, elevando sua faixa de referência para 3,75% - 4,00%. Este é oficialmente o primeiro aumento de juros promovido pelo Fed em mais de três anos, desde julho de 2023. O mercado precificava com elevada convicção a expectativa de um aumento dessa magnitude antes da decisão, o que levou a uma reação relativamente moderada nas negociações subsequentes, embora o Dow Jones e o S&P 500 tenham encerrado o pregão de ontem em baixa. No entanto, os mercados buscam recuperação na abertura desta manhã, com os futuros dos índices acionários apontando para uma abertura significativamente mais forte de forma generalizada, enquanto o VIX registra forte queda, recuando abaixo de 15,5 pela primeira vez desde a última terça-feira. O dólar opera em baixa no início do dia após atingir ontem uma nova máxima de seis semanas, de 100,35, sendo negociado próximo de 100,11 no momento da redação deste texto. Os rendimentos dos Treasuries apresentam queda expressiva, especialmente na parte curta da curva, com os títulos de dois anos retornando a 4,675%, os de dez anos em 4,949% e os de trinta anos em 5,307%. O petróleo bruto inicia o dia em queda, com o WTI de primeira posição recuando 1,9% e sendo negociado pouco acima de US$ 100 no momento da redação, enquanto o Brent de primeira posição cai mais 3,6%, para próximo de US$ 102. Enquanto isso, as commodities agrícolas indicam uma abertura majoritariamente negativa.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Comentários de Abertura

14 de setembro – A semana começa com as bolsas em queda e o petróleo em alta, após nova deterioração no Oriente Médio, com o momento dessa nova alta dos preços de energia reforçando o argumento dos hawks antes da reunião de setembro do Fed, que começa amanhã. O FedWatch da CME mostra agora mais de 88% de probabilidade de uma alta de 25 pontos-base na reunião desta semana, com mais uma alta sendo precificada até o fim do ano. É um dia muito leve em dados econômicos, colocando mais o foco do mercado sobre os relevantes desdobramentos geopolíticos do fim de semana. O VIX igualou durante a madrugada a máxima de mais de um mês registrada na última quinta-feira, em 18,17; agora recuou de sua máxima e negocia perto de 17,6, mas vale notar que isso representa alta de 11% ante o fechamento de sexta-feira, refletindo essas preocupações elevadas. O dólar se fortalece em resposta a essas expectativas de um Fed mais hawkish, com alta de 0,5% no dia, voltando a negociar acima de 99,6 pela primeira vez em quase duas semanas. Os Treasuries estão discretamente mistos, permanecendo em grande parte em máximas plurianuais ou próximos delas, com os yields de 2 anos a 4,643%, os de 10 anos a 4,979% e os de 30 anos a 5,359%. O WTI para o vencimento mais próximo negocia na máxima de quase quatro meses, ao redor de US$ 104,30 no momento em que escrevo, enquanto o Brent mais próximo sobe 4,7% no dia, a US$ 109,50. As commodities agrícolas negociaram mistas durante a madrugada, mas em sua maioria apontam pequenos ganhos para iniciar a semana, após a feia liquidação de sexta-feira, na sequência da divulgação do WASDE de setembro.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Comentários de Abertura

A escalada geopolítica continua em foco no início desta semana, com os futuros de ações apontando para uma abertura mista e os preços do petróleo bruto WTI atingindo uma nova máxima de três meses em meio ao aumento dos conflitos no Oriente Médio e no Mar Negro. O VIX subiu notavelmente em relação à sua mínima de 2026 registrada na sexta-feira, mas permanece relativamente moderado, negociando acima do nível de 15,4 pontos. O dólar está ligeiramente mais baixo para começar o dia, pairando em torno de 98,84 pontos no momento da redação.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais
Abrimos mercados

Utilizamos nosso capital, conhecimento e profunda experiência para proteger as margens de nossos clientes, reduzir custos e fornecer soluções personalizadas para obter sucesso nos mercados globais competitivos de hoje.

Confiança

Valorizamos relacionamentos próximos e de longo prazo com nossos clientes. Ao oferecer o melhor serviço e suporte tecnológico, nossos clientes confiam em nós para entrar nos mercados mais desafiadores e atender aos seus pedidos mais difíceis.

Transparência

Oferecemos preços competitivos e transparentes, além de entrega garantida e segura em mais de 140 moedas em mais de 185 países.

Especialização

Com insights e informações de todo o mundo, fornecemos aos nossos clientes notícias, dados e comentários agregados de todas as vertentes de nossos mercados, desde interconexões de complexos de commodities até fluxos globais de capital.