22 de setembro – Nasdaq e S&P 500 fecharam ontem a menos de 1% de suas máximas históricas, com os futuros apontando para uma abertura levemente em alta no momento em que escrevo. A diplomacia segue como tema da semana, com os mercados precificando otimismo, sobretudo no setor de tecnologia, após os resultados encorajadores da reunião de fim de semana entre o secretário do Tesouro dos EUA, Scott Bessent, e o vice-primeiro-ministro chinês, He Lifeng. Vale notar também que Bessent anunciou ontem que os dois lados voltarão a se reunir para discutir segurança em IA e protocolos de comunicação em Shenzhen, na China, em cerca de dois meses, mais um possível sinal de cooperação, em vez de escalada. O VIX continua refletindo otimismo em relação às diversas frentes diplomáticas desta semana, rondando seu menor nível desde o início de setembro e iniciando o dia negociado pouco abaixo da marca de 14,7. O dólar opera marginalmente acima da estabilidade, perto de 100,46 no momento em que escrevo, após tocar uma nova máxima de dois meses mais cedo nesta manhã. Os rendimentos dos Treasuries começam o dia em leve queda, o que também ajuda a trazer alguma calma a Wall Street, com os juros de 2 anos a 4,747%, os de 10 anos a 4,949% e os de 30 anos a 5,279%. Os preços do petróleo seguem em queda, com o WTI para entrega próxima recuando mais 1,8%, negociado perto de US$ 90,30, e o Brent para entrega próxima em baixa de 1,6%, perto de US$ 98,70, ambos em mínimas de aproximadamente duas semanas. As agrícolas vivem uma terça-feira de reversão no início da sessão, com a maior parte do complexo no vermelho no intervalo, puxada para baixo pelo complexo de trigo. A melhora nas previsões para as condições de plantio do trigo de inverno norte-americano provavelmente exerce alguma influência, mas eu também destacaria os sinais de possível aumento da pressão dos EUA sobre a Ucrânia, assunto que detalharemos mais adiante, o que pode estar afugentando parte da posição comprada do dinheiro administrado.
O presidente Trump discursa na Assembleia Geral da ONU nesta manhã, provavelmente a fala mais relevante para os mercados no dia, mas vale acompanhar também o discurso do presidente turco, Erdogan, do ponto de vista da navegação no Mar Negro, assim como o de diversos líderes do Oriente Médio no que diz respeito à segurança regional e à mediação de conflitos, com destaque para Catar, Jordânia e Egito, todos na agenda de hoje. Esta deve ser uma semana de negócios guiada por manchetes, e Trump é, muito provavelmente, o maior gerador potencial delas. Os operadores estarão atentos a sinais sobre o conflito com o Irã e o alastramento das tensões regionais, bem como às negociações entre Rússia e Ucrânia e, claro, às relações EUA/China, com a reunião de quinta-feira entre ele e Xi sendo o ponto alto da diplomacia da semana.
A reunião mais decisiva de hoje deve ser a de Trump com o presidente ucraniano, Zelensky, e espera-se que a pressão sobre a Ucrânia para parar de atacar a infraestrutura energética russa seja um foco central, em meio a preços globais de combustíveis bem mais altos, sobretudo do diesel. Trump anunciou na semana passada que os dois lados haviam concordado em parar de atacar os respectivos setores de energia, mas isso não se traduziu em mudança significativa no terreno, com ataques continuando em ambas as direções, inclusive no início desta semana. A perda das exportações russas de diesel tornou-se um contribuinte importante para o aperto da oferta global, mas a perda combinada de exportações de derivados oriundas de trás do Estreito de Ormuz permanece maior em termos absolutos de barris. Além disso, outra restrição relevante ao mercado de diesel é a incapacidade de vários exportadores tradicionalmente de primeira linha, em especial China e Índia, de obter volumes normais de petróleo importado para refino, por conta das interrupções em curso no Oriente Médio. Ainda assim, Washington tem substancialmente mais alavancagem sobre a Ucrânia do que sobre a Rússia, o que cria um incentivo para buscar alívio na oferta por meio de pressão sobre os ucranianos, mesmo que os ataques a refinarias não sejam a maior causa subjacente da escassez. É bem mais difícil imaginar a Rússia correspondendo em termos semelhantes, sobretudo com o inverno se aproximando e considerando que Moscou tem repetidamente usado ataques à infraestrutura ucraniana de eletricidade e aquecimento como parte de suas campanhas de inverno. O anúncio de ontem sobre o aumento das compras de potássio da Belarus acrescenta outra complicação, caso de fato se concretize. Dado que a Belarus não tem litoral e que sua rota tradicional ao mar, pela Lituânia, segue bloqueada, qualquer aumento relevante desses fluxos dependerá dos portos russos no Mar Báltico. Isso poderia dar aos EUA mais um motivo prático para pressionar a Ucrânia a limitar seus ataques dentro da Rússia.
As condições de milho e soja nos EUA permaneceram estáveis em 57% e 58% de bom/excelente, respectivamente, no relatório Crop Progress do USDA divulgado ontem à tarde, em linha com as expectativas dos analistas no milho, mas 1% acima do esperado na soja. A classificação do milho está 9% abaixo da de igual período do ano passado, porém apenas 2% atrás da média dos cinco anos anteriores, enquanto a soja recua 3% na comparação anual, mas está em linha com a média quinquenal anterior. Foi uma semana bastante chuvosa em boa parte dos EUA, mas o avanço da colheita também ficou em linha com as estimativas dos analistas: o milho avançou 5% na semana, atingindo 13% de conclusão, e a soja avançou 6%, chegando a 12%. Ambos seguem à frente de seus ritmos médios para esta época, em grande parte impulsionados pelo ritmo recorde em partes do Sudeste, onde as chuvas foram menos restritivas.
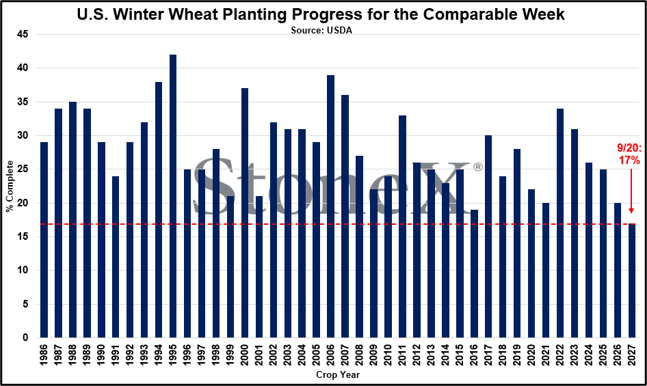
O plantio de trigo de inverno nos EUA registra oficialmente o início mais lento da história para a semana comparável, avançando 9% ante a semana anterior e atingindo 17% de conclusão no âmbito nacional. Os atrasos são relativamente disseminados, alguns em razão do excesso de umidade e outros pela seca excessiva, mas os maiores estão concentrados na região do trigo hard red winter, nas Planícies. Nebraska (-13%), Oklahoma (-10%) e Colorado (-10%) estão com atrasos de dois dígitos frente a seus ritmos médios, enquanto Texas (-5%), Kansas (-3%) e Dakota do Sul (-1%) estão um pouco mais próximos do normal, ainda que atrasados. Esses atrasos decorrem sobretudo da falta de umidade do solo nas Planícies no momento, embora partes das Planícies do Sul tenham recebido chuvas razoáveis nas últimas 24 horas e as previsões indiquem um padrão úmido a caminho, que deve beneficiar a região nos próximos 10 dias. Isso deve abrir a janela para recuperar o atraso, com os elevados preços do seguro agrícola provavelmente incentivando um aumento expressivo da área plantada neste outono, mas será preciso acompanhar como essas previsões se confirmam. No restante do complexo de trigo, a colheita do trigo de primavera nos EUA está praticamente encerrada, atingindo 96% de conclusão no país.