24 de setembro – A tensão no mercado de títulos e as expectativas crescentes de juros mais altos por mais tempo deixam os futuros acionários apontando para uma abertura em queda hoje, com negócios provavelmente voláteis em torno das manchetes da reunião entre Trump e Xi. Os rendimentos dos Treasuries subiram ontem a novas máximas plurianuais ao longo de toda a curva, com os movimentos mais expressivos na ponta longa. O destaque ficou com os rendimentos de 30 anos, que atingiram o maior nível desde 2004, os de 10 anos, em máximas não vistas desde 2007, e os de 2 anos, no ponto mais alto desde o início de 2024. Os papéis, porém, parecem recuar dessas máximas no início do dia, com os rendimentos de 2 anos de volta a 4,85%, os de 10 anos a 5,10% e os de 30 anos a 5,40% no momento em que escrevemos. O VIX avança ao maior patamar da semana, novamente acima de 16, embora valha notar que esse nível segue na parte baixa do intervalo negociado em 2026. O dólar também mantém sua escalada em meio às referidas expectativas de juros mais altos, registrando mais uma máxima de quase dois meses, acima da marca de 101,3. O petróleo se recupera do fundo recente, mas permanece bastante abaixo dos negócios das últimas duas semanas, com o WTI para entrega próxima a US$ 93,70 e o Brent para entrega próxima a US$ 99,80 no momento em que escrevemos. As agrícolas operam majoritariamente mistas, com a soja mostrando a maior força no intervalo, com todas as atenções voltadas à reunião entre Trump e Xi hoje, que traz implicações relevantes para o setor.
O presidente chinês Xi Jinping chegou aos Estados Unidos em meio a uma ampla cerimônia na noite de ontem, com o presidente Trump e a primeira-dama Melania se deslocando até a próxima Base Conjunta Andrews para participar da recepção no tapete vermelho, uma quebra de tradição que parece enfatizar o esforço para elevar a relação pessoal entre os dois líderes. A isso se seguirá mais cerimônia e celebração nesta manhã, sendo que as reuniões a portas fechadas propriamente ditas só devem começar por volta das 11h30 no horário do Leste dos EUA. O claro esforço por uma imagem inequivocamente respeitosa ajuda a estabelecer um tom positivo antes das negociações em si, com Xi seguindo a mesma linha ao desembarcar, ao afirmar que "o rejuvenescimento nacional da China e tornar os Estados Unidos grandes novamente podem avançar plenamente em paralelo, reforçar um ao outro e beneficiar o mundo". Ambos os líderes também expressaram a expectativa de resultados positivos no encontro, mas os mercados estarão, em última instância, focados em resultados concretos.
O secretário do Tesouro dos EUA, Scott Bessent, anunciou ontem uma prorrogação de dois meses da trégua comercial do "Acordo de Busan", firmada no outono passado, que agora expira em 10 de janeiro em vez de 10 de novembro, dando aos dois lados um prazo maior para alcançar um acordo mais amplo, embora menor do que o sugerido anteriormente. Trata-se de um sinal relevante de desescalada, mas ainda não de um novo pacote comercial substantivo nem de um acordo de longo prazo. Os mercados de grãos estarão atentos a qualquer tipo de confirmação sobre a alegada promessa de compra de US$ 17 bilhões em produtos agrícolas que não a soja, bem como à confirmação do acordo de compra de 25 milhões de toneladas métricas de soja por ano. A China avançou de forma significativa no lado da soja, mas praticamente nada nas demais commodities agrícolas. Vale lembrar que o dinheiro gerido chega a essa reunião com uma grande posição líquida comprada especulativa, o que significa que o risco das manchetes pode ser de baixa caso não haja novos anúncios ou confirmação por parte chinesa.
Delegados de ambos os lados enfatizaram o esforço de cooperação em segurança e regulação de inteligência artificial e a necessidade de manter a comunicação, o que presumivelmente retira um importante ponto de atrito da mesa, mas vale notar que o próprio Trump tem sido bastante enfático quanto a não desacelerar o desenvolvimento de IA, justamente pela necessidade de manter a competitividade frente à China. O outro possível ponto de atrito para o setor de tecnologia é o controle que a China mantém sobre as cadeias de suprimento de minerais de terras raras, uma área de acordo anterior em que o país cumpriu o suficiente para evitar o pior cenário de estrangulamento da oferta, mas não o bastante para eliminar completamente esse risco. O outro possível obstáculo a acompanhar após as reuniões de hoje é o fornecimento de armas dos EUA a Taiwan. Nenhum dos lados tocou no tema na cerimônia de ontem, mas espera-se que seja uma das questões mais substantivas discutidas nas reuniões a portas fechadas de hoje. Como destacamos ontem, existe um caminho para que ambos os lados declarem vitória diante de suas próprias bases domésticas após o encontro, o que poderia permitir uma melhora adicional no comércio entre as duas maiores economias do mundo, mas isso também pode se mostrar fonte de disputa.
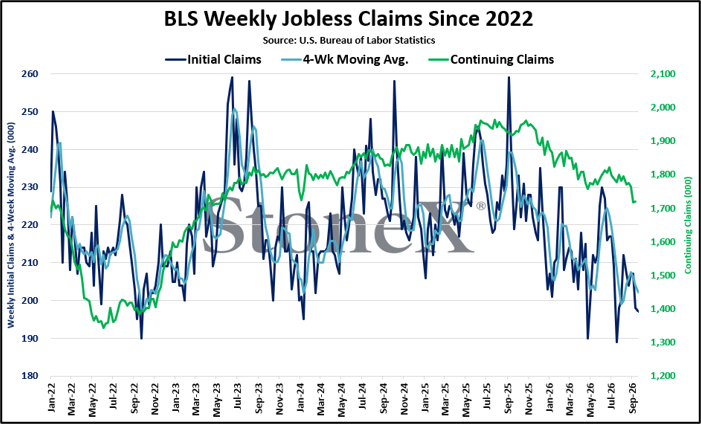
O mercado de trabalho dos EUA segue impressionando, com os pedidos semanais iniciais de seguro-desemprego vindo novamente abaixo do esperado, em 197 mil na semana encerrada em 19 de setembro, leve queda ante os 198 mil da semana anterior, revisados para cima, e abaixo da estimativa média dos analistas de alta moderada para 201 mil, marcando a mínima em dois meses. Isso leva a média móvel de quatro semanas dos pedidos semanais para 202,25 mil, menor nível em seis semanas. Além disso, os pedidos continuados apontam um mercado impressionantemente resiliente, em 1,719 milhão ante estimativas de alta para 1,745 milhão. A semana anterior também foi revisada de forma relevante para baixo, de 1,730 milhão para 1,717 milhão, o menor patamar observado desde o início de 2024. De modo geral, foi mais uma semana de dados impressionantes do mercado de trabalho americano, ainda que valha notar a possibilidade de o mercado interpretar a notícia boa como notícia ruim neste caso, já que a força dos dados ajuda a abrir caminho para juros mais altos pelo Fed à frente.