Logotipo da StoneX

Comentários de Abertura

By: Mike Castle, Market Intelligence - Fertilizer Analyst

28 de setembro: os futuros das bolsas americanas apontam para uma abertura em queda no início da semana, com Nasdaq e S&P 500 ainda bem próximos de suas máximas históricas, enquanto o Dow Jones segue como o índice mais fraco entre os principais, mantendo uma clara tendência de baixa após tocar na semana passada a mínima em mais de três meses. O VIX começa a semana em alta, mas ainda perto do piso do intervalo de 2026, oscilando pouco acima de 16 no momento em que escrevo. O dólar volta a subir após fortes ganhos semanais, apesar do fechamento em queda na sexta-feira, e é negociado a 101,16 na abertura do dia. Os rendimentos dos Treasuries devem ficar no centro das atenções nesta semana, já que dão sinais de retomar o movimento de alta: o de 2 anos sobe para 4,91%, o de 10 anos para 5,215% e o de 30 anos se aproxima de 5,53%. O petróleo avança, mas grãos e oleaginosas operam em queda generalizada, com os fundos especulativos comprados mostrando sua frustração com a falta de avanços mais concretos entre EUA e China.

A ofensiva diplomática da semana passada entre EUA e Irã reabriu um caminho para as negociações, mas os dois lados seguem distantes quanto às concessões necessárias para transformar a retomada do diálogo em um acordo de paz duradouro. No fim de semana, o presidente Trump afirmou ter rejeitado a proposta iraniana mais recente, mas sinalizou que espera a continuidade das conversas nesta semana. Com isso, o petróleo aponta para cima na abertura da semana: os contratos mais próximos do WTI e do Brent sobem 2,3% no momento em que escrevo, sendo negociados perto de US$ 94,60 e US$ 99,70, respectivamente. A escalada entre Rússia e Ucrânia também acrescenta prêmio de risco. Entre o fim de semana e esta segunda-feira, a Ucrânia atacou uma refinaria e instalações de armazenamento de petróleo no Krai de Krasnodar, enquanto a Rússia manteve forte pressão sobre a infraestrutura logística e energética ucraniana. Isso coloca em dúvida a diplomacia da semana passada, já que a proposta de contenção nos ataques à infraestrutura energética claramente ainda não se concretizou. Ainda assim, o mercado de grãos seguirá atento a avanços na iniciativa da Turquia de retomar algo parecido com a Iniciativa de Grãos do Mar Negro de 2022/23.

EUA e China chegaram a um acordo sobre um marco de alívio tarifário recíproco de US$ 30 bilhões para cada lado, com cerca de 90% dos produtos abrangidos voltando, com o tempo, às tarifas de Nação Mais Favorecida assim que os trâmites internos forem concluídos. O anúncio do fim de semana tem mais substância do que o comunicado da cúpula divulgado na sexta-feira, mas trata-se principalmente de um acordo de acesso a mercados, e não de um novo compromisso chinês de compras. Embora o acordo continue indicando uma distensão que pode estabilizar as relações comerciais e melhorar a competitividade dos produtos agrícolas americanos na China, o mercado ainda mostra frustração com a ausência de compromissos concretos de compra, como mostra a ampla onda de vendas na abertura de hoje. O comunicado da Casa Branca mencionou a criação de um grupo de trabalho dedicado ao acesso ao mercado agrícola, e o Representante Comercial dos EUA, Jamieson Greer, afirmou que o governo continuará "garantindo o cumprimento dos compromissos de compras agrícolas e de energia". A China confirmou o grupo de trabalho em seu próprio comunicado, informando que a primeira reunião está prevista para antes do fim de 2026. Isso mantém aberta a possibilidade de uma demanda chinesa maior por produtos agrícolas americanos mais adiante, mas não garante um aumento significativo no curto prazo.

Curiosamente, a soja ficou de fora da lista de US$ 30 bilhões de produtos contemplados pelo alívio tarifário, e apenas as sementes de soja foram incluídas. Para mim, isso parece uma tática de negociação. A China está disposta a usar compras de soja direcionadas pelo Estado para cumprir o compromisso político e, somente com as compradoras estatais, já passou da metade do acordo de 25 milhões de toneladas. Por outro lado, ainda não está disposta a normalizar o comércio comercial de soja de forma mais ampla eliminando a tarifa, o que abriria essa demanda para as esmagadoras privadas do país. Milho, trigo, sorgo, carne bovina e carne suína foram todos incluídos, um passo potencialmente relevante para ampliar o comércio mais à frente, mas que novamente foi recebido com certa decepção pelo mercado, que já vinha precificando um otimismo considerável. Como mostra o gráfico abaixo, a retirada dessa tarifa torna o milho americano mais competitivo neste outono (do Hemisfério Norte) em relação às principais origens concorrentes, sobretudo a América do Sul, já que os embarques ucranianos seguem em grande parte interrompidos. Ainda assim, no curtíssimo prazo, o produto americano continua um pouco caro, dado o forte programa de exportação da Argentina após sua safra recorde de milho.

No fim das contas, a cúpula gerou avanços concretos, mas não chegou a resolver várias das disputas estruturais mais importantes. As tarifas sobre a soja comercial seguem praticamente intocadas, os controles de exportação de terras raras e minerais críticos ainda estão em negociação, e a implementação das reduções tarifárias mais amplas dependerá do cumprimento por parte dos dois governos. Com a trégua comercial atual estendida até janeiro, essas questões pendentes, junto com o ritmo das compras agrícolas chinesas, devem continuar sendo as maiores fontes de incerteza rumo à próxima rodada de negociações. Os mais céticos podem interpretar isso como a China basicamente ganhando tempo para ver como o cenário geopolítico evolui nos próximos meses antes de assumir compromissos realmente concretos, o que tende a manter o mercado sensível às manchetes. Vale notar também que o comunicado chinês deu destaque explícito a Taiwan, informando que Xi pediu aos EUA que se oponham à independência taiwanesa e tratem o tema com cautela, enquanto o lado americano não mencionou o assunto. Aparentemente, não houve divulgação pública de discussões sobre o pacote de venda de armas a Taiwan de cerca de US$ 14 bilhões, já autorizado pelo Congresso, mas ainda não aprovado por Trump. Esse pode ser um dos pontos pendentes mais importantes a acompanhar daqui em diante.
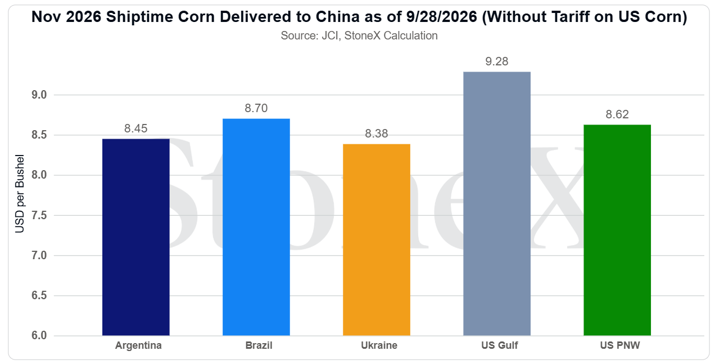
image 138147

  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Este material deve ser interpretado como comentário de mercado e representa as opiniões e pontos de vista do autor, não constituindo aconselhamento personalizado associado a qualquer conta específica.

As opiniões expressas são válidas apenas até a data indicada e estão sujeitas a alterações a qualquer momento em função das condições de mercado ou de outros fatores, e a StoneX Group Inc. (“SGI”) se exime de qualquer responsabilidade de atualizar tais opiniões. Resultados, desempenho ou realizações reais podem diferir materialmente daqueles expressos ou implícitos. As informações baseiam-se em dados obtidos de fontes que acreditamos serem confiáveis. Desempenho passado não garante resultados futuros.

O grupo de empresas da StoneX Group Inc. fornece serviços financeiros em todo o mundo por meio de suas subsidiárias, incluindo commodities físicas, valores mobiliários, derivativos negociados em bolsa e no mercado de balcão, gestão de riscos, pagamentos globais e produtos de câmbio, de acordo com a legislação aplicável nas jurisdições onde os serviços são prestados.

As referências a determinados produtos OTC ou swaps são feitas em nome da StoneX Markets, LLC (SXM), membro da National Futures Association (NFA) e provisoriamente registrada na U.S. Commodity Futures Trading Commission (CFTC) como swap dealer. Os produtos da SXM destinam-se exclusivamente a pessoas físicas ou jurídicas que se qualifiquem, de acordo com as regras da CFTC, como “Eligible Contract Participant” e que tenham sido aceitas como clientes da SXM.

A StoneX Financial Inc. (SFI) é membro da FINRA/NFA/SIPC e registrada junto à MSRB. A SFI está registrada na U.S. Securities and Exchange Commission (SEC) como Broker-Dealer e na CFTC como Futures Commission Merchant e Commodity Trading Advisor. A StoneX Financial (Canada) Inc. (SFCI) é registrada no Canadá e é membro da CIRO e da CIPF. As referências a determinadas negociações de valores mobiliários são feitas em nome da Divisão BD da SFI e destinam-se exclusivamente a um público de clientes institucionais conforme definido pela Regra 4512(c) da FINRA. As referências a determinados futuros e opções negociados em bolsa são feitas em nome da Divisão FCM da SFI. Os serviços de Wealth Management são oferecidos por meio da SA Stone Wealth Management Inc., membro da FINRA/SIPC, e da SA Stone Investment Advisors Inc., consultora de investimentos registrada na SEC, ambas subsidiárias integrais da SGI.

A R.J. O’Brien & Associates, LLC (RJO) é registrada na CFTC como Futures Commission Merchant e é membro da NFA.

A StoneX Financial Ltd (SFL) está registrada na Inglaterra e no País de Gales, sob o número da empresa 5616586. A SFL é autorizada e regulamentada pela Financial Conduct Authority (FCA) (número de registro FRN: 446717) para fornecer serviços a clientes profissionais e elegíveis, incluindo a intermediação, execução e, quando aplicável, a compensação de transações de derivativos em futuros e opções negociados em bolsa. A SFL também está autorizada a intermediar e executar transações em determinados produtos OTC, certas negociações de valores mobiliários, negociação de metais preciosos e serviços de pagamento para clientes elegíveis. A SFL é ainda autorizada e regulamentada pela FCA de acordo com o Payment Services Regulations 2017 para a prestação de serviços de pagamento. A SFL é membro de categoria 1 de ring-dealing da London Metal Exchange. Além disso, a SFL também atua em outros negócios de commodities com entrega física e em outras atividades comerciais gerais que não são regulamentadas nem exigem autorização da FCA.

Esta comunicação é emitida no Espaço Econômico Europeu pela StoneX Financial Europe GmbH (SFEG). StoneX é o nome comercial utilizado pela STONEX GROUP INC. e todas as suas entidades e subsidiárias associadas. A StoneX Financial Europe GmbH (“SFEG”) é uma empresa de negociação de valores registrada na Alemanha sob o número de empresa HRB 80844.

A StoneX Financial Pte Ltd (Nº Reg. 201130598R) (“SFP”) é regulamentada pela Monetary Authority of Singapore e detém uma Licença de Serviços de Mercado de Capitais (para negociação de produtos do mercado de capitais), é um Consultor Financeiro Isento (para aconselhamento sobre produtos de investimento e emissão ou divulgação de análises/relatórios sobre produtos de investimento) e uma Instituição de Pagamento Maior (para serviços de transferências de dinheiro domésticas e internacionais). A SFP pode distribuir análises ou relatórios produzidos por afiliadas estrangeiras do grupo de empresas StoneX conforme um acordo nos termos da Regulamentação 32C do Financial Advisers Regulations. Os destinatários devem entrar em contato com a SFP pelo telefone (65) 6309 1000 para quaisquer assuntos relacionados a este webinar.

A StoneX APAC Pte. Ltd. (“SAP”) (Nº Reg. 200616676W) é regulamentada como Dealer (PS20190001002) nos termos da Precious Stones and Precious Metals (Prevention of Money Laundering and Terrorism Financing) Act 2019 para fins de prevenção à lavagem de dinheiro e financiamento do terrorismo.

A StoneX Financial (HK) Limited (CE No.: BCQ152) (“SHK”) é regulamentada pela Hong Kong Securities and Futures Commission para negociação de valores mobiliários e contratos futuros.

A StoneX Financial Pty Ltd (ACN 141 774 727) detém uma Australian Financial Services Licence (AFSL: 345646) para negociação de valores mobiliários, contratos de derivativos negociados em bolsa, contratos de derivativos OTC e contratos de câmbio, e é regulamentada pela Australian Securities and Investments Commission.

A StoneX Securities Co., Ltd. (“SSJ”) (Nº Reg. 010401047199) é regulamentada pela Japanese Financial Services Agency como Operadora de Instrumentos Financeiros Tipo I (Kanto Local Finance Bureau (FIBO) Nº 291), é membro da Financial Futures Association of Japan para negociação e intermediação de transações de FX e opções de FX, e é membro da Japan Securities Dealers Association para negociação e intermediação de índices de ações e opções.

A negociação de swaps e derivativos de balcão, derivativos e opções negociados em bolsa e valores mobiliários envolve riscos substanciais e não é adequada para todos os investidores. O desempenho passado de qualquer futuro ou opção não é indicativo de sucesso futuro. Indicadores não constituem um sistema de negociação nem são publicados como uma recomendação específica de operação. As informações aqui contidas não constituem uma recomendação para negociar, nem pesquisa de investimento, nem uma oferta de compra ou venda de quaisquer derivativos ou valores mobiliários. Não consideram seus objetivos de investimento específicos, situação financeira ou necessidades, e não criam qualquer obrigação vinculante para qualquer empresa do grupo StoneX de realizar uma transação com você. Recomenda-se que você conduza uma investigação independente de qualquer transação para determinar se ela é adequada para você. Nenhuma parte deste material pode ser copiada, fotocopiada ou reproduzida de qualquer forma ou por qualquer meio, nem redistribuída sem o consentimento prévio por escrito da StoneX Group Inc.

O relatório/análise aqui contido não se destina nem é dirigido à distribuição ou uso por qualquer pessoa ou entidade que seja cidadão, residente ou esteja localizada em qualquer localidade, estado, país ou outra jurisdição onde tal distribuição, publicação, disponibilidade ou uso seja contrário à lei ou regulamentação aplicável.

© 2026 StoneX Group Inc. Todos os direitos reservados.

Vista por satélite da Terra à noite mostrando cidades iluminadas na Ásia e no Oriente Médio

Descubra mais insights

Nossos assinantes têm acesso às análises de mercado da StoneX, abrangendo commodities, ações, moedas e muito mais.

Artigos relacionados para Grãos e Oleaginosas

Comentários de Abertura

28 de setembro: os futuros das bolsas americanas apontam para uma abertura em queda no início da semana, com Nasdaq e S&P 500 ainda bem próximos de suas máximas históricas, enquanto o Dow Jones segue como o índice mais fraco entre os principais, mantendo uma clara tendência de baixa após tocar na semana passada a mínima em mais de três meses. O VIX começa a semana em alta, mas ainda perto do piso do intervalo de 2026, oscilando pouco acima de 16 no momento em que escrevo. O dólar volta a subir após fortes ganhos semanais, apesar do fechamento em queda na sexta-feira, e é negociado a 101,16 na abertura do dia. Os rendimentos dos Treasuries devem ficar no centro das atenções nesta semana, já que dão sinais de retomar o movimento de alta: o de 2 anos sobe para 4,91%, o de 10 anos para 5,215% e o de 30 anos se aproxima de 5,53%. O petróleo avança, mas grãos e oleaginosas operam em queda generalizada, com os fundos especulativos comprados mostrando sua frustração com a falta de avanços mais concretos entre EUA e China.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Comentários de Abertura

25 de setembro – Os grãos e oleaginosas estão reagindo de forma baixista à falta de avanços nas negociações de ontem entre EUA e China, e não estou falando apenas dos pandas. Embora o tom geral da cúpula tenha sido de reconciliação e diplomacia, algo bem-vindo em meio às tensões geopolíticas em curso, até o momento desta redação não houve nenhum anúncio concreto de novos acordos de compra de commodities agrícolas americanas pela China. É animador ver a prorrogação de dois meses da trégua comercial vigente, agora estendida até 10 de janeiro, assim como os planos de novas reuniões entre os dois lados nesse período. Ainda assim, parte da posição especulativa comprada acumulada antes do encontro claramente reage com decepção ao curto prazo da extensão e à ausência de um acordo mais amplo. O fato de a China continuar comprando soja americana, como mostrou o novo anúncio de venda-relâmpago (flash sale) de ontem, é um sinal positivo. Porém, ainda não vimos nenhuma evidência de progresso real nos supostos US$ 17 bilhões em compras agrícolas fora a soja, nem qualquer confirmação desse acordo por parte da China.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Comentários de Abertura

24 de setembro – A tensão no mercado de títulos e as expectativas crescentes de juros mais altos por mais tempo deixam os futuros acionários apontando para uma abertura em queda hoje, com negócios provavelmente voláteis em torno das manchetes da reunião entre Trump e Xi. Os rendimentos dos Treasuries subiram ontem a novas máximas plurianuais ao longo de toda a curva, com os movimentos mais expressivos na ponta longa. O destaque ficou com os rendimentos de 30 anos, que atingiram o maior nível desde 2004, os de 10 anos, em máximas não vistas desde 2007, e os de 2 anos, no ponto mais alto desde o início de 2024. Os papéis, porém, parecem recuar dessas máximas no início do dia, com os rendimentos de 2 anos de volta a 4,85%, os de 10 anos a 5,10% e os de 30 anos a 5,40% no momento em que escrevemos. O VIX avança ao maior patamar da semana, novamente acima de 16, embora valha notar que esse nível segue na parte baixa do intervalo negociado em 2026. O dólar também mantém sua escalada em meio às referidas expectativas de juros mais altos, registrando mais uma máxima de quase dois meses, acima da marca de 101,3. O petróleo se recupera do fundo recente, mas permanece bastante abaixo dos negócios das últimas duas semanas, com o WTI para entrega próxima a US$ 93,70 e o Brent para entrega próxima a US$ 99,80 no momento em que escrevemos. As agrícolas operam majoritariamente mistas, com a soja mostrando a maior força no intervalo, com todas as atenções voltadas à reunião entre Trump e Xi hoje, que traz implicações relevantes para o setor.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais
Abrimos mercados

Utilizamos nosso capital, conhecimento e profunda experiência para proteger as margens de nossos clientes, reduzir custos e fornecer soluções personalizadas para obter sucesso nos mercados globais competitivos de hoje.

Confiança

Valorizamos relacionamentos próximos e de longo prazo com nossos clientes. Ao oferecer o melhor serviço e suporte tecnológico, nossos clientes confiam em nós para entrar nos mercados mais desafiadores e atender aos seus pedidos mais difíceis.

Transparência

Oferecemos preços competitivos e transparentes, além de entrega garantida e segura em mais de 140 moedas em mais de 185 países.

Especialização

Com insights e informações de todo o mundo, fornecemos aos nossos clientes notícias, dados e comentários agregados de todas as vertentes de nossos mercados, desde interconexões de complexos de commodities até fluxos globais de capital.