29 de setembro – O mercado de trabalho norte-americano está no centro das atenções hoje, com o relatório JOLTs de agosto previsto para as 9h00 (horário central dos EUA). Voltamos basicamente à lógica de "boa notícia é má notícia" nas bolsas, com os traders enxergando a resiliência do mercado de trabalho como uma espécie de sinal verde para que o Fed siga elevando os juros no combate à inflação ainda acima da meta. Nessa mesma linha, teremos amanhã pela manhã a atualização do PCE de agosto, a métrica de inflação preferida do Fed. Isso provavelmente dá o tom de um meio de semana volátil, sobretudo com o pano de fundo das manchetes geopolíticas em curso e com o timing coincidindo com o fechamento de mês e de trimestre.
Os futuros das bolsas apontam para uma tentativa de reversão nesta terça-feira no início dos negócios, buscando recuperar parte das perdas de ontem. O VIX arrefece levemente no começo do dia, rondando os 15,85 pontos no momento em que escrevo, depois de tocar a máxima de quase duas semanas ontem. O dólar segue em alta, avançando 0,15% no dia e negociando perto de 101,33, próximo da máxima de dois meses com as expectativas de juros em elevação. Os rendimentos dos Treasuries recuam discretamente no início do dia, mas permanecem notadamente elevados: os títulos de 2 anos rondam os 4,92%, os de 10 anos operam a 5,226% e os de 30 anos, a 5,549%. Os preços do petróleo cedem nesta manhã, com o WTI para entrega próxima caindo 3%, a US$ 90,50, e o Brent recuando 1,7%, a US$ 96,16, no momento em que escrevo. As agrícolas apontam para uma abertura mista após a forte liquidação de ontem, com milho e soja tentando se recuperar, enquanto o complexo de trigo estende as perdas após relatos de conversas "construtivas" entre autoridades russas e norte-americanas, além de uma melhora na perspectiva para as condições de plantio do trigo de inverno nos EUA, assunto que detalharemos mais adiante.
Estados Unidos e Irã seguem negociando por meio de mediadores nesta semana, com Trump lançando dúvidas sobre o avanço das tratativas nas redes sociais ontem, ao negar relatos de que teria oferecido alívio de sanções e acesso a fundos congelados em troca de concessões nucleares. Ainda assim, os canais diplomáticos claramente permanecem abertos após a visita da delegação iraniana aos EUA na semana passada, um sinal positivo. O Irã parece tentar retomar boa parte do arcabouço acordado entre os dois lados em junho, enquanto o governo Trump agora exige que algumas daquelas concessões americanas previamente acertadas sejam vinculadas de forma mais direta a concessões nucleares iranianas. A divergência parece cada vez mais centrada no sequenciamento: o MOU de junho focava em desescalar imediatamente os combates e restabelecer o tráfego comercial pelo Estreito de Ormuz, com o Irã reabrindo o Estreito à medida que os EUA suspendessem o bloqueio naval e concedessem alívio temporário às exportações de petróleo iraniano, ao passo que as questões mais amplas, envolvendo restrições nucleares, alívio abrangente de sanções e um acordo permanente, ficaram para uma janela de negociação de 60 dias. Agora, porém, o lado americano parece pressionar para que o Irã aceite restrições nucleares antes de receber tais concessões. A meu ver, as negociações se parecem cada vez mais com uma disputa sobre qual lado aguenta mais um mês ou mais de pressão, e não com uma tratativa em que as diferenças remanescentes seriam meramente técnicas. A facção linha-dura iraniana, alinhada à Guarda Revolucionária, tem motivos para testar se a pressão política e econômica aumenta até as eleições de meio de mandato, enquanto os EUA parecem igualmente convencidos de que manter a pressão sobre a economia iraniana ampliará seu poder de barganha.
Enquanto isso, o fluxo de petróleo vindo do Oriente Médio parece estar melhorando, com os embarques no agora crítico porto saudita de Yanbu, no Mar Vermelho, supostamente retomados após os ataques ao oleoduto Leste-Oeste no início deste mês. O duto estaria operando a cerca de 3,5 milhões de barris por dia, tecnicamente em torno da metade de sua capacidade declarada de 7 milhões de barris diários, mas não muito abaixo dos 4 a 5 milhões que eram movimentados antes do ataque. Os fluxos pelo próprio Estreito de Ormuz também registraram melhora relevante nas últimas semanas, com os volumes de petróleo agora várias vezes maiores do que nos piores momentos da interrupção, embora ainda bastante abaixo dos níveis normais anteriores à guerra. Isso pode ser parte do cálculo por trás da postura aparentemente mais dura dos EUA nas negociações, ainda que essa leitura seja uma inferência minha, e não uma justificativa declarada. Ao mesmo tempo, a recuperação das rotas alternativas de exportação cria novos incentivos para que forças alinhadas ao Irã ameacem esses ganhos. Na minha opinião, os houthis aparecem como uma das fontes mais plausíveis de pressão renovada, especialmente com a retomada dos embarques sauditas de petróleo pelo Mar Vermelho e com Yanbu já tendo sido alvo repetidas vezes neste mês.
Uma semana bastante chuvosa no Meio-Oeste limitou o avanço da colheita, com milho e soja progredindo 5% na comparação semanal, alcançando 18% e 17% de conclusão, respectivamente. Os números ficaram 2% abaixo das expectativas dos analistas no milho e 3% abaixo na soja. Não fosse o ritmo acelerado observado no Delta e no Sudeste, provavelmente estaríamos ainda mais atrasados em relação ao cronograma, sobretudo na soja, já que esse é agora o ritmo de colheita mais lento em nível nacional desde a safra de 2019. Esse estresse segue refletido nos mercados físicos, especialmente nas regiões com plantas de esmagamento de soja novas ou em expansão. Na comparação com a média dos últimos cinco anos, Iowa (-14%) é o estado mais atrasado, seguido por Nebraska (-12%) e Ohio (-10%). O fato de Iowa concentrar a maior capacidade de esmagamento de soja entre todos os estados e estar mais atrasado na colheita certamente agrava esse quadro, com a evidência aparecendo novamente nos mercados físicos de soja e farelo. No quesito condições, as avaliações de milho e soja nos EUA permaneceram estáveis em 57% e 58% de bom/excelente, respectivamente, em linha com as expectativas dos analistas.
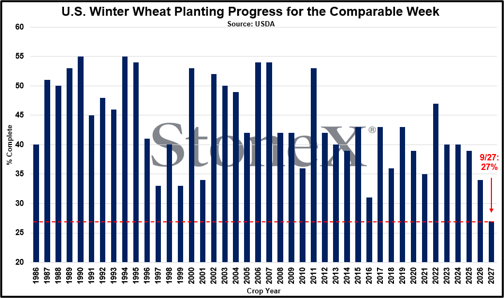
O plantio de trigo de inverno nos EUA segue no ritmo mais lento já registrado, avançando 10% na semana e chegando a 27% de conclusão em âmbito nacional. Os maiores atrasos continuam concentrados nas regiões produtoras de trigo vermelho duro de inverno, nas Planícies, com Nebraska (-22%), Oklahoma (-18%) e Texas (-9%) como os mais distantes de suas médias históricas, seguidos de perto por Colorado (-8%), Kansas (-6%) e Dakota do Sul (-4%). Os atrasos iniciais decorreram principalmente da falta de umidade no solo na região, mas esse cenário vem mudando rapidamente com a chegada de chuvas generalizadas. A semana passada foi a mais chuvosa para o período equivalente desde 2017 nas Planícies Central e Sul, o que deve criar as condições para acelerar os trabalhos quando o tempo permitir. As previsões mantêm a região úmida nesta semana, com novas chuvas passando hoje, antes de uma melhora no fim de semana e no início da próxima semana. Caso esses prognósticos se confirmem, devemos ver um avanço considerável para recuperar o atraso, ainda mais com os elevados preços do seguro agrícola de outono servindo de incentivo.