1º de outubro: Os futuros das bolsas apontam para uma abertura em alta após um fechamento misto dos principais índices ontem, quando o Dow Jones encerrou em seu menor nível desde meados de junho, enquanto o Nasdaq e o S&P 500 seguem cerca de 1% a 2% abaixo de suas máximas históricas. O VIX inicia o dia em leve alta, oscilando logo abaixo de 16,5 no momento da redação. O dólar dispara nesta manhã, tendo tocado seu maior nível desde abril de 2025, logo abaixo de 102, mais cedo na sessão, e agora gira em torno de 101,8. Os rendimentos dos Treasuries de longo prazo continuam a gerar preocupação ao avançarem mais uma vez, com o de 10 anos subindo para 5,317% e o de 30 anos para 5,674%. Já os de curto prazo recuam após os dados econômicos positivos de ontem, que podem ter afastado parte dos temores mais hawkish, com o rendimento de 2 anos caindo para 4,875% no momento da redação. O petróleo opera no campo positivo no início do dia, com o WTI de primeiro vencimento subindo 1%, negociado próximo a US$ 91,20, e o Brent de primeiro vencimento avançando 1,7%, próximo a US$ 99,70. Os agrícolas indicam uma abertura mista, com grãos e oleaginosas tentando se recuperar da forte queda de ontem.
As refinarias chinesas suspenderam as exportações para outubro na tentativa de reforçar o abastecimento doméstico, o que adiciona pressão a um mercado global de derivados já apertado. A China anunciou uma restrição semelhante em março, antes de retomar as exportações de forma mais expressiva em julho. Desde então, esses volumes tiveram papel importante para cobrir a lacuna de oferta existente. Em agosto, último mês com dados alfandegários chineses disponíveis, as exportações de diesel da China atingiram o maior nível em quase dois anos e meio, enquanto as de querosene de aviação alcançaram um recorde histórico. Agora, espera-se que esses barris tão necessários sejam retirados do mercado no curto prazo. Embora o maior impacto em volume deva recair sobre o querosene de aviação, na minha opinião a maior exposição continua sendo no diesel.
Ainda nesse tema, os EUA solicitaram aos governos da União Europeia que comecem a liberar suas reservas de diesel para ajudar a aliviar parte das pressões de oferta no curto prazo observadas no mercado global. A maior parte dos estoques emergenciais de diesel da UE está na França e na Alemanha, e autoridades americanas demonstraram frustração com a relutância desses países em utilizá-los. As discussões públicas recentes sobre a possibilidade de os EUA restringirem as exportações de diesel tornam essa conversa muito mais relevante, sobretudo se as medidas forem direcionadas a países específicos, como tem sido sugerido. Os compradores europeus passaram a depender muito mais das exportações americanas diante das interrupções de oferta em outras regiões, o que torna mais significativo o impacto de uma possível perda desses barris. A situação ainda está em desenvolvimento e seguiremos acompanhando de perto, mas, até o momento, muitos desses Estados-membros devem se reunir hoje para discutir possíveis medidas. Diante da retórica cada vez mais agressiva da Rússia em relação a outras nações europeias, os líderes da UE terão de equilibrar a perspectiva de alívio no curto prazo com a possibilidade de ficarem mais expostos a essas ameaças daqui para frente, o que torna o cenário ainda mais complexo.
Os empregadores dos EUA anunciaram 43,28 mil cortes de vagas em setembro, abaixo dos 52,88 mil de agosto, o menor total para um mês de setembro desde 2022. O setor de tecnologia voltou a liderar os cortes, com 10,80 mil, seguido por alimentos (7,33 mil) e serviços (3,30 mil). Com isso, os cortes acumulados em 2026 chegam a 573,20 mil, queda de 39,4% em relação ao mesmo período do ano passado, o que reforça a resiliência do mercado de trabalho americano. Andy Challenger, Chief Revenue Officer da empresa responsável pelo relatório, afirmou que as empresas estão em um período de "esperar para ver", citando as incertezas geopolíticas e econômicas em curso.
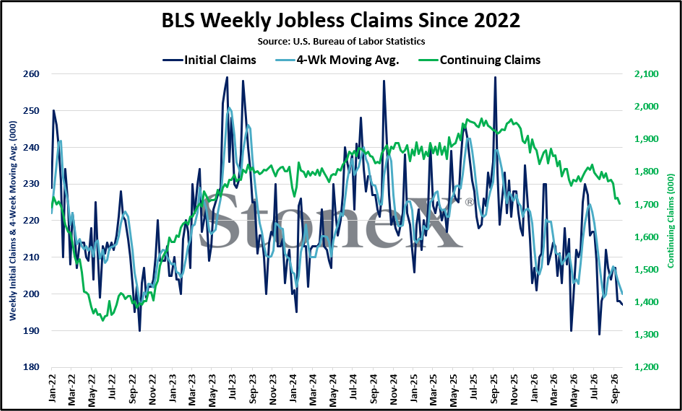
Os pedidos iniciais de seguro-desemprego vieram novamente abaixo das expectativas, caindo para 197 mil na semana encerrada em 26 de setembro, ante 198 mil (dado revisado para cima) na semana anterior, e 3 mil abaixo da estimativa média dos analistas. Esse é o menor nível semanal desde meados de julho e leva a média móvel de quatro semanas para 200 mil, a mínima em sete semanas. Os pedidos contínuos recuaram para 1,701 milhão, bem abaixo da estimativa média de 1,725 milhão e inferior até mesmo à menor projeção, de 1,718 milhão. O dado da semana anterior foi revisado para baixo em 7 mil, para 1,712 milhão. Os pedidos contínuos estão agora no menor nível desde abril de 2023, mais um sinal da resiliência do mercado de trabalho americano. Somados à revisão para cima surpreendentemente forte do PIB americano do 2º trimestre, divulgada ontem, e ao GDPNow do Fed de Atlanta, que segue indicando força no 3º trimestre, a boa saúde da economia dos EUA e as preocupações persistentes com a inflação sugerem que o Fed tem espaço para seguir com seu ciclo de alta de juros daqui para frente.