Logotipo da StoneX

Comentários de Abertura

By: Mike Castle, Market Intelligence - Fertilizer Analyst

30 de setembro – Uma série de dados capazes de movimentar os mercados será divulgada ao longo do dia, e a coincidência com o fechamento do mês e do trimestre pode tornar o pregão bastante volátil. A manhã trouxe praticamente a melhor combinação macroeconômica possível: crescimento econômico subjacente dos EUA bem mais forte e resiliência contínua do mercado de trabalho, acompanhados de uma inflação abaixo do esperado, justamente no indicador de inflação preferido do Fed. Com isso, os futuros de ações apontam para uma abertura em alta, enquanto o VIX recua com força após as divulgações e gira em torno de 15,8 no momento em que este texto é escrito. O dólar também inverteu a trajetória e passou a cair, à medida que o mercado começa a precificar uma necessidade menor de altas imediatas de juros pelo Fed. A moeda recua pouco mais de 0,2% no dia, negociada perto de 101,15. Os rendimentos dos Treasuries também caem de forma expressiva após as divulgações, sobretudo na ponta curta da curva, onde o Fed tem maior controle. O título de 2 anos voltou para 4,83%, o de 10 anos está em 5,22% e o de 30 anos, em 5,58%. O petróleo tenta interromper a sequência recente de quedas, com o WTI de primeiro vencimento subindo 2%, perto de US$ 90,70, e o Brent de primeiro vencimento avançando 1,4%, próximo de US$ 97,50. As commodities agrícolas começam o dia majoritariamente em alta, com as atenções voltadas para os relatórios de Estoques Trimestrais de Grãos (Quarterly Grain Stocks) e de Resumo dos Grãos Pequenos (Small Grain Summary), previstos para as 11h00 no horário de Chicago.

O relatório de emprego da ADP desta manhã superou com folga as expectativas: as empresas privadas contrataram 90 mil trabalhadores em setembro, acima da média das estimativas dos analistas, de 70 mil, e igualando a projeção mais alta. O número representa uma recuperação bastante forte em relação a agosto, quando as contratações caíram para 36 mil, dado ligeiramente revisado para baixo frente aos 38 mil divulgados originalmente. É também o melhor resultado do indicador desde junho. O avanço foi relativamente disseminado. Os maiores ganhos vieram de educação e saúde (+55 mil), seguidos por lazer e hospitalidade (+22 mil), indústria de transformação (+17 mil) e construção (+15 mil). As maiores perdas ficaram com atividades financeiras (-16 mil) e serviços profissionais e empresariais (-11 mil), e recursos naturais e mineração (-1 mil) foi a única outra categoria com retração mensal. De modo geral, o relatório indica uma resiliência renovada do mercado de trabalho americano em setembro, o que ameniza parte da decepção com o número principal de vagas em aberto do relatório JOLTs de agosto, divulgado ontem. Para os mercados, porém, a força do emprego nos EUA pode ser interpretada como mais um sinal verde para que o Fed siga com o ciclo de altas.

O crescimento econômico dos EUA também surpreendeu positivamente, com o PIB do 2º trimestre revisado para 2,2%, ante a estimativa inicial de 1,5%. O 1º trimestre também foi revisado de forma expressiva para cima, passando a mostrar crescimento de 2,5%, contra os 1,5% divulgados anteriormente. A revisão não se deveu principalmente a um efeito estatístico de estoques ou do comércio exterior. Ela refletiu um consumo das famílias e investimentos empresariais bem mais fortes, com a demanda doméstica privada subjacente crescendo em ritmo consideravelmente acima do que sugerem os 2,2% do número principal. Os gastos reais do consumidor subiram 3,8% no 2º trimestre em relação ao trimestre anterior, acima dos já expressivos 3,4% divulgados antes, e registraram o maior avanço trimestral desde o 4º trimestre de 2024. Ainda sobre a força do consumo americano, os gastos pessoais ajustados pela inflação cresceram 0,6% em agosto na comparação mensal, uma aceleração relevante frente à alta de 0,1% em julho e o ritmo mais forte desde março de 2025.

O PCE cheio de agosto veio um pouco abaixo do esperado, com alta de 3,4% na comparação anual e de 0,3% na mensal, ambos inferiores às médias das estimativas dos analistas, de 3,7% e 0,4%, respectivamente. Melhor ainda, o dado de julho foi revisado ligeiramente para baixo e agora mostra alta anual de 3,4%, ante os 3,7% divulgados anteriormente. Excluindo os componentes mais voláteis de alimentos e energia, o núcleo do PCE subiu 3,0% no ano e 0,2% no mês, também abaixo das projeções de 3,3% e 0,3%, respectivamente. Assim como no índice cheio, o núcleo de julho foi revisado para baixo e passou a indicar altas de 3,0% no ano e 0,1% no mês. Evidentemente, a inflação segue bem acima da meta de 2,0% do Fed, mas o resultado traz um alívio claro para um mercado que temia a retomada da inflação. Diante do acúmulo contínuo de pressões inflacionárias no nível do produtor, o receio de inflação mais alta e, consequentemente, de juros mais elevados à frente continua presente, mas o dado de hoje deve amenizar em parte o tom mais hawkish atual. Somado às declarações de ontem do presidente do Fed de Nova York, John Williams, de que, após a alta de setembro, "não há necessidade de urgência", o mercado deve passar a apostar na manutenção dos juros pelo Fed em outubro, voltando as atenções para a reunião de dezembro e para o que vem em 2027.

A disparada recente dos rendimentos dos Treasuries levou a taxa média das hipotecas de 30 anos ao maior nível em quase três anos, subindo para 7,30% na semana encerrada em 25 de setembro, ante 7,12% na semana anterior, o patamar mais alto desde novembro de 2023. O aumento de 18 pontos-base na comparação semanal foi o maior desde abril de 2025. Em resposta, o total de pedidos de hipoteca caiu 6,0% na semana, a queda semanal mais acentuada desde julho, levando o Índice do Mercado Hipotecário da Mortgage Bankers Association (MBA) ao menor nível desde fevereiro de 2025. Como era de se esperar, a fraqueza foi puxada principalmente pela queda semanal de 8,7% nos pedidos de refinanciamento, embora os pedidos para compra de imóveis também tenham registrado a maior queda semanal desde o início de julho, com recuo de 4,3%. Com isso, o índice de compras da MBA atingiu o menor nível desde abril de 2025.
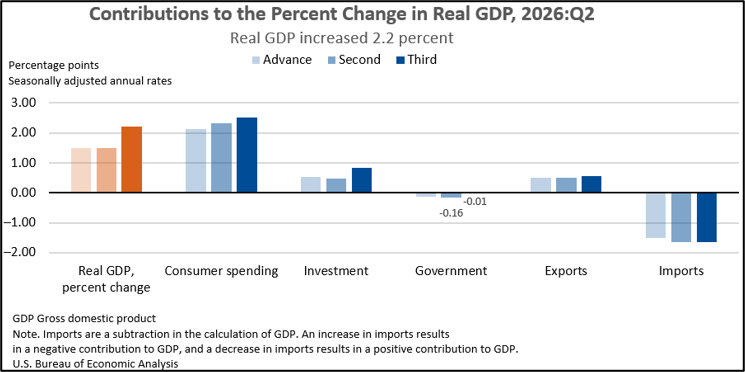
image 138344

  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Este material deve ser interpretado como comentário de mercado e representa as opiniões e pontos de vista do autor, não constituindo aconselhamento personalizado associado a qualquer conta específica.

As opiniões expressas são válidas apenas até a data indicada e estão sujeitas a alterações a qualquer momento em função das condições de mercado ou de outros fatores, e a StoneX Group Inc. (“SGI”) se exime de qualquer responsabilidade de atualizar tais opiniões. Resultados, desempenho ou realizações reais podem diferir materialmente daqueles expressos ou implícitos. As informações baseiam-se em dados obtidos de fontes que acreditamos serem confiáveis. Desempenho passado não garante resultados futuros.

O grupo de empresas da StoneX Group Inc. fornece serviços financeiros em todo o mundo por meio de suas subsidiárias, incluindo commodities físicas, valores mobiliários, derivativos negociados em bolsa e no mercado de balcão, gestão de riscos, pagamentos globais e produtos de câmbio, de acordo com a legislação aplicável nas jurisdições onde os serviços são prestados.

As referências a determinados produtos OTC ou swaps são feitas em nome da StoneX Markets, LLC (SXM), membro da National Futures Association (NFA) e provisoriamente registrada na U.S. Commodity Futures Trading Commission (CFTC) como swap dealer. Os produtos da SXM destinam-se exclusivamente a pessoas físicas ou jurídicas que se qualifiquem, de acordo com as regras da CFTC, como “Eligible Contract Participant” e que tenham sido aceitas como clientes da SXM.

A StoneX Financial Inc. (SFI) é membro da FINRA/NFA/SIPC e registrada junto à MSRB. A SFI está registrada na U.S. Securities and Exchange Commission (SEC) como Broker-Dealer e na CFTC como Futures Commission Merchant e Commodity Trading Advisor. A StoneX Financial (Canada) Inc. (SFCI) é registrada no Canadá e é membro da CIRO e da CIPF. As referências a determinadas negociações de valores mobiliários são feitas em nome da Divisão BD da SFI e destinam-se exclusivamente a um público de clientes institucionais conforme definido pela Regra 4512(c) da FINRA. As referências a determinados futuros e opções negociados em bolsa são feitas em nome da Divisão FCM da SFI. Os serviços de Wealth Management são oferecidos por meio da SA Stone Wealth Management Inc., membro da FINRA/SIPC, e da SA Stone Investment Advisors Inc., consultora de investimentos registrada na SEC, ambas subsidiárias integrais da SGI.

A R.J. O’Brien & Associates, LLC (RJO) é registrada na CFTC como Futures Commission Merchant e é membro da NFA.

A StoneX Financial Ltd (SFL) está registrada na Inglaterra e no País de Gales, sob o número da empresa 5616586. A SFL é autorizada e regulamentada pela Financial Conduct Authority (FCA) (número de registro FRN: 446717) para fornecer serviços a clientes profissionais e elegíveis, incluindo a intermediação, execução e, quando aplicável, a compensação de transações de derivativos em futuros e opções negociados em bolsa. A SFL também está autorizada a intermediar e executar transações em determinados produtos OTC, certas negociações de valores mobiliários, negociação de metais preciosos e serviços de pagamento para clientes elegíveis. A SFL é ainda autorizada e regulamentada pela FCA de acordo com o Payment Services Regulations 2017 para a prestação de serviços de pagamento. A SFL é membro de categoria 1 de ring-dealing da London Metal Exchange. Além disso, a SFL também atua em outros negócios de commodities com entrega física e em outras atividades comerciais gerais que não são regulamentadas nem exigem autorização da FCA.

Esta comunicação é emitida no Espaço Econômico Europeu pela StoneX Financial Europe GmbH (SFEG). StoneX é o nome comercial utilizado pela STONEX GROUP INC. e todas as suas entidades e subsidiárias associadas. A StoneX Financial Europe GmbH (“SFEG”) é uma empresa de negociação de valores registrada na Alemanha sob o número de empresa HRB 80844.

A StoneX Financial Pte Ltd (Nº Reg. 201130598R) (“SFP”) é regulamentada pela Monetary Authority of Singapore e detém uma Licença de Serviços de Mercado de Capitais (para negociação de produtos do mercado de capitais), é um Consultor Financeiro Isento (para aconselhamento sobre produtos de investimento e emissão ou divulgação de análises/relatórios sobre produtos de investimento) e uma Instituição de Pagamento Maior (para serviços de transferências de dinheiro domésticas e internacionais). A SFP pode distribuir análises ou relatórios produzidos por afiliadas estrangeiras do grupo de empresas StoneX conforme um acordo nos termos da Regulamentação 32C do Financial Advisers Regulations. Os destinatários devem entrar em contato com a SFP pelo telefone (65) 6309 1000 para quaisquer assuntos relacionados a este webinar.

A StoneX APAC Pte. Ltd. (“SAP”) (Nº Reg. 200616676W) é regulamentada como Dealer (PS20190001002) nos termos da Precious Stones and Precious Metals (Prevention of Money Laundering and Terrorism Financing) Act 2019 para fins de prevenção à lavagem de dinheiro e financiamento do terrorismo.

A StoneX Financial (HK) Limited (CE No.: BCQ152) (“SHK”) é regulamentada pela Hong Kong Securities and Futures Commission para negociação de valores mobiliários e contratos futuros.

A StoneX Financial Pty Ltd (ACN 141 774 727) detém uma Australian Financial Services Licence (AFSL: 345646) para negociação de valores mobiliários, contratos de derivativos negociados em bolsa, contratos de derivativos OTC e contratos de câmbio, e é regulamentada pela Australian Securities and Investments Commission.

A StoneX Securities Co., Ltd. (“SSJ”) (Nº Reg. 010401047199) é regulamentada pela Japanese Financial Services Agency como Operadora de Instrumentos Financeiros Tipo I (Kanto Local Finance Bureau (FIBO) Nº 291), é membro da Financial Futures Association of Japan para negociação e intermediação de transações de FX e opções de FX, e é membro da Japan Securities Dealers Association para negociação e intermediação de índices de ações e opções.

A negociação de swaps e derivativos de balcão, derivativos e opções negociados em bolsa e valores mobiliários envolve riscos substanciais e não é adequada para todos os investidores. O desempenho passado de qualquer futuro ou opção não é indicativo de sucesso futuro. Indicadores não constituem um sistema de negociação nem são publicados como uma recomendação específica de operação. As informações aqui contidas não constituem uma recomendação para negociar, nem pesquisa de investimento, nem uma oferta de compra ou venda de quaisquer derivativos ou valores mobiliários. Não consideram seus objetivos de investimento específicos, situação financeira ou necessidades, e não criam qualquer obrigação vinculante para qualquer empresa do grupo StoneX de realizar uma transação com você. Recomenda-se que você conduza uma investigação independente de qualquer transação para determinar se ela é adequada para você. Nenhuma parte deste material pode ser copiada, fotocopiada ou reproduzida de qualquer forma ou por qualquer meio, nem redistribuída sem o consentimento prévio por escrito da StoneX Group Inc.

O relatório/análise aqui contido não se destina nem é dirigido à distribuição ou uso por qualquer pessoa ou entidade que seja cidadão, residente ou esteja localizada em qualquer localidade, estado, país ou outra jurisdição onde tal distribuição, publicação, disponibilidade ou uso seja contrário à lei ou regulamentação aplicável.

© 2026 StoneX Group Inc. Todos os direitos reservados.

Vista por satélite da Terra à noite mostrando cidades iluminadas na Ásia e no Oriente Médio

Descubra mais insights

Nossos assinantes têm acesso às análises de mercado da StoneX, abrangendo commodities, ações, moedas e muito mais.

Artigos relacionados para Grãos e Oleaginosas

Comentários de Abertura

1º de outubro: Os futuros das bolsas apontam para uma abertura em alta após um fechamento misto dos principais índices ontem, quando o Dow Jones encerrou em seu menor nível desde meados de junho, enquanto o Nasdaq e o S&P 500 seguem cerca de 1% a 2% abaixo de suas máximas históricas. O VIX inicia o dia em leve alta, oscilando logo abaixo de 16,5 no momento da redação. O dólar dispara nesta manhã, tendo tocado seu maior nível desde abril de 2025, logo abaixo de 102, mais cedo na sessão, e agora gira em torno de 101,8. Os rendimentos dos Treasuries de longo prazo continuam a gerar preocupação ao avançarem mais uma vez, com o de 10 anos subindo para 5,317% e o de 30 anos para 5,674%. Já os de curto prazo recuam após os dados econômicos positivos de ontem, que podem ter afastado parte dos temores mais hawkish, com o rendimento de 2 anos caindo para 4,875% no momento da redação. O petróleo opera no campo positivo no início do dia, com o WTI de primeiro vencimento subindo 1%, negociado próximo a US$ 91,20, e o Brent de primeiro vencimento avançando 1,7%, próximo a US$ 99,70. Os agrícolas indicam uma abertura mista, com grãos e oleaginosas tentando se recuperar da forte queda de ontem.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Mercado de óleo de soja: impacto do biodiesel e exportações

Veja como a demanda por biodiesel, o esmagamento da soja e as exportações moldam os preços do óleo de soja brasileiro

Liderança Inovadora
Liderança Inovadora
  • Grãos e Oleaginosas

Comentários de Abertura

30 de setembro – Uma série de dados capazes de movimentar os mercados será divulgada ao longo do dia, e a coincidência com o fechamento do mês e do trimestre pode tornar o pregão bastante volátil. A manhã trouxe praticamente a melhor combinação macroeconômica possível: crescimento econômico subjacente dos EUA bem mais forte e resiliência contínua do mercado de trabalho, acompanhados de uma inflação abaixo do esperado, justamente no indicador de inflação preferido do Fed. Com isso, os futuros de ações apontam para uma abertura em alta, enquanto o VIX recua com força após as divulgações e gira em torno de 15,8 no momento em que este texto é escrito. O dólar também inverteu a trajetória e passou a cair, à medida que o mercado começa a precificar uma necessidade menor de altas imediatas de juros pelo Fed. A moeda recua pouco mais de 0,2% no dia, negociada perto de 101,15. Os rendimentos dos Treasuries também caem de forma expressiva após as divulgações, sobretudo na ponta curta da curva, onde o Fed tem maior controle. O título de 2 anos voltou para 4,83%, o de 10 anos está em 5,22% e o de 30 anos, em 5,58%. O petróleo tenta interromper a sequência recente de quedas, com o WTI de primeiro vencimento subindo 2%, perto de US$ 90,70, e o Brent de primeiro vencimento avançando 1,4%, próximo de US$ 97,50. As commodities agrícolas começam o dia majoritariamente em alta, com as atenções voltadas para os relatórios de Estoques Trimestrais de Grãos (Quarterly Grain Stocks) e de Resumo dos Grãos Pequenos (Small Grain Summary), previstos para as 11h00 no horário de Chicago.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais
Abrimos mercados

Utilizamos nosso capital, conhecimento e profunda experiência para proteger as margens de nossos clientes, reduzir custos e fornecer soluções personalizadas para obter sucesso nos mercados globais competitivos de hoje.

Confiança

Valorizamos relacionamentos próximos e de longo prazo com nossos clientes. Ao oferecer o melhor serviço e suporte tecnológico, nossos clientes confiam em nós para entrar nos mercados mais desafiadores e atender aos seus pedidos mais difíceis.

Transparência

Oferecemos preços competitivos e transparentes, além de entrega garantida e segura em mais de 140 moedas em mais de 185 países.

Especialização

Com insights e informações de todo o mundo, fornecemos aos nossos clientes notícias, dados e comentários agregados de todas as vertentes de nossos mercados, desde interconexões de complexos de commodities até fluxos globais de capital.