15 de outubro – A inflação volta a ser o destaque do dia, com o índice de preços ao produtor (PPI) de setembro, divulgado nesta manhã, disparando para 6,3% na comparação anual. O resultado ficou bem acima da estimativa média dos analistas, de 5,3%, e foi a leitura mais elevada desde dezembro de 2022. Além disso, o dado de agosto foi revisado 0,2 ponto percentual para cima e passou a indicar alta de 5,6%. Na comparação mensal, o avanço foi de 1,3%, muito acima dos 0,5% esperados, e representou o maior aumento mensal desde março de 2022. Mesmo excluindo os setores mais voláteis de alimentos e energia, as pressões inflacionárias continuaram significativas. O núcleo do PPI subiu 0,7% no mês, bem acima dos 0,2% de agosto e da estimativa média dos analistas, de 0,3%. Na comparação anual, o núcleo avançou 5,0%, acima da alta esperada de 4,4%, e atingiu o maior nível desde 2023. Assim como no índice cheio, o núcleo de agosto também foi revisado 0,2 ponto percentual para cima e agora mostra alta de 4,8%.
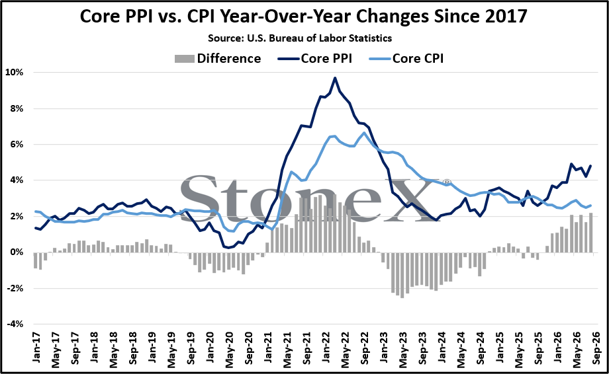
Como temos acompanhado há meses, o acúmulo de pressões de preços no nível do produtor, evidenciado pelos diversos índices regionais da indústria e do setor de serviços, inevitavelmente chegaria aos dados do PPI em algum momento. A grande questão para o mercado agora é a intensidade do repasse dos preços ao produtor para o consumidor. O CPI de ontem veio acima do esperado, mas a alta anual de 3,7% do índice cheio está longe de ser tão preocupante quanto a inflação atualmente concentrada no nível do produtor. O que mais preocupa é a pressão crescente sobre os núcleos. Com o forte salto do núcleo do PPI divulgado hoje, a diferença entre os núcleos do CPI e do PPI atingiu uma nova máxima, de 2,2 pontos percentuais, a maior desde junho de 2022. Como mostra o gráfico abaixo, historicamente isso se traduz em uma inflação ao consumidor mais persistente, já que os produtores buscam recompor suas margens. Se o Fed estiver de fato comprometido com a meta de inflação de 2,0%, o debate daqui em diante tende a ficar cada vez mais hawkish.
A notável resiliência do mercado de trabalho americano só reforça esse viés mais duro, pois dá ao Fed margem para continuar elevando os juros e combater a retomada da inflação. Os pedidos iniciais de seguro-desemprego divulgados nesta manhã somaram 199 mil na semana encerrada em 10 de outubro, novamente abaixo da estimativa média de 200 mil, embora o dado da semana anterior tenha sido revisado em 1 mil para cima, para 198 mil. A média de quatro semanas dos pedidos iniciais subiu para 198,5 mil. Não fosse o patamar de 198,25 mil registrado na semana anterior, este seria o menor nível desde outubro de 2022. Já os pedidos contínuos recuaram para 1,710 milhão na semana encerrada em 10 de outubro, em linha com as estimativas, enquanto o dado da semana anterior foi revisado em 2 mil para baixo, para 1,714 milhão. O número segue entre os mais baixos desde o primeiro semestre de 2023, o que mais uma vez evidencia a resiliência do mercado de trabalho nos EUA.
O CPI acima do esperado provocou ontem uma forte retomada das apostas de alta dos juros em outubro, mas esse movimento perdeu força desde então, apesar do PPI elevado divulgado nesta manhã. Segundo o FedWatch da CME, a probabilidade de uma alta de 25 pontos-base neste mês está agora perto de 30%. É uma queda relevante em relação a ontem, quando as chances se aproximaram de 50%, mas ainda bem acima dos cerca de 17% observados há apenas uma semana. O cenário-base continua indicando apenas mais uma alta de 25 pontos-base em 2026, na reunião de dezembro. Vale destacar, porém, que as chances de uma alta acumulada de 50 pontos-base até o fim do ano estão agora cerca de três vezes maiores do que as de manutenção dos juros, o que reflete um sentimento cada vez mais hawkish nos preços de mercado.
Os futuros das bolsas americanas indicam uma abertura majoritariamente em queda diante desses temores de aperto monetário, com Nasdaq e S&P 500 a caminho de ampliar as fortes perdas de ontem. O VIX subiu para uma nova máxima em um mês, perto de 17,5, refletindo o maior temor em Wall Street. O dólar, por outro lado, abre o dia em forte queda, com recuo de 0,4%, sendo negociado perto de 102,1 no momento em que este texto é escrito, depois de atingir a mínima em uma semana durante a madrugada. Os rendimentos dos Treasuries também recuam de forma expressiva: o de 2 anos voltou para baixo de 4,74%, o de 10 anos está pouco acima de 5,06% e o de 30 anos está em 5,40%. Será interessante observar se essa queda nos rendimentos vai se sustentar ou se reflete mais um ajuste de posições e cobertura de vendidos, à medida que os recursos saem das ações, sobretudo do setor de tecnologia, dado que a venda mais intensa ocorre no Nasdaq. Também resta saber se isso sinaliza o que está por vir. Os investidores estarão atentos aos resultados do terceiro trimestre, com o retorno da habitual cautela em relação às avaliações elevadas das empresas de tecnologia em meio ao boom da inteligência artificial. O petróleo opera misto: o WTI de vencimento mais próximo caiu durante a madrugada, mas agora sobe 0,5% no dia, negociado perto de US$ 95,70, enquanto o Brent recua cerca de 1,5%, negociado acima de US$ 104,40. Os produtos agrícolas abrem o dia sem grandes oscilações e com sinais mistos, à espera do esmagamento de soja da NOPA referente a setembro, que será divulgado em algumas horas e trará o primeiro retrato do início do ano-safra 2026/27. Depois de um agosto fraco e de uma colheita bastante atrasada nos estados com maior capacidade de esmagamento, será interessante ver se a fraqueza continua.