O Relatório Trimestral de Perspectivas para Commodities já está disponível gratuitamente.  Faça seu download.  →

Logotipo da StoneX

Comentários de Abertura

Mike Castle
Mike Castle

Market Intelligence - Fertilizer Analyst

16 de outubro – Os futuros das bolsas apontam para uma abertura mista, mantendo o tom da semana volátil vista até aqui, com o mercado acionário em geral avançando, mas com uma notável migração de recursos do setor de tecnologia para outras áreas. O VIX recua de forma expressiva no início do dia e volta à faixa dos 16 pontos, depois de atingir ontem uma nova máxima de um mês, acima de 18. O dólar amplia as perdas de ontem, com queda de 0,2% no momento em que escrevo, sendo negociado perto de 101,8 após tocar a mínima de duas semanas durante a madrugada. Os rendimentos dos Treasuries sobem levemente nesta manhã: o de 2 anos está perto de 4,76%, o de 10 anos em 5,11% e o de 30 anos logo acima de 5,44%. O petróleo caminha para encerrar uma semana forte em tom fraco. O WTI de vencimento mais próximo recua 1,6%, para cerca de US$ 96, depois de marcar ontem uma nova máxima de quatro semanas, enquanto o Brent de vencimento mais próximo opera praticamente estável, perto de US$ 105,9, no momento em que escrevo. As commodities agrícolas iniciam o dia majoritariamente em baixa, mas vale observar se os dados de exportação desta manhã, comentados abaixo, trarão algum fôlego na abertura.

O relatório de vendas de exportação do USDA, adiado pelo feriado e divulgado nesta manhã, mostrou recuperação nas vendas de milho, para 44,2 milhões de bushels na semana encerrada em 8 de outubro. É a máxima em cinco semanas, com o México como principal destino. O volume ficou praticamente em linha com a média dos cinco anos anteriores para vendas semanais de milho, mas novamente abaixo do ano passado. As vendas acumuladas de milho da safra 2026/27 somam agora 814 milhões de bushels, 32,7% abaixo do ritmo do ano anterior. Como o USDA acrescentou mais 25 milhões de bushels à sua projeção de demanda de exportação de milho para 2026/27 no WASDE de outubro, divulgado na semana passada, o mercado precisa ver um aumento significativo nas vendas efetivas para recuperar o ritmo necessário. Caso contrário, essa estimativa corre o risco de ser revisada para baixo. Vale destacar que o relatório de hoje é a primeira semana completa de dados de vendas de exportação dos EUA após a surpresa nos estoques trimestrais de 30 de setembro, que pressionou fortemente os preços do milho. O relatório da próxima semana também desperta bastante interesse, pois trará o primeiro retrato das vendas americanas de milho após a segunda surpresa baixista do USDA, no WASDE de outubro. Minha expectativa é de uma recuperação expressiva, à medida que compradores que estavam à margem, observando a alta dos preços, passem a aproveitar a correção. O anúncio de venda diária (flash sale) desta manhã, de 127 mil toneladas (5,0 milhões de bushels) de milho para o Japão, pode ser um sinal disso.

Já as vendas semanais de soja e trigo vieram próximas ao piso das expectativas, com 21,1 milhões e 11,8 milhões de bushels, respectivamente. Na soja, a China voltou a ser o principal comprador, como ao longo de todo o ano, com uma enxurrada de vendas diárias anunciadas nesta semana, inclusive hoje. O USDA reportou nesta manhã vendas diárias de soja que totalizaram 794 mil toneladas (29,2 milhões de bushels). Desse volume, 558 mil toneladas (20,5 milhões de bushels) foram destinadas à China e as 236 mil toneladas restantes (8,7 milhões de bushels) a destinos não revelados, que possivelmente também são a China. Com isso, o total dos últimos três dias chega a expressivas 1,877 milhão de toneladas (69,0 milhões de bushels), o que ajuda a compensar parte da decepção com o esmagamento de soja da NOPA de setembro, inesperadamente fraco e divulgado ontem. No trigo, as exportações americanas seguem com início lento no ano comercial 2026/27. O acumulado está agora em 383 milhões de bushels, 32,6% abaixo do forte ritmo do ano passado e no ritmo mais fraco em três anos. As disrupções no transporte marítimo pelo Mar Negro e possíveis problemas de qualidade no Canadá e na Argentina mantêm aberta a possibilidade de demanda adicional pelo trigo americano nos próximos meses. Ainda assim, o corte de 25 milhões de bushels na meta de exportação feito pelo USDA no WASDE da semana passada reflete a crescente impaciência do mercado para que essa demanda de fato se concretize.

O discurso do presidente do Fed, Kevin Warsh, na reunião do FMI em Bangkok ajudou a acalmar os mercados durante a madrugada. Warsh demonstrou otimismo com a resiliência não só da economia americana, mas também da global, diante dos choques contínuos no setor de energia e em outras frentes. Ele também classificou a inflação como um "desafio comum" e mencionou o aperto monetário sincronizado ao redor do mundo para enfrentar essas pressões. Diante dos dados de inflação acima do esperado nesta semana, tanto ao produtor quanto ao consumidor, as expectativas do mercado haviam se tornado bem mais hawkish, mas arrefeceram de forma notável no fim da semana. Os comentários de Warsh e de outros membros do FOMC reduziram os temores de uma alta de juros em outubro. O FedWatch da CME mostra que a probabilidade desse aumento recuou para cerca de 15%, e o cenário-base segue sendo de mais uma alta de 25 pontos-base até o fim do ano, na reunião de dezembro. As ações de tecnologia também foram abaladas nesta semana por novos receios em relação ao enorme endividamento do setor. Porém, a confirmação por Warsh de que a nova força-tarefa do Fed sobre o impacto da IA na produtividade e no emprego realizará uma "audiência de campo" na região da Baía de São Francisco, daqui a um mês, também ajudou a trazer alguma calma. Embora tenha abordado amplamente o tema da IA, Warsh também destacou que a força do investimento nos EUA para além da IA dá ainda mais resiliência ao crescimento econômico do país. Segundo ele, "isso significa que temos muitos ventos favoráveis dando força e durabilidade a esta economia", e ele ressaltou que esses ventos favoráveis não estão presentes em todo o mundo.

O total de ativos no balanço do Fed (descontadas as eliminações de consolidação) subiu 0,12% na comparação semanal, para US$ 6,756 trilhões, o maior aumento semanal em nove semanas e o nível mais alto nesse período. Para um momento ainda caracterizado como de aperto quantitativo, chama atenção que o balanço do Fed não venha encolhendo de forma significativa nos últimos meses. Ele acumula alta de 3,36% em relação à mínima recente de US$ 6,536 trilhões, registrada em dezembro de 2025, embora ainda esteja 24,7% abaixo do pico da pandemia, de US$ 8,965 trilhões, atingido em abril de 2022. O movimento mais relevante continua sendo a crescente concentração em Treasury bills, que aumentaram mais US$ 3,9 bilhões na semana e atingiram nova máxima histórica de US$ 566,0 bilhões. As posições em T-bills acumulam alta de US$ 370,6 bilhões em relação a um ano atrás, o que responde por quase todo o aumento anual de US$ 374,3 bilhões na carteira de Treasuries do Fed. No mesmo período, as posições em títulos lastreados em hipotecas (MBS) caíram US$ 187,8 bilhões, reforçando a visão de que o Fed vem reformulando de forma gradual a composição de sua carteira, reduzindo MBS em favor de Treasuries. Embora isso esteja longe de indicar uma nova expansão do balanço, a tendência sugere que o aperto quantitativo em 2026 é bem diferente do de dois anos atrás. A carteira do Fed continua migrando para Treasuries de prazo mais curto, mesmo com o nível total de ativos praticamente estabilizado. Esse cenário aponta para liquidez abundante no sistema e para um balanço muito mais próximo de sua composição de equilíbrio do que muitos imaginam.
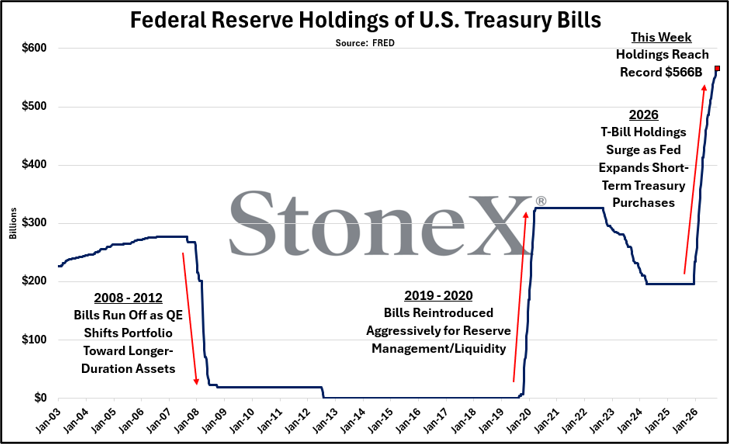
image 139102

  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Este material deve ser interpretado como comentário de mercado e representa as opiniões e pontos de vista do autor, não constituindo aconselhamento personalizado associado a qualquer conta específica.

As opiniões expressas são válidas apenas até a data indicada e estão sujeitas a alterações a qualquer momento em função das condições de mercado ou de outros fatores, e a StoneX Group Inc. (“SGI”) se exime de qualquer responsabilidade de atualizar tais opiniões. Resultados, desempenho ou realizações reais podem diferir materialmente daqueles expressos ou implícitos. As informações baseiam-se em dados obtidos de fontes que acreditamos serem confiáveis. Desempenho passado não garante resultados futuros.

O grupo de empresas da StoneX Group Inc. fornece serviços financeiros em todo o mundo por meio de suas subsidiárias, incluindo commodities físicas, valores mobiliários, derivativos negociados em bolsa e no mercado de balcão, gestão de riscos, pagamentos globais e produtos de câmbio, de acordo com a legislação aplicável nas jurisdições onde os serviços são prestados.

As referências a determinados produtos OTC ou swaps são feitas em nome da StoneX Markets, LLC (SXM), membro da National Futures Association (NFA) e provisoriamente registrada na U.S. Commodity Futures Trading Commission (CFTC) como swap dealer. Os produtos da SXM destinam-se exclusivamente a pessoas físicas ou jurídicas que se qualifiquem, de acordo com as regras da CFTC, como “Eligible Contract Participant” e que tenham sido aceitas como clientes da SXM.

A StoneX Financial Inc. (SFI) é membro da FINRA/NFA/SIPC e registrada junto à MSRB. A SFI está registrada na U.S. Securities and Exchange Commission (SEC) como Broker-Dealer e na CFTC como Futures Commission Merchant e Commodity Trading Advisor. A StoneX Financial (Canada) Inc. (SFCI) é registrada no Canadá e é membro da CIRO e da CIPF. As referências a determinadas negociações de valores mobiliários são feitas em nome da Divisão BD da SFI e destinam-se exclusivamente a um público de clientes institucionais conforme definido pela Regra 4512(c) da FINRA. As referências a determinados futuros e opções negociados em bolsa são feitas em nome da Divisão FCM da SFI. Os serviços de Wealth Management são oferecidos por meio da SA Stone Wealth Management Inc., membro da FINRA/SIPC, e da SA Stone Investment Advisors Inc., consultora de investimentos registrada na SEC, ambas subsidiárias integrais da SGI.

A R.J. O’Brien & Associates, LLC (RJO) é registrada na CFTC como Futures Commission Merchant e é membro da NFA.

A StoneX Financial Ltd (SFL) está registrada na Inglaterra e no País de Gales, sob o número da empresa 5616586. A SFL é autorizada e regulamentada pela Financial Conduct Authority (FCA) (número de registro FRN: 446717) para fornecer serviços a clientes profissionais e elegíveis, incluindo a intermediação, execução e, quando aplicável, a compensação de transações de derivativos em futuros e opções negociados em bolsa. A SFL também está autorizada a intermediar e executar transações em determinados produtos OTC, certas negociações de valores mobiliários, negociação de metais preciosos e serviços de pagamento para clientes elegíveis. A SFL é ainda autorizada e regulamentada pela FCA de acordo com o Payment Services Regulations 2017 para a prestação de serviços de pagamento. A SFL é membro de categoria 1 de ring-dealing da London Metal Exchange. Além disso, a SFL também atua em outros negócios de commodities com entrega física e em outras atividades comerciais gerais que não são regulamentadas nem exigem autorização da FCA.

Esta comunicação é emitida no Espaço Econômico Europeu pela StoneX Financial Europe GmbH (SFEG). StoneX é o nome comercial utilizado pela STONEX GROUP INC. e todas as suas entidades e subsidiárias associadas. A StoneX Financial Europe GmbH (“SFEG”) é uma empresa de negociação de valores registrada na Alemanha sob o número de empresa HRB 80844.

A StoneX Financial Pte Ltd (Nº Reg. 201130598R) (“SFP”) é regulamentada pela Monetary Authority of Singapore e detém uma Licença de Serviços de Mercado de Capitais (para negociação de produtos do mercado de capitais), é um Consultor Financeiro Isento (para aconselhamento sobre produtos de investimento e emissão ou divulgação de análises/relatórios sobre produtos de investimento) e uma Instituição de Pagamento Maior (para serviços de transferências de dinheiro domésticas e internacionais). A SFP pode distribuir análises ou relatórios produzidos por afiliadas estrangeiras do grupo de empresas StoneX conforme um acordo nos termos da Regulamentação 32C do Financial Advisers Regulations. Os destinatários devem entrar em contato com a SFP pelo telefone (65) 6309 1000 para quaisquer assuntos relacionados a este webinar.

A StoneX APAC Pte. Ltd. (“SAP”) (Nº Reg. 200616676W) é regulamentada como Dealer (PS20190001002) nos termos da Precious Stones and Precious Metals (Prevention of Money Laundering and Terrorism Financing) Act 2019 para fins de prevenção à lavagem de dinheiro e financiamento do terrorismo.

A StoneX Financial (HK) Limited (CE No.: BCQ152) (“SHK”) é regulamentada pela Hong Kong Securities and Futures Commission para negociação de valores mobiliários e contratos futuros.

A StoneX Financial Pty Ltd (ACN 141 774 727) detém uma Australian Financial Services Licence (AFSL: 345646) para negociação de valores mobiliários, contratos de derivativos negociados em bolsa, contratos de derivativos OTC e contratos de câmbio, e é regulamentada pela Australian Securities and Investments Commission.

A StoneX Securities Co., Ltd. (“SSJ”) (Nº Reg. 010401047199) é regulamentada pela Japanese Financial Services Agency como Operadora de Instrumentos Financeiros Tipo I (Kanto Local Finance Bureau (FIBO) Nº 291), é membro da Financial Futures Association of Japan para negociação e intermediação de transações de FX e opções de FX, e é membro da Japan Securities Dealers Association para negociação e intermediação de índices de ações e opções.

A negociação de swaps e derivativos de balcão, derivativos e opções negociados em bolsa e valores mobiliários envolve riscos substanciais e não é adequada para todos os investidores. O desempenho passado de qualquer futuro ou opção não é indicativo de sucesso futuro. Indicadores não constituem um sistema de negociação nem são publicados como uma recomendação específica de operação. As informações aqui contidas não constituem uma recomendação para negociar, nem pesquisa de investimento, nem uma oferta de compra ou venda de quaisquer derivativos ou valores mobiliários. Não consideram seus objetivos de investimento específicos, situação financeira ou necessidades, e não criam qualquer obrigação vinculante para qualquer empresa do grupo StoneX de realizar uma transação com você. Recomenda-se que você conduza uma investigação independente de qualquer transação para determinar se ela é adequada para você. Nenhuma parte deste material pode ser copiada, fotocopiada ou reproduzida de qualquer forma ou por qualquer meio, nem redistribuída sem o consentimento prévio por escrito da StoneX Group Inc.

O relatório/análise aqui contido não se destina nem é dirigido à distribuição ou uso por qualquer pessoa ou entidade que seja cidadão, residente ou esteja localizada em qualquer localidade, estado, país ou outra jurisdição onde tal distribuição, publicação, disponibilidade ou uso seja contrário à lei ou regulamentação aplicável.

© 2026 StoneX Group Inc. Todos os direitos reservados.

Vista por satélite da Terra à noite mostrando cidades iluminadas na Ásia e no Oriente Médio

Descubra mais insights

Nossos assinantes têm acesso às análises de mercado da StoneX, abrangendo commodities, ações, moedas e muito mais.

Artigos relacionados para Grãos e Oleaginosas

Comentários de Abertura

16 de outubro – Os futuros das bolsas apontam para uma abertura mista, mantendo o tom da semana volátil vista até aqui, com o mercado acionário em geral avançando, mas com uma notável migração de recursos do setor de tecnologia para outras áreas. O VIX recua de forma expressiva no início do dia e volta à faixa dos 16 pontos, depois de atingir ontem uma nova máxima de um mês, acima de 18. O dólar amplia as perdas de ontem, com queda de 0,2% no momento em que escrevo, sendo negociado perto de 101,8 após tocar a mínima de duas semanas durante a madrugada. Os rendimentos dos Treasuries sobem levemente nesta manhã: o de 2 anos está perto de 4,76%, o de 10 anos em 5,11% e o de 30 anos logo acima de 5,44%. O petróleo caminha para encerrar uma semana forte em tom fraco. O WTI de vencimento mais próximo recua 1,6%, para cerca de US$ 96, depois de marcar ontem uma nova máxima de quatro semanas, enquanto o Brent de vencimento mais próximo opera praticamente estável, perto de US$ 105,9, no momento em que escrevo. As commodities agrícolas iniciam o dia majoritariamente em baixa, mas vale observar se os dados de exportação desta manhã, comentados abaixo, trarão algum fôlego na abertura.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Comentários de Abertura

15 de outubro – A inflação volta a ser o destaque do dia, com o índice de preços ao produtor (PPI) de setembro, divulgado nesta manhã, disparando para 6,3% na comparação anual. O resultado ficou bem acima da estimativa média dos analistas, de 5,3%, e foi a leitura mais elevada desde dezembro de 2022. Além disso, o dado de agosto foi revisado 0,2 ponto percentual para cima e passou a indicar alta de 5,6%. Na comparação mensal, o avanço foi de 1,3%, muito acima dos 0,5% esperados, e representou o maior aumento mensal desde março de 2022. Mesmo excluindo os setores mais voláteis de alimentos e energia, as pressões inflacionárias continuaram significativas. O núcleo do PPI subiu 0,7% no mês, bem acima dos 0,2% de agosto e da estimativa média dos analistas, de 0,3%. Na comparação anual, o núcleo avançou 5,0%, acima da alta esperada de 4,4%, e atingiu o maior nível desde 2023. Assim como no índice cheio, o núcleo de agosto também foi revisado 0,2 ponto percentual para cima e agora mostra alta de 4,8%.

Mike Castle
Mike Castle
  • Grãos e Oleaginosas
  • Energia
  • Leite
  • Combustíveis Renováveis
  • Cacau
  • Café
  • Algodão
  • Açúcar
  • Carnes e Pecuária
  • Produtos Florestais

Exportações de trigo da Argentina ganham força

Safra de 23,4 milhões de toneladas e redução de impostos fortalecem as exportações de trigo da Argentina e ampliam sua competitividade

Liderança Inovadora
Liderança Inovadora
  • Grãos e Oleaginosas
Abrimos mercados

Utilizamos nosso capital, conhecimento e profunda experiência para proteger as margens de nossos clientes, reduzir custos e fornecer soluções personalizadas para obter sucesso nos mercados globais competitivos de hoje.

Confiança

Valorizamos relacionamentos próximos e de longo prazo com nossos clientes. Ao oferecer o melhor serviço e suporte tecnológico, nossos clientes confiam em nós para entrar nos mercados mais desafiadores e atender aos seus pedidos mais difíceis.

Transparência

Oferecemos preços competitivos e transparentes, além de entrega garantida e segura em mais de 140 moedas em mais de 185 países.

Especialização

Com insights e informações de todo o mundo, fornecemos aos nossos clientes notícias, dados e comentários agregados de todas as vertentes de nossos mercados, desde interconexões de complexos de commodities até fluxos globais de capital.