Os futuros de ações apontam para uma abertura mista após a forte alta de ontem, com o Dow Jones buscando ampliar o ganho de 3% da sessão anterior e potencialmente flertar com as máximas de três meses, enquanto o Nasdaq, que concentra ações de empresas de tecnologia, caminha para uma abertura em baixa com a rotação de capital para fora do setor de tecnologia, e o S&P 500 fica no meio do caminho. O VIX segue notavelmente abaixo dos níveis das últimas semanas, ainda que levemente acima do fechamento de ontem, oscilando perto de 16,8 pontos no momento em que escrevemos. O dólar se recupera das perdas de ontem em meio aos dados inesperadamente fortes do mercado de trabalho americano divulgados nesta manhã, que reforçam as apostas em um Fed mais hawkish, e é negociado perto de 101,65 pontos. Os rendimentos dos Treasuries também começam o dia em alta, com os títulos de 2 anos a 4,618%, os de 10 anos a 4,909% e os de 30 anos a 5,288%. O petróleo reage após as perdas extremamente acentuadas dos últimos dias, com o primeiro vencimento do WTI vencimento atualmente em alta de 2% no dia, negociado perto de US$ 89,80, e o Brent de primeiro vencimento em alta de 2,6%, perto de US$ 97,10. Enquanto isso, as commodities agrícolas operam em alta na pausa das negociações, buscando uma recuperação própria.
A Ucrânia atacou durante a madrugada a refinaria russa de Ryazan, uma das maiores e mais frequentemente visadas do país, a sexta refinaria russa atingida na última semana, à medida que qualquer esperança de um cessar-fogo energético se dissipa, com a Rússia também realizando ataques generalizados contra usinas e subestações de energia ucranianas no mesmo período. Autoridades russas afirmaram que mais de 200 drones tiveram a região de Ryazan como alvo durante a noite, reconhecendo incêndios na instalação e quedas temporárias de energia, mas sem confirmar a extensão dos danos. Embora o petróleo tenha ficado sob pressão extrema nesta semana com o aumento das esperanças de um fim mais rápido para o conflito no Oriente Médio, as novas interrupções na capacidade de refino russa podem continuar dando suporte ao lado dos derivados. Considerando que ambos os lados intensificaram os ataques aos setores de energia um do outro, apesar de esse ser justamente o foco principal de um potencial primeiro passo rumo à paz, a continuidade dessas ofensivas pode sinalizar que qualquer fim significativo para o conflito está sendo adiado ainda mais, mantendo em foco a interrupção do fluxo de commodities a partir do Mar Negro.
Empregadores americanos anunciaram 43,99 mil cortes de empregos em outubro, segundo o relatório Challenger desta manhã, uma leve alta em relação aos 43,28 mil de setembro, mas uma queda de 71,2% em comparação com o mesmo mês do ano passado, marcando o menor número de cortes para um mês de outubro desde 2023. As empresas de alimentos registraram o maior volume de cortes, com 9,68 mil, seguidas pelo setor de tecnologia (5,58 mil) e pelo de serviços (5,46 mil). Os cortes acumulados em 2026 agora somam 617,19 mil, uma queda expressiva de 43,9% em relação ao mesmo período do ano passado e o menor nível para o intervalo de janeiro a outubro desde 2022, mais um sinal de um mercado de trabalho americano consideravelmente mais apertado do que se previa. O setor de tecnologia registrou o maior número de cortes neste ano, com 171,50 mil, alta de 21% na comparação anual, embora valha destacar que 22 das 30 indústrias acompanhadas pela Challenger tiveram menos cortes de empregos em 2026 do que em 2025. Vale observar também que o principal motivo declarado para os cortes está migrando do avanço tecnológico para as condições econômicas propriamente ditas, com as condições de mercado/economia superando a IA como a principal razão reportada para os cortes em outubro pelo segundo mês consecutivo. O relatório destacou: “A IA dominou os anúncios de demissões ao longo da primavera e do verão, mas neste outono as empresas estão apontando para a demanda e as condições econômicas. Esse é um sinal mais cauteloso, embora o ritmo geral de cortes permaneça baixo.”
Os pedidos iniciais de auxílio-desemprego caíram para o menor nível em quase quatro meses, em apenas 189 mil na semana encerrada em 31 de outubro, bem abaixo da estimativa média dos analistas, que previa uma leve alta para 196 mil. Isso levou a média móvel de quatro semanas dos pedidos iniciais para 194,75 mil, o menor nível desde setembro de 1969. Os pedidos continuados, no entanto, subiram para 1,718 milhão, acima da estimativa média do mercado de 1,710 milhão. Vale notar, porém, que o dado da semana anterior foi revisado para baixo, de 1,701 milhão para 1,695 milhão, o menor nível de pedidos continuados desde abril de 2023. Somado aos dados de cortes de empregos desta manhã, o mercado de trabalho americano continua se mostrando inesperadamente resiliente, um bom sinal para a economia como um todo, mas também mais um aval para que o Fed mantenha sua trajetória de alta dos juros daqui em diante.
Ainda no tema de uma política monetária mais hawkish, o Banco da Inglaterra elevou hoje os juros pela primeira vez desde 2023, sinalizando que novos aumentos são prováveis adiante. A alta de 25 pontos-base foi aprovada por 8 votos a 1, mas vale destacar que o único voto dissidente não defendia a manutenção, e sim uma alta maior, de 50 pontos-base. Catherine Mann, a única dissidente, já havia alertado que o Banco da Inglaterra não fez o suficiente para tranquilizar os mercados de que tem a inflação sob controle. Embora a queda acentuada do petróleo nesta semana alivie parte das preocupações daqui para frente, é importante ter em mente o enorme acúmulo de pressões inflacionárias já em curso, bem como o aperto persistente nos derivados, e não no petróleo bruto, que em última análise têm o maior impacto sobre o consumidor. A grande questão é como será a trajetória do Fed diante dessas pressões, com o FedWatch da CME mostrando que as chances de uma alta de 25 pontos-base na reunião de dezembro já chegam a 83%. Essa discussão, assim como o caminho mais amplo rumo a 2027 e aos anos seguintes, certamente permanecerá em foco, com uma grande quantidade de dados macroeconômicos e desdobramentos geopolíticos capazes de mover os mercados entre hoje e a próxima reunião.
Pedidos semanais de auxílio desemprego desde 2022
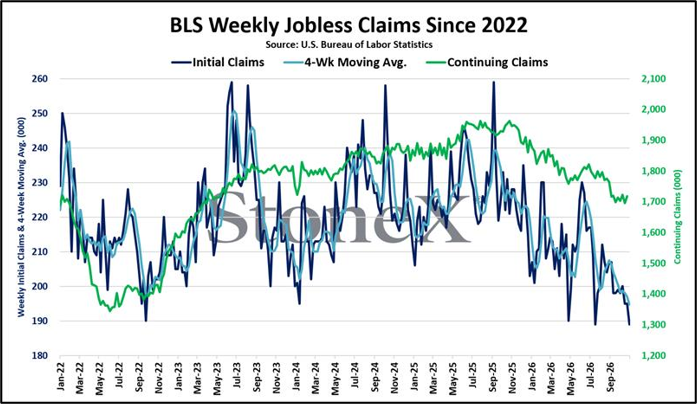

Fonte: Departamento de Estatísticas do Trabalho (BLS)